Ohne Anlage AV verschenkst du bares Geld. Die Zulagen bekommst du zwar auch ohne Steuererklärung, aber den zusätzlichen Steuervorteil nur, wenn du deine Beiträge dort einträgst. Beim Wohn-Riester zählen dazu ausdrücklich auch deine Tilgungsleistungen, also das Geld, mit dem du deinen Immobilienkredit abbezahlst.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Hier bekommst du in wenigen Minuten, was wo hingehört, wie die Günstigerprüfung funktioniert und welche vier Fehler am meisten kosten.
Zuletzt aktualisiert: 25. September 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Die Anlage AV ist der Teil der Steuererklärung, in dem deine Altersvorsorgebeiträge landen.
- Tilgungsleistungen zählen wie Beiträge, wenn du einen geförderten Bausparvertrag oder ein Riester-Darlehen hast.
- Das Finanzamt macht die Günstigerprüfung automatisch: Du bekommst entweder die Zulagen oder zusätzlich den Steuervorteil, der darüber hinausgeht.
- Ohne Zulagenantrag nützt die Anlage AV wenig – beides gehört zusammen.
- Unsicher, ob dein Vertrag optimal läuft? Lass ihn kostenlos prüfen.
Wer sollte die Anlage AV ausfüllen?
Jede und jeder mit einem geförderten Vertrag – also auch mit Wohn-Riester. Das gilt für unmittelbar Zulageberechtigte ebenso wie für mittelbar Berechtigte, etwa Ehepartner ohne eigenes Einkommen mit eigenem Vertrag.
Der Aufwand lohnt sich besonders, wenn du gut verdienst: Dann liegt dein Steuervorteil häufig über dem reinen Zulagenanspruch, und die Differenz bekommst du zurück.
Was gehört in die Anlage AV?
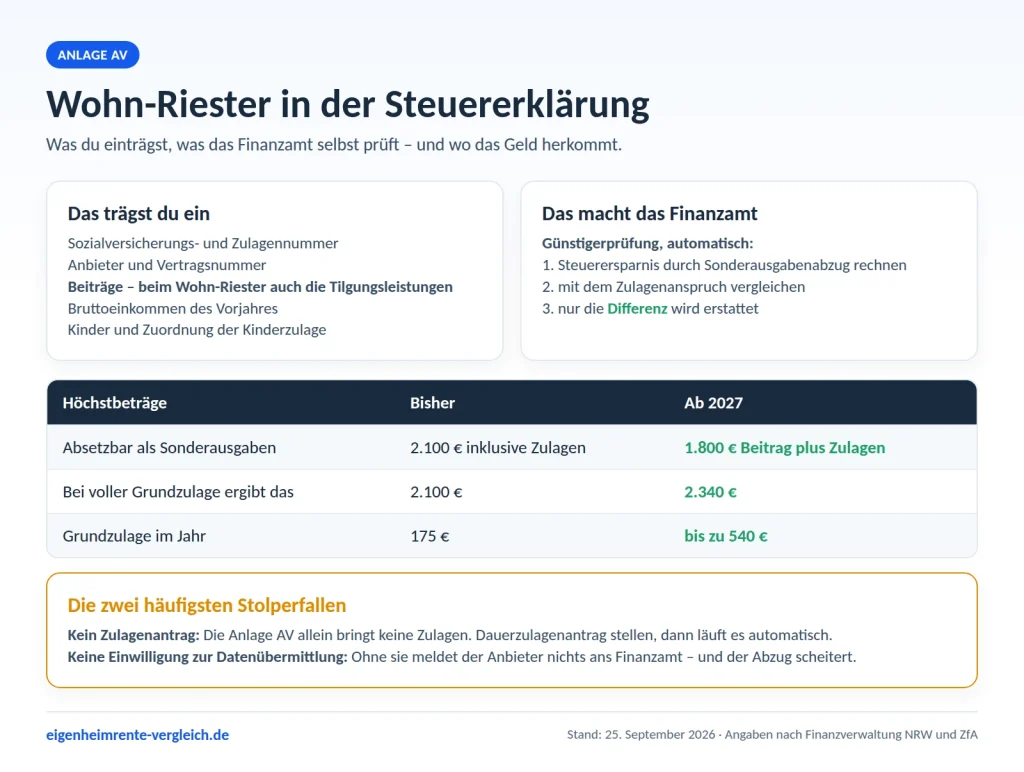
Die Zeilennummern ändern sich fast jedes Jahr, die Inhalte nicht. Du brauchst:
- Deine Sozialversicherungsnummer und die Zulagennummer. Beides steht auf der jährlichen Bescheinigung deines Anbieters.
- Anbieter und Vertragsnummer. Bei mehreren Verträgen füllst du für jeden eine eigene Zeile aus.
- Die geleisteten Beiträge. Beim Wohn-Riester gehören die Tilgungsleistungen dazu, die dein Anbieter bescheinigt.
- Dein beitragspflichtiges Bruttoeinkommen des Vorjahres. Das braucht das Finanzamt, um den Mindesteigenbeitrag nach altem Recht zu prüfen.
- Die Angaben zu Kindern, für die Zulage gezahlt wird, samt Zuordnung zum Vertrag.
Wichtig: Wenn du deinem Anbieter die Einwilligung zur elektronischen Datenübermittlung erteilt hast, meldet er die Beiträge direkt ans Finanzamt. Du trägst die Beträge trotzdem ein, aber das Amt gleicht sie ab. Fehlt die Einwilligung, wird es zäh – das ist einer der häufigsten Gründe, warum der Abzug nicht klappt.
Wie funktioniert die Günstigerprüfung?
Das Finanzamt rechnet beide Wege durch, ganz ohne dein Zutun:
- Es ermittelt, wie viel Steuer du sparst, wenn deine Beiträge und die Zulagen als Sonderausgaben abgezogen werden.
- Es vergleicht das mit deinem Zulagenanspruch.
- Ist der Steuervorteil höher, bekommst du die Differenz über den Steuerbescheid zurück. Ist der Zulagenanspruch höher, bleibt es bei den Zulagen.
Du bekommst also nie beides voll, sondern immer das Bessere von beidem. Deshalb lohnt es sich, Zulagenantrag und Anlage AV zu machen – das Finanzamt erstattet nur den Teil, der über den Zulagenanspruch hinausgeht.
Die Höchstbeträge: Nach bisherigem Recht sind es 2.100 € im Jahr inklusive Zulagen. Ab 2027 sind bis zu 1.800 € eigene Beiträge plus die Zulagen absetzbar; bei voller Grundzulage kommst du damit auf 2.340 €. Wie sich das in deinem Fall auswirkt, steht auf unserer Seite zum Steuervorteil.
Warum übersehen viele die Tilgungsleistungen?
Beim klassischen Riester zahlst du Beiträge in einen Sparvertrag. Beim Wohn-Riester tilgst du stattdessen deinen Kredit – und genau diese Tilgung wird wie ein Beitrag behandelt, wenn der Vertrag zertifiziert ist.
Konkret heißt das: Wer jährlich 1.800 € in die Tilgung eines geförderten Darlehens steckt, hat damit denselben Anspruch auf Zulagen und Steuerabzug wie jemand, der 1.800 € in einen Sparvertrag einzahlt. Die Bescheinigung deines Anbieters weist diese Tilgungsleistungen gesondert aus. Mehr dazu unter Eigenheimrente zur Tilgung.
Und das Wohnförderkonto?
In der Ansparphase musst du dafür nichts tun. Das Wohnförderkonto führt die Zentrale Zulagenstelle für Altersvermögen, du bekommst jährlich eine Mitteilung über den Stand. Steuerlich relevant wird es erst in der Auszahlungsphase, also mit Beginn der Rente. Dann versteuerst du den Stand – entweder verteilt oder auf einen Schlag mit 30 Prozent Abschlag.
Was sich dabei mit der Reform ändert, steht unter Besteuerung der Eigenheimrente.
Wie sieht die Günstigerprüfung an einem Beispiel aus?
Fall 1: Familie mit zwei Kindern, 45.000 € Bruttoeinkommen. Eigenbeitrag 1.800 € im Jahr, Zulagen ab 2027: 540 € Grundzulage plus 600 € Kinderzulage, zusammen 1.140 €. In der Steuererklärung werden 1.800 € Beitrag plus die Zulagen angesetzt. Bei diesem Einkommen und zwei Kindern liegt die Steuerersparnis meist unter dem Zulagenanspruch – die Familie behält einfach die Zulagen, und das ist auch das bessere Ergebnis.
Fall 2: Single, 70.000 € Bruttoeinkommen, keine Kinder. Eigenbeitrag ebenfalls 1.800 €, Zulage 540 €. Hier liegt der persönliche Steuersatz deutlich höher, die Ersparnis durch den Sonderausgabenabzug übersteigt die 540 € – die Differenz gibt es über den Steuerbescheid zurück.
Merksatz: Viele Kinder, kleines Einkommen – die Zulagen gewinnen. Kein Kind, hohes Einkommen – der Steuerabzug gewinnt. Du musst dich nicht entscheiden, das Finanzamt macht das für dich. Du musst nur beides beantragen. Wie der Zulagenantrag läuft, steht unter Riester-Zulage beantragen.
Was legst du für die Steuererklärung bereit?
- Die Jahresbescheinigung deines Anbieters nach § 92 EStG. Darauf stehen Beiträge, Tilgungsleistungen, Zulagen und deine Zulagennummer.
- Deine Sozialversicherungsnummer, bei mittelbar Berechtigten zusätzlich die des Partners.
- Die Höhe deines beitragspflichtigen Bruttoeinkommens aus dem Vorjahr.
- Bei mehreren Verträgen: die Bescheinigungen aller Verträge, sonst geht ein Teil des Abzugs verloren.
Läuft dein Vertrag optimal?
Viele holen weniger heraus als möglich: zu niedriger Eigenbeitrag, fehlender Dauerzulagenantrag, Zulagen auf dem falschen Vertrag. Wir prüfen das kostenlos und sagen dir, was sich lohnt.
Was sind die vier teuersten Fehler?
- Kein Zulagenantrag. Die Anlage AV allein bringt dir keine Zulagen. Stell einen Dauerzulagenantrag bei deinem Anbieter, dann läuft es automatisch.
- Fehlende Einwilligung zur Datenübermittlung. Ohne sie kann dein Anbieter die Beiträge nicht ans Finanzamt melden, und der Abzug scheitert oft an der Nachweisfrage.
- Falsches Vorjahresbrutto. Nach bisherigem Recht hängt der Mindesteigenbeitrag daran. Wer zu wenig einzahlt, bekommt gekürzte Zulagen – und merkt es erst Jahre später.
- Kinderzulage beim falschen Elternteil. Sie wird grundsätzlich der Mutter zugeordnet; eine Übertragung auf den Vater ist möglich, muss aber beantragt werden. Prüfe, auf welchem Vertrag sie am meisten bringt. Mehr unter Kinderzulage.
Was gilt, wenn du mehrere Verträge hast?
Das kommt häufiger vor, als man denkt: ein alter Riester-Sparvertrag aus dem ersten Job, dazu der geförderte Bausparvertrag fürs Haus. Steuerlich gilt dann:
- Die Zulagen werden insgesamt nur einmal gezahlt und auf die Verträge verteilt. Du bekommst sie nicht doppelt, nur weil du zwei Verträge hast.
- Der Sonderausgabenabzug ist ebenfalls gedeckelt, die Beiträge aus allen Verträgen zusammen zählen bis zum Höchstbetrag.
- Für die volle Förderung musst du den nötigen Eigenbeitrag insgesamt erreichen. Wer ihn auf zwei Verträge aufteilt und bei keinem die volle Staffel ausschöpft, verschenkt nichts – entscheidend ist die Summe.
- In der Anlage AV gibst du jeden Vertrag einzeln an, sonst fehlt ein Teil der Beiträge in der Prüfung.
Wenn einer der Verträge teuer ist oder schlecht läuft, ist das der Moment, ihn zu prüfen: Ein Anbieterwechsel ist förderunschädlich, eine Kündigung dagegen teuer.
Welche Fristen und Nachholmöglichkeiten gibt es?
Die Steuererklärung für ein Jahr gibst du in der Regel bis zum 31. Juli des Folgejahres ab, mit steuerlicher Vertretung später. Wenn du die Anlage AV in früheren Jahren vergessen hast, ist nicht alles verloren: Solange dein Steuerbescheid noch änderbar ist, kannst du sie nachreichen.
Der Zulagenantrag selbst hat eine eigene Frist: Er muss bis zum Ende des zweiten Kalenderjahres nach dem Beitragsjahr beim Anbieter sein. Mit einem Dauerzulagenantrag erledigt sich das Thema ein für alle Mal.
Zweite Meinung zu deinem Vertrag
Schick uns kurz deine Eckdaten: Vertragsart, Eigenbeitrag, Kinder, laufender Kredit. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Muss ich die Anlage AV jedes Jahr ausfüllen?
Ja, wenn du den Steuervorteil haben willst. Die Zulagen fließen mit einem Dauerzulagenantrag zwar automatisch, der zusätzliche Sonderausgabenabzug wird aber nur über die Steuererklärung gewährt.
Zählen meine Tilgungsleistungen wirklich als Altersvorsorgebeiträge?
Ja, bei einem zertifizierten Wohn-Riester-Vertrag. Dein Anbieter bescheinigt sie, und sie werden steuerlich wie Beiträge behandelt.
Was passiert, wenn ich die Anlage AV vergessen habe?
Solange der Steuerbescheid noch änderbar ist, kannst du sie nachreichen. Ein Blick in den Bescheid lohnt sich, dort steht, ob und wie lange eine Änderung möglich ist.
Bekomme ich Zulagen und Steuervorteil zusammen?
Nicht doppelt. Das Finanzamt prüft, was günstiger ist. Liegt der Steuervorteil höher, bekommst du die Differenz zum Zulagenanspruch erstattet.
Wo finde ich meine Zulagennummer?
Auf der jährlichen Bescheinigung deines Anbieters. Wenn du noch keine hast, wird sie bei der ersten Zulagenbeantragung vergeben.
Ändert sich an der Anlage AV etwas ab 2027?
Die Systematik bleibt: Beiträge eintragen, Günstigerprüfung durch das Finanzamt. Neu sind die Beträge – bis zu 1.800 € eigene Beiträge plus Zulagen und die neue Zulagenstaffel.
Woher die Angaben stammen
Die Angaben zur Anlage AV, zum zusätzlichen Sonderausgabenabzug nach § 10a EStG und zur Günstigerprüfung beruhen auf den Informationen der Finanzverwaltung Nordrhein-Westfalen und der Zentralen Zulagenstelle für Altersvermögen. Die Neuerungen ab 2027 folgen dem Altersvorsorgereformgesetz, das der Bundestag am 27. März 2026 beschlossen hat. Formulare und Zeilennummern ändern sich jährlich, maßgeblich ist das Formular deines Steuerjahres. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
