Egal, ob du bald kaufst, erst sparen willst oder deinen Kredit schneller loswerden möchtest: Für jeden Plan gibt es die passende Wohn-Riester-Lösung. Die Eigenheimrente ist nämlich kein einzelnes Produkt, sondern eine Förderung, die du mit verschiedenen Vertragsformen nutzen kannst. Im Eigenheimrente-Vergleich stellen wir dir die vier wichtigsten Varianten vor: den Wohn-Riester-Bausparvertrag, das Riester-Darlehen, den Kombikredit und Sparverträge mit Wohnentnahme.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Das Beste daran: Ab 2027 legt der Staat bei jeder dieser Varianten deutlich mehr drauf – bis zu 540 € Grundzulage im Jahr und bis zu 300 € für jedes Kind. Hier siehst du, welche Lösung zu deinem Ziel passt. Und damit du dich nicht allein durch Tarife kämpfen musst, finden wir die passende Lösung für dich – kostenlos und unverbindlich.
Zuletzt aktualisiert: 29. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Kauf in einigen Jahren: Wohn-Riester-Bausparvertrag – Eigenkapital mit Zulagen aufbauen und Darlehenszins sichern.
- Kauf jetzt oder Anschlussfinanzierung: Riester-Darlehen – Zulagen fließen direkt in die Tilgung.
- Kauf jetzt mit langer Zinssicherheit: Kombikredit aus Vorausdarlehen und Riester-Bausparvertrag.
- Noch flexibel bleiben: Sparvertrag oder Depot mit vertraglich vorgesehener Wohnentnahme.
- Gleich hohe Förderung bei allen Varianten: ab 2027 bis zu 540 € Grundzulage plus bis zu 300 € je Kind.
- Wir finden die passende Lösung für dich: kostenlos, unverbindlich, in 2 Minuten angefragt.
Inhalt dieser Seite
- Welche vier Wohn-Riester-Lösungen gibt es?
- Welche Lösung passt zu dir?
- Worauf kommt es bei der Wahl der Lösung an?
- Wer bietet Wohn-Riester noch an – und bis wann?
- Was bedeutet die Reform 2027 für dich?
- Rechenbeispiel: erst sparen oder gleich kaufen?
- Wie holst du das Maximum aus deiner Förderung?
- Für wen lohnt sich welche Lösung?
- Wie findest du in 3 Schritten die passende Lösung?
- Was ist außerdem gut zu wissen?
- Häufige Fragen zum Eigenheimrente-Vergleich
Tipp: Wie viel Zulage dir im neuen Altersvorsorgedepot ab 2027 zusteht, rechnest du direkt im Altersvorsorgedepot-Rechner aus.
Passend dazu: Eigenheimrente oder Altersvorsorgedepot?
Ehrlich gerechnet: Die Nachteile der Eigenheimrente und für wen sie ein Ausschlussgrund sind.
Welche vier Wohn-Riester-Lösungen gibt es?
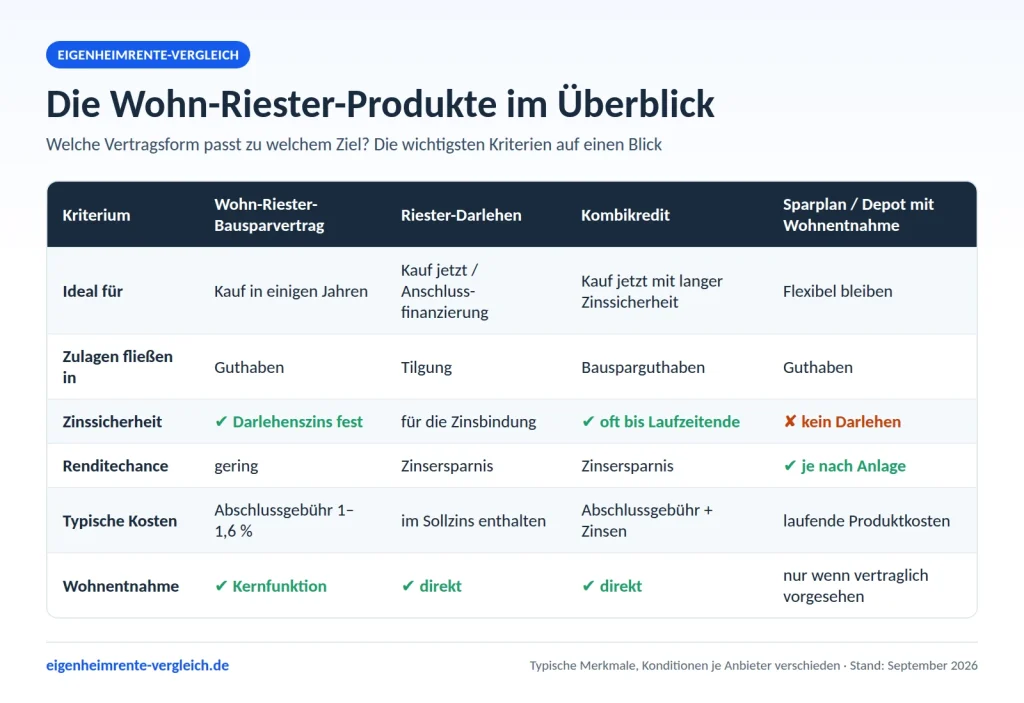
Alle vier Varianten haben eines gemeinsam: Der Staat zahlt Zulagen, und das Geld arbeitet für dein eigenes Zuhause. Der Unterschied liegt darin, wann und wie die Förderung bei dir ankommt – als Eigenkapital, als Sondertilgung oder als flexible Option für später.
1. Wohn-Riester-Bausparvertrag: Eigenkapital plus fester Zins
Der Klassiker unter den Wohn-Riester-Produkten. Du sparst mit staatlichen Zulagen ein Guthaben an. Ist der Vertrag zugeteilt, bekommst du zusätzlich ein Bauspardarlehen zu einem Zinssatz, der schon bei Abschluss feststeht. Das Guthaben dient dir als Eigenkapital für Kauf oder Bau, das Darlehen zur Restfinanzierung oder späteren Umschuldung. Auch die Tilgung des Bauspardarlehens wird gefördert – die Zulagen laufen also weiter. Alles Wichtige dazu findest du auf der Seite Wohn-Riester-Bausparvertrag.
2. Riester-Darlehen: Förderung ab dem ersten Tag
Ein zertifiziertes Annuitätendarlehen, bei dem die Tilgungsanteile deiner Rate als Eigenbeitrag zählen. Die Zulagen werden als Sondertilgung direkt in dein Darlehen gebucht. So sinkt deine Restschuld schneller, und du sparst Zinsen. Das Riester-Darlehen ist ideal, wenn du jetzt kaufst oder eine Anschlussfinanzierung brauchst. Mehr dazu auf der Seite Riester-Darlehen.
3. Kombikredit: sofort kaufen, lange planen
Hier kombinierst du ein tilgungsfreies Vorausdarlehen mit einem Wohn-Riester-Bausparvertrag. Während der Sparphase zahlst du Zinsen auf das Vorausdarlehen und sparst gleichzeitig mit Zulagen im Bausparvertrag. Nach der Zuteilung löst der Bausparvertrag das Vorausdarlehen ab. Dein Vorteil: Der Zins für das Bauspardarlehen steht schon bei Abschluss fest. So kannst du oft über die gesamte Laufzeit mit festen Raten planen.
4. Sparplan, Rentenversicherung oder Depot mit Wohnentnahme: maximal flexibel
Auch Guthaben aus anderen zertifizierten Verträgen kannst du für Wohneigentum entnehmen, wenn der Vertrag das vorsieht. Diese Variante lässt dir die meiste Freiheit: Du entscheidest erst später, ob das Kapital in eine Immobilie oder in eine Rente fließt. Nach der Reform gilt das auch für das neue Altersvorsorgedepot, sofern der Anbieter die Wohnentnahme vorsieht. Wie die Entnahme funktioniert, erklärt die Seite Entnahme für Kauf, Bau und Entschuldung.
Welche Lösung passt zu dir?
Schau einfach, in welcher Zeile du dich wiederfindest. Jede Variante hat ihren eigenen Vorteil:
| Deine Situation | Deine Lösung | Dein Vorteil |
|---|---|---|
| Kauf in 3–7 Jahren geplant | Wohn-Riester-Bausparvertrag | Eigenkapital mit Zulagen aufbauen und Darlehenszins für später sichern |
| Kauf in den nächsten Monaten | Riester-Darlehen oder Kombikredit | Förderung wirkt sofort auf deine Finanzierung |
| Zinsbindung endet in 1–3 Jahren | Bausparvertrag als Zinssicherung oder Riester-Darlehen als Anschluss | Förderung plus Planbarkeit bei der Anschlussfinanzierung |
| Eigentum vorhanden, Darlehen fast getilgt | Entnahme aus vorhandenem Riester-Guthaben | Sondertilgung ganz ohne neuen Vertrag |
| Kaufwunsch noch offen | Vertrag mit vertraglicher Wohnentnahme | Immobilie und Rente bleiben beide möglich |
| Altersgerechter Umbau oder energetische Sanierung geplant | Bausparvertrag oder Vertrag mit Entnahme | Förderung auch für Umbau und Sanierung nutzen |
Du findest dich in mehreren Zeilen wieder oder bist dir unsicher? Kein Problem. Genau dafür sind wir da: Du schilderst uns kurz dein Vorhaben, und wir finden die passende Lösung für dich.
Worauf kommt es bei der Wahl der Lösung an?
Die Zulage ist bei allen Wohn-Riester-Produkten gleich hoch. Den Unterschied machen die Eigenschaften des Vertrags – und genau die schauen wir uns für dich an. Das sind die Punkte, die für deinen Plan zählen:
Zinssicherheit
- Fester Darlehenszins: Beim Bausparvertrag und beim Kombikredit steht der Zins für das spätere Darlehen schon bei Abschluss fest. Das gibt dir Sicherheit, egal wie sich die Zinsen entwickeln.
- Zinsbindung beim Riester-Darlehen: Du weißt über die gesamte Bindungsdauer genau, welche Rate auf dich zukommt.
- Effektiver Jahreszins: Er zeigt dir auf einen Blick, was die Finanzierung insgesamt kostet.
Flexibilität
- Sondertilgungen, damit du bei Extra-Geld schneller schuldenfrei wirst
- Beitragspausen und Sonderzahlungen in der Sparphase
- Möglichkeit, die Bausparsumme anzupassen oder Verträge zu teilen
- Vertraglich vorgesehene Wohnentnahme bei Spar- und Depotverträgen
Kosten im Blick
Jede Vertragsform hat ihre eigene Kostenstruktur – beim Bausparvertrag etwa eine Abschlussgebühr, die sich nach der Bausparsumme richtet. Für das neue Standard-Altersvorsorgedepot gilt ein Kostendeckel von 1 %. Wir achten darauf, dass Bausparsumme, Tarif und Laufzeit genau zu deinem Vorhaben passen.
Sicherheit
- Zinsgarantie für das spätere Darlehen beim Bausparen
- Beitragsgarantie bei Sparprodukten, wenn du Wert darauf legst
- Einlagensicherung bzw. Sicherungseinrichtung des Anbieters
Wer bietet Wohn-Riester noch an – und bis wann?
Zwei Dinge solltest du wissen, bevor du dich für eine der vier Lösungen entscheidest: Es gibt eine feste Frist, und nicht jede Bausparkasse hat überhaupt noch einen Wohn-Riester-Tarif im Programm.
- Frist 31. Dezember 2026: Einen neuen Vertrag nach dem bisherigen Riester-Recht kannst du nur noch bis Jahresende abschließen. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen werden, gilt Bestandsschutz (Bundesfinanzministerium, FAQ zur Reform, Stand 05.05.2026).
- Kein Entweder-oder: Ein bestehender Vertrag kann ab 2027 freiwillig in die neue Förderung wechseln, ohne dass bereits erhaltene Zulagen zurückgezahlt werden müssen (Bundesfinanzministerium, FAQ zur Reform, Stand 05.05.2026). Rückgängig machen lässt sich der Wechsel aber nicht.
- Die Eigenheimrente bleibt: Sie wird ab 2027 in das neue Fördersystem übernommen. Sparen für das eigene Zuhause und die Tilgung eines Wohnungsbaudarlehens bleiben förderfähig (Bundesfinanzministerium, FAQ zur Reform, Stand 05.05.2026).
- Nicht jeder Anbieter ist dabei: Wir haben am 29.09.2026 die Websites und Tarifblätter der Bausparkassen in Deutschland geprüft: Einen Wohn-Riester-Bausparvertrag für Neukunden führt nur ein Teil von ihnen.
Welche Bausparkassen das sind, mit Tarifnamen und Quellen, findest du in unserer Übersicht Wohn-Riester-Anbieter 2026.
Und ganz ehrlich: Lass dich von der Frist nicht in einen Vertrag drängen, der nicht zu dir passt. Ein Bausparvertrag mit falscher Bausparsumme oder zu hoher Sparrate wird durch die Zulage nicht besser. Ob sich der Abschluss vor Jahresende für dich lohnt, erklärt die Seite Eigenheimrente 2027.
Was bedeutet die Reform 2027 für dich?
Mit dem Altersvorsorgereformgesetz wird die Eigenheimrente für alle Varianten attraktiver. Diese drei Punkte sind für deine Entscheidung besonders wichtig:
- Höhere Zulagen für alle Lösungen: Die neue Grundzulage von bis zu 540 € und die Kinderzulage von bis zu 300 € gibt es, egal ob du in einen Bausparvertrag einzahlst oder ein Riester-Darlehen tilgst. Für jeden Euro bis 360 € im Jahr gibt der Staat 50 Cent dazu, für jeden weiteren Euro bis 1.800 € noch einmal 25 Cent.
- Immobilienbezug gezielt wählen: Anbieter müssen die Wohnentnahme bei neuen Verträgen nicht mehr zwingend vorsehen. Bei Bausparverträgen und Riester-Darlehen ist der Immobilienbezug ohnehin der Kern des Produkts. Bei Spar- und Depotverträgen solltest du darauf achten, dass die Wohnentnahme ausdrücklich im Vertrag steht.
- Das neue Altersvorsorgedepot: Es richtet sich an Sparer, die keine Immobilie planen; wir informieren darüber nur und vermitteln es nicht. Wer Wohneigentum anstrebt, ist mit der Eigenheimrente meist besser bedient. Den direkten Vergleich findest du unter Eigenheimrente oder Altersvorsorgedepot.
Alle weiteren Neuerungen fasst die Seite Eigenheimrente 2027 für dich zusammen.
Rechenbeispiel: erst sparen oder gleich kaufen?
Familie Weber (zwei Kinder, beide Eltern angestellt) plant den Kauf einer Wohnung und schaut sich zwei Wege an. Beide Eltern zahlen je 1.800 € im Jahr ein bzw. tilgen diesen Betrag:
| Kriterium | Variante A: erst sparen | Variante B: jetzt kaufen |
|---|---|---|
| Lösung | Wohn-Riester-Bausparvertrag, Kauf in 5 Jahren | Riester-Darlehen, Kauf sofort |
| Zulagen pro Jahr (ab 2027) | 1.680 € ins Guthaben | 1.680 € in die Tilgung |
| Zulagen nach 5 Jahren | 8.400 € zusätzliches Eigenkapital | 8.400 € weniger Restschuld |
| Dein Vorteil | niedrigerer Finanzierungsbedarf und fester Darlehenszins | Miete entfällt sofort, Zinsersparnis durch schnellere Tilgung |
Die gute Nachricht: In beiden Varianten bekommt Familie Weber genau gleich viel Förderung. Welcher Weg besser passt, hängt von der Miete während der Sparphase, vom geplanten Kaufzeitpunkt und von der persönlichen Planung ab. Genau das rechnen wir gern mit dir durch. Wie viel Förderung in deiner Konstellation drin ist, siehst du vorab im Eigenheimrente-Rechner.
Wie holst du das Maximum aus deiner Förderung?
Mit diesen fünf Punkten nutzt du die Eigenheimrente optimal – wir achten bei deiner Lösung auf alle davon:
- Den festen Zins nutzen: Die Zulage ist bei allen Produkten gleich. Einen echten Extra-Vorteil bringt dir ein Darlehenszins, der von Anfang an feststeht.
- Die Bausparsumme passend wählen: Maßgeblich ist, wie viel Eigenkapital und Darlehen du realistisch brauchst.
- Wohnentnahme sichern: Bei neuen Spar- und Depotverträgen sollte sie ausdrücklich im Vertrag stehen.
- Zeitplan abstimmen: Ein Bausparvertrag spielt seine Stärken aus, wenn du in einigen Jahren kaufst. Willst du in zwölf Monaten kaufen, ist ein Riester-Darlehen die passende Wahl.
- Selbst wohnen einplanen: Gefördert wird dein eigenes Zuhause. Wie du die Förderung bei einem späteren Umzug mitnimmst, erfährst du unter Verkauf, Vermietung und Auszug.
Für wen lohnt sich welche Lösung?
- Familien mit Kaufwunsch in ein paar Jahren: Mit dem Wohn-Riester-Bausparvertrag wachsen Eigenkapital und Zulagen gemeinsam – bei zwei Kindern und zwei Verträgen sind das 1.680 € Zulagen im Jahr.
- Käufer, die jetzt zuschlagen: Mit dem Riester-Darlehen fließt jede Zulage sofort in die Tilgung.
- Eigentümer mit auslaufender Zinsbindung: Riester-Darlehen oder Bausparvertrag machen die Anschlussfinanzierung planbar und gefördert.
- Sicherheitsbewusste Planer: Der Kombikredit verbindet sofortigen Kauf mit langer Zinssicherheit.
- Alle, die sich noch nicht festlegen wollen: Ein Vertrag mit Wohnentnahme hält dir Immobilie und Rente offen.
- Selbstständige und Freiberufler: Ab 2027 sind viele erstmals direkt dabei. Mehr unter Eigenheimrente für Selbstständige.
Wie findest du in 3 Schritten die passende Lösung?
- Anfrage stellen: Du beschreibst kurz dein Vorhaben – Kauf, Bau, Anschlussfinanzierung oder Sanierung. Das dauert zwei Minuten.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, welche Variante und welche Förderung zu deinem Plan passen.
- Förderung sichern: Du entscheidest in Ruhe, und ab dann legt der Staat jedes Jahr mit drauf.
Was ist außerdem gut zu wissen?
- Selbst wohnen: Gefördert wird die Wohnung oder das Haus, in dem du selbst wohnst.
- Steuer erst im Alter: Die Förderung wird im Ruhestand versteuert, meist mit einem niedrigeren Steuersatz als heute. Mehr dazu unter Besteuerung.
- Mehrere Verträge möglich: Du kannst zum Beispiel einen Bausparvertrag zur Zinssicherung neben einem laufenden Riester-Darlehen haben. Die Zulagen gibt es insgesamt bis zu den gesetzlichen Höchstbeträgen.
Wir finden die passende Lösung für dich
Beschreib uns kurz dein Vorhaben – Kauf, Bau, Anschlussfinanzierung oder Sanierung. Wir melden uns mit einer persönlichen Einschätzung, welche Wohn-Riester-Lösung am meisten für dich herausholt.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Eigenheimrente-Vergleich
Ist die Zulage bei allen Wohn-Riester-Produkten gleich hoch?
Ja. Die Höhe der Zulagen hängt nicht vom Produkt ab, sondern von deinem Eigenbeitrag, deiner Zulageberechtigung und der Zahl deiner Kinder. Ab 2027 sind das bis zu 540 € Grundzulage und bis zu 300 € je Kind.
Welche Wohn-Riester-Lösung ist die beste für mich?
Das hängt von deinem Zeitplan ab. Kaufst du bald, passt meist ein Riester-Darlehen. Willst du erst Eigenkapital aufbauen, ist der Bausparvertrag mit festem Darlehenszins ideal. Wir finden gern die passende Lösung für dich.
Kann ich mehrere Wohn-Riester-Verträge haben?
Ja. Die Zulagen gibt es insgesamt bis zu den gesetzlichen Höchstbeträgen. Mehrere Verträge können sinnvoll sein, etwa ein Bausparvertrag zur Zinssicherung neben einem laufenden Riester-Darlehen.
Kann ich die Förderung auch für eine Sanierung nutzen?
Ja, für einen barrierereduzierenden Umbau oder eine energetische Sanierung. Details findest du unter Umbau und Sanierung.
Bis wann kann ich noch einen Wohn-Riester-Vertrag nach altem Recht abschließen?
Bis zum 31. Dezember 2026. Verträge, die bis dahin abgeschlossen werden, haben Bestandsschutz und können ab 2027 freiwillig in die neue, höhere Förderung wechseln. Neue Verträge ab 2027 laufen direkt nach den neuen Regeln.
Muss ich den Vertrag bei meiner Hausbank abschließen?
Nein. Bausparverträge und Riester-Darlehen gibt es bei Bausparkassen, Banken und Versicherungen. Einen Wohn-Riester-Bausparvertrag für Neukunden führt allerdings nur ein Teil der Bausparkassen – welche das sind, steht in unserer Übersicht Wohn-Riester-Anbieter 2026. Du musst dich aber nicht selbst durch alle Angebote arbeiten – schick uns einfach deine Anfrage.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der ZfA / Deutsche Rentenversicherung und dem Bundesministerium der Finanzen.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 29. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
