Wie viel Geld legt der Staat ab 2027 auf dein Zuhause drauf? Finde es in 30 Sekunden heraus. Mit dem Eigenheimrente-Rechner siehst du sofort, wie viel Grund- und Kinderzulage dir zusteht – und wie groß dein Plus gegenüber dem alten Riester-Recht ist. Das Ergebnis erscheint in einem großen grünen Kasten, darunter der direkte Vergleich alt gegen neu.
Trag einfach deinen Beitrag, deine Kinder und dein Vorjahreseinkommen ein. Wenn du wissen willst, welcher Vertrag zu deinem Ergebnis passt, prüfen wir das anschließend kostenlos für dich.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
So funktioniert der Rechner
- Zahlweise wählen: Klick oben auf „pro Monat“ oder „pro Jahr“.
- Eigenbeitrag eintragen: deine Einzahlung oder Tilgung ohne Zulagen, z. B. 150 € im Monat.
- Kinder angeben: Anzahl der Kinder mit Kindergeld, getrennt nach Geburtsjahr.
- Einkommen eintragen: nur für den Vergleich mit dem alten Recht nötig.
- Plus ablesen: Der grüne Kasten zeigt, wie viel mehr Zulage du ab 2027 bekommst.
Tipp: Wie viel Zulage dir im neuen Altersvorsorgedepot ab 2027 zusteht, rechnest du direkt im Altersvorsorgedepot-Rechner aus.
Wie funktioniert der Eigenheimrente-Rechner?
Vereinfachte Modellrechnung ohne Gewähr. Beträge können mit Punkt oder Komma eingegeben werden (z. B. 1.800 oder 150,50). Vergleich bei gleichem Eigenbeitrag; bisheriges Recht mit Mindesteigenbeitrag von 4 % des Vorjahreseinkommens. Kinderzulage ab 2027 angenommen mit 1 € je Euro Eigenbeitrag, höchstens 300 € je Kind. Ein möglicher zusätzlicher Steuervorteil kommt noch obendrauf. Keine Steuer- oder Anlageberatung.
Wie viel mehr bringt dir die Reform?
Der Rechner zeigt dir auf einen Blick, wie stark die neue Förderung ab 2027 ist. Bisher gab es höchstens 175 € Grundzulage – und die nur, wenn du jedes Jahr 4 % deines Vorjahreseinkommens eingezahlt hast. Ab 2027 fällt diese Regel weg. Dein Beitrag bringt direkt Zulage, ganz ohne Einkommensbezug:
- Grundzulage: 50 % auf die ersten 360 € Eigenbeitrag plus 25 % auf den Teil bis 1.800 € – bis zu 540 € im Jahr.
- Kinderzulage: 1 € Zulage je Euro Eigenbeitrag, bis zu 300 € für jedes Kind, egal wann es geboren wurde.
- Berufseinsteigerbonus: einmalig 200 € extra, wenn du jünger als 25 bist.
- Mindestbeitrag: schon ab 120 € im Jahr, also 10 € im Monat, fließen Zulagen.
Nach altem Recht rechnet der Rechner mit 175 € Grundzulage, 300 € Kinderzulage für ab 2008 geborene und 185 € für früher geborene Kinder. Wird der Mindesteigenbeitrag von 4 % des Vorjahreseinkommens (höchstens 2.100 €, abzüglich Zulagen, mindestens 60 €) nicht erreicht, werden die Zulagen anteilig gekürzt – genau so, wie es bisher gesetzlich geregelt war.
Tipp: Probier verschiedene Beträge aus – zum Beispiel 30 €, 100 € und 150 € im Monat. Bei 30 € im Monat legt der Staat 50 % obendrauf, bei 150 € im Monat holst du die volle Grundzulage von 540 € heraus. Welcher Beitrag zu dir passt, erklärt die Seite Eigenbeitrag.
Wie sieht das Plus in den Rechenbeispielen aus?
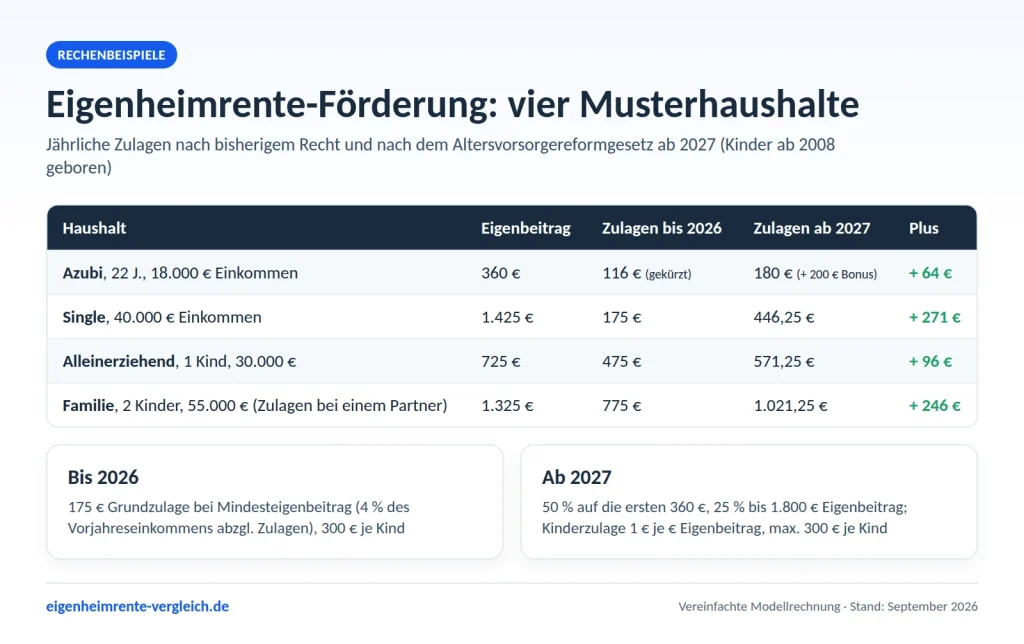
Die Musterhaushalte zeigen: Bei gleichem Eigenbeitrag steigt die Förderung ab 2027 spürbar. Am meisten gewinnen Sparer ohne Kinder mit mittlerem Einkommen, weil sie bisher trotz hoher Beiträge nur 175 € Grundzulage bekamen. Auszubildende und Geringverdiener profitieren, weil die anteilige Kürzung wegfällt. Und Familien bekommen zusätzlich die höhere Grundzulage obendrauf.
| Das bist du | Beitrag im Monat | Zulagen bisher | Zulagen ab 2027 | Dein Plus pro Jahr |
|---|---|---|---|---|
| Single, 45.000 € Einkommen | 150 € | 175 € | 540 € | + 365 € |
| Alleinerziehend, 1 Kind, 35.000 € | 100 € | 475 € | 690 € | + 215 € |
| Familie, 2 Kinder, 45.000 € | 150 € | 775 € | 1.140 € | + 365 € |
Wie liest du dein Ergebnis?
Die Zulagen sind beim Altersvorsorgedepot übrigens genauso hoch – der Rechner oben gilt für beide Wege. Unterschiedlich ist nur, was aus dem Geld wird. Die Gegenüberstellung findest du unter Eigenheimrente oder Altersvorsorgedepot.
Angenommen, du zahlst 100 € im Monat, hast ein Kind (geboren nach 2008), 35.000 € Vorjahreseinkommen und planst zehn Jahre. Der Rechner zeigt dir dann:
- Grundzulage ab 2027: 390 € – 180 € für die ersten 360 € und 210 € für die weiteren 840 €.
- Kinderzulage ab 2027: 300 €.
- Zulagen pro Jahr: 690 €, das sind 57,5 % Förderquote.
- Zulagen nach bisherigem Recht: 475 €.
- Dein Plus durch die Reform: + 215 € pro Jahr, groß im grünen Kasten – das sind + 2.150 € in zehn Jahren.
- Zulagen in zehn Jahren: 6.900 €.
Darunter siehst du im Balkendiagramm alt und neu direkt nebeneinander. In diesem Beispiel steigt deine Förderung um rund 45 % – bei genau demselben Beitrag.
Welche Rolle spielen Steuervorteil und Zinsersparnis?
Der Rechner zeigt bewusst die Zulagen, denn die sind für alle gleich geregelt. Oft kommt aber noch mehr dazu:
- Steuervorteil: Über den Sonderausgabenabzug kann das Finanzamt dir zusätzlich Geld erstatten – vor allem, wenn du gut verdienst und keine Kinder hast. Wie das funktioniert, liest du unter Steuervorteil.
- Zinsersparnis: Fließen die Zulagen in die Tilgung eines Riester-Darlehens, sinkt deine Restschuld schneller und du zahlst weniger Zinsen. Beispiel: Bei 200.000 € Darlehen sparen 1.140 € Zulagen im Jahr fast 20.000 € Zinsen. Mehr unter Tilgung.
- Fester Darlehenszins: Mit einem Wohn-Riester-Bausparvertrag sicherst du dir zusätzlich den Zins für später.
Gut zu wissen: Die geförderten Beträge werden erst im Alter versteuert, meist mit einem niedrigeren Steuersatz als heute. Ab 2028 ist das nach fünf Jahren erledigt. Details findest du unter Wohnförderkonto.
Wie kommst du vom Ergebnis zu deiner Förderung?
Du kennst jetzt dein Plus. Der nächste Schritt ist die passende Lösung für deinen Plan:
| Dein Ziel | Deine Lösung |
|---|---|
| Eigenkapital für Kauf oder Bau ansparen | Wohn-Riester-Bausparvertrag |
| Laufenden Kredit schneller abbezahlen | Tilgung mit Eigenheimrente |
| Jetzt kaufen mit geförderter Tilgung | Riester-Darlehen |
| Bestehenden Riester-Vertrag verbessern | Vertrag in die neue Förderung bringen |
| Alle Varianten auf einen Blick | Eigenheimrente-Vergleich |
Du musst das nicht allein herausfinden. Schick uns dein Ergebnis und ein paar Eckdaten – wir melden uns mit einer persönlichen Einschätzung, welche Lösung dir am meisten bringt.
Wie kommst du in 3 Schritten zu deiner Förderung?
- Plus berechnen: Mit dem Rechner oben – das hast du vielleicht schon erledigt.
- Anfrage stellen: Das Formular dauert zwei Minuten, Unterlagen brauchst du noch nicht.
- Förderung sichern: Wir zeigen dir, welcher Vertrag passt – und ab dann legt der Staat jedes Jahr drauf.
Warum solltest du nicht zu lange warten?
- Jedes Jahr zählt: Zulagen gibt es pro Beitragsjahr. Was du nicht nutzt, ist weg.
- Beide Vorteile sichern: Wer bis 31. Dezember 2026 einen Wohn-Riester-Vertrag abschließt, bekommt Bestandsschutz nach altem Recht und kann ab 2027 in die neue Förderung wechseln.
- Kinderzulage mitnehmen: Die Kinderzulage fließt nur, solange Kindergeld gezahlt wird.
- Zinsen sparen: Je früher die Zulagen in die Tilgung fließen, desto mehr sparst du.
Dein Ergebnis steht – hol dir jetzt dein Plus
Wir prüfen kostenlos, welcher Vertrag zu deinem Ergebnis passt und wie du die Förderung am besten mit deiner Finanzierung verbindest.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Eigenheimrente-Rechner
Wie genau ist der Rechner?
Der Rechner bildet die gesetzlichen Zulagenregeln vereinfacht ab und gibt dir eine sehr gute Orientierung. Die tatsächliche Zulage setzt die Zentrale Zulagenstelle für Altersvermögen fest.
Welches Einkommen muss ich eintragen?
Dein rentenversicherungspflichtiges Bruttoeinkommen aus dem Vorjahr, als Beamter deine Besoldung. Für die neue Förderung ab 2027 spielt das Einkommen keine Rolle – es wird nur für den Vergleich mit dem alten Recht gebraucht.
Gilt das Ergebnis auch für ein Riester-Darlehen?
Ja. Trag als Eigenbeitrag einfach den Tilgungsanteil deiner Rate ein – ohne Zinsen.
Was bedeutet der orange Kasten?
Er erscheint, wenn du nach altem Recht mehr Zulagen bekommen würdest, zum Beispiel bei sehr kleinem Beitrag mit Kindern. Dann lohnt sich ein genauer Blick – wir rechnen beide Varianten kostenlos für dich durch.
Wir sind ein Paar – wie rechnen wir?
Rechne für jeden Partner einzeln und zähl die Ergebnisse zusammen. Jeder zulageberechtigte Partner bekommt seine eigene Grundzulage, die Kinderzulage bekommt ein Elternteil.
Was mache ich mit meinem Ergebnis?
Stell eine kostenlose Anfrage. Wir zeigen dir, welcher Vertrag zu deinem Plus passt und wie du die Förderung ab 2027 voll ausschöpfst.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Die Rechenregeln basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der Bundesregierung.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Vereinfachte Modellrechnung, keine individuelle Steuer- oder Rechtsberatung.
