Dein Riester-Guthaben kann schon heute zu Eigenkapital für dein Zuhause werden – und du behältst dabei die komplette Förderung. Mit der Wohn-Riester-Entnahme, im Gesetz „Altersvorsorge-Eigenheimbetrag“ genannt, holst du dein gefördert angespartes Geld aus dem Vertrag und steckst es direkt in Kauf, Bau, Entschuldung, Genossenschaftsanteile, einen barrierereduzierenden Umbau oder eine energetische Sanierung. Zulagen und Steuervorteile musst du nicht zurückzahlen.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Das bedeutet für dich: weniger Kredit, weniger Zinsen und schneller schuldenfrei. Hier erfährst du, wofür du das Geld einsetzen kannst, welche Beträge und Fristen gelten und wie einfach der Antrag funktioniert. Auf Wunsch prüfen wir kostenlos, wie viel die Entnahme bei deinem Vorhaben bringt.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Förderung bleibt erhalten: Keine Rückzahlung von Zulagen oder Steuervorteilen.
- Mehr Eigenkapital: Dein Guthaben senkt den Darlehensbedarf beim Kauf oder Bau.
- Flexibel einsetzbar: Kauf, Bau, Entschuldung, Genossenschaftsanteile, barrierereduzierender Umbau und energetische Sanierung.
- Schon ab 3.000 €: So viel entnimmst du nach bisherigem Recht mindestens, bei Umbau und Sanierung gelten 6.000 € bzw. 20.000 € Aufwand. Ab 2028 wird das auf einheitlich 3.000 € je Verwendung vereinfacht.
- Jederzeit in der Ansparphase: Antrag spätestens zehn Monate vor Beginn der Auszahlungsphase.
- Noch einfacher ab 2028: einheitlicher Mindestaufwand von 3.000 € für alle Verwendungszwecke.
Inhalt dieser Seite
- Wie wird dein Riester-Guthaben zu Eigenkapital?
- Wofür kannst du das Geld einsetzen?
- Wie viel kannst du entnehmen?
- Wie senkt eine Entnahme den Kredit beim Wohnungskauf?
- Wie stellst du den Antrag auf Entnahme?
- Wann ist der beste Zeitpunkt für die Entnahme?
- Wie lassen sich Entnahme und Riester-Darlehen kombinieren?
- Für wen lohnt sich die Entnahme besonders?
- Wie klappt die Entnahme reibungslos?
- Wie kommst du in 3 Schritten zu deiner Entnahme?
- Häufige Fragen zur Wohn-Riester-Entnahme
Schon einen Riester-Vertrag? So nutzt du ihn fürs Eigenheim – die drei Wege im Überblick.
Wie wird dein Riester-Guthaben zu Eigenkapital?
Der Altersvorsorge-Eigenheimbetrag nach § 92a EStG ist das gefördert angesparte Kapital, das du aus deinem Riester-Vertrag für dein selbstgenutztes Zuhause entnimmst. Das Besondere: Anders als bei einer Kündigung bleibt jeder Euro Förderung bei dir. Du musst weder Zulagen noch Steuervorteile zurückzahlen. Der entnommene Betrag wird stattdessen auf deinem Wohnförderkonto erfasst und erst im Ruhestand versteuert – meist mit einem niedrigeren Steuersatz als heute.
Die Entnahme funktioniert nicht nur aus Bausparverträgen, sondern aus allen zertifizierten Riester-Verträgen, also auch aus Banksparplänen, Fondssparplänen oder Rentenversicherungen, sofern der Vertrag sie vorsieht. Bei neuen Verträgen ab 2027 ist die Wohnentnahme keine Pflichtoption mehr. Ob dein Vertrag sie enthält, schauen wir uns gern kostenlos für dich an.
Wofür kannst du das Geld einsetzen?
Kauf oder Bau
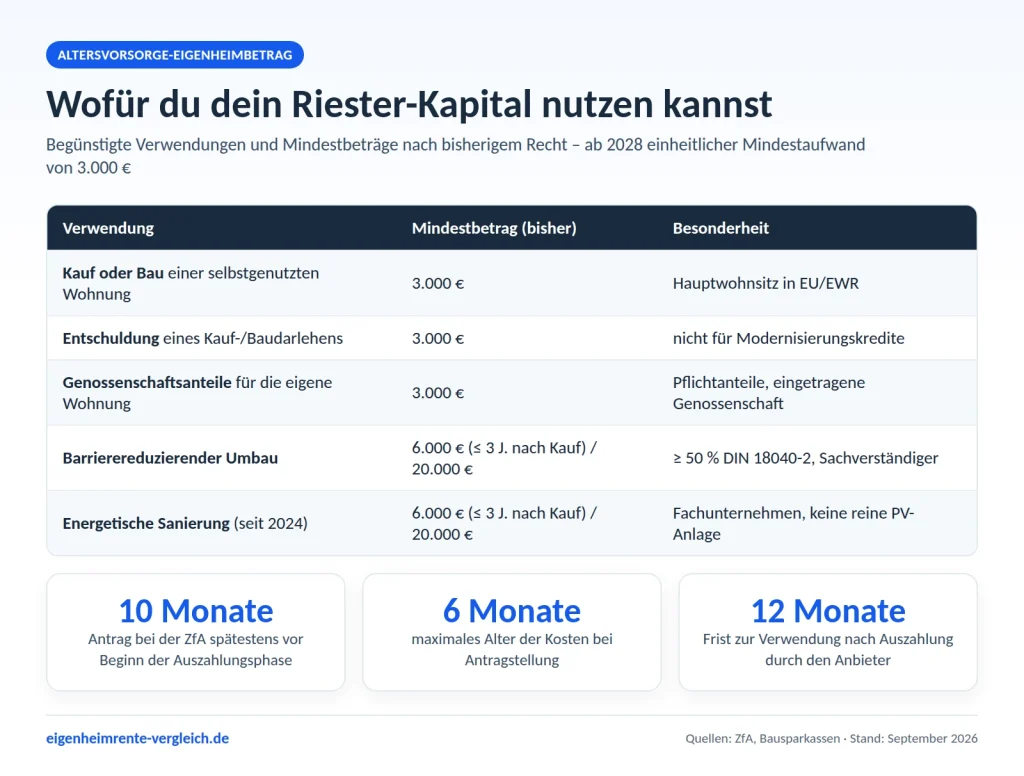
Dein Guthaben wird zum Eigenkapital für den Kauf oder Bau einer Wohnung, die du selbst als Hauptwohnsitz oder Lebensmittelpunkt nutzt. Die Wohnung kann in Deutschland oder in einem anderen Staat der EU bzw. des EWR liegen. Nach bisherigem Recht entnimmst du dafür mindestens 3.000 €. Mehr Eigenkapital heißt: ein kleineres Darlehen und weniger Zinsen über die gesamte Laufzeit.
Entschuldung
Du hast schon gekauft oder gebaut? Dann kannst du mit dem Kapital das Darlehen tilgen, das du für den Kauf oder Bau deines selbstgenutzten Zuhauses aufgenommen hast. Auch hier gilt ein Mindestbetrag von 3.000 €. Darlehen für Anbauten oder Modernisierungen laufen über andere Wege. Der ideale Zeitpunkt ist das Ende deiner Zinsbindung, weil dann keine Vorfälligkeitsentschädigung anfällt. Mehr dazu unter Eigenheimrente zur Tilgung nutzen.
Genossenschaftsanteile
Du wohnst lieber in einer Genossenschaft? Auch dafür ist die Entnahme gemacht. Begünstigt ist der Erwerb von Pflichtanteilen an einer eingetragenen Wohnungsgenossenschaft, wenn du die Genossenschaftswohnung selbst nutzt. Mindestbetrag: 3.000 €.
Barrierereduzierender Umbau und energetische Sanierung
Mach dein Zuhause fit für die Zukunft. Für Umbauten gelten nach bisherigem Recht Mindestaufwendungen von 6.000 €, wenn die Maßnahme innerhalb von drei Jahren nach Anschaffung oder Herstellung erfolgt, sonst 20.000 €. Beim barrierereduzierenden Umbau entfallen mindestens 50 Prozent der Kosten auf Maßnahmen nach DIN 18040 Teil 2, bestätigt durch einen Sachverständigen. Energetische Maßnahmen sind seit dem 1. Januar 2024 begünstigt. Alle Details findest du unter Umbau und energetische Sanierung.
Wie viel kannst du entnehmen?
Nach bisherigem Recht kannst du dein Kapital ganz oder teilweise entnehmen. Bei einer Teilentnahme bleiben mindestens 3.000 € im Vertrag. Nach Angaben von Wüstenrot entfällt diese Pflicht mit der Reform. Außerdem gilt ab 2028 statt der unterschiedlichen Mindestbeträge ein einheitlicher Mindestaufwand von 3.000 € für alle Verwendungszwecke. Die Entnahme wird damit noch flexibler.
| Regel | Bisher | Nach der Reform |
|---|---|---|
| Mindestentnahme Kauf, Bau, Entschuldung, Genossenschaft | 3.000 € | einheitlicher Mindestaufwand 3.000 € (ab 2028) |
| Mindestaufwand Umbau / Sanierung | 6.000 € bzw. 20.000 € | einheitlicher Mindestaufwand 3.000 € (ab 2028) |
| Restguthaben bei Teilentnahme | mindestens 3.000 € | Pflicht entfällt |
| Wohnentnahme im Vertrag | Pflichtoption | freiwillige Option bei neuen Verträgen |
Wie senkt eine Entnahme den Kredit beim Wohnungskauf?
Martin, 42 Jahre, hat in 15 Jahren rund 24.000 € in einem Riester-Banksparplan angespart. Jetzt kauft er eine Eigentumswohnung für 320.000 €. Statt sein Riester-Guthaben bis zur Rente liegen zu lassen, setzt er es sofort als Eigenkapital ein.
| Position | Betrag |
|---|---|
| Kaufpreis | 320.000 € |
| Kaufnebenkosten (ca. 10 %) | 32.000 € |
| Eigenes Erspartes | 40.000 € |
| Entnahme aus Riester-Vertrag | 24.000 € |
| Darlehensbedarf | 288.000 € |
Das Ergebnis: Martins Darlehensbedarf sinkt um 24.000 €. Bei einem Sollzins von 3,8 Prozent spart er allein im ersten Jahr rund 900 € Zinsen. Der entnommene Betrag wird auf seinem Wohnförderkonto gebucht und im Ruhestand versteuert. Wie das genau funktioniert, zeigt die Seite Besteuerung der Eigenheimrente.
Wie stellst du den Antrag auf Entnahme?
Den Antrag stellst du nicht bei deinem Anbieter, sondern bei der Zentralen Zulagenstelle für Altersvermögen (ZfA). Eine Übersicht aller Formulare der Zulagenstelle mit ihren Fristen findest du hier. Nach deren Angaben gelten drei Fristen, die sich gut planen lassen:
- Antrag: spätestens zehn Monate vor Beginn der Auszahlungsphase.
- Kostennachweise: Die Aufwendungen sind bei Antragstellung nicht älter als sechs Monate.
- Verwendung: Das Geld wird innerhalb von zwölf Monaten nach Auszahlung durch den Anbieter für dein Zuhause eingesetzt.
Der Ablauf in der Praxis:
- Du stellst den Antrag auf Entnahme bei der ZfA – mit Angaben zur Immobilie und zur Verwendung.
- Die ZfA prüft die Voraussetzungen und schickt dir einen Bescheid.
- Mit dem Bescheid beantragst du die Auszahlung bei deinem Anbieter.
- Dein Anbieter zahlt aus und meldet den Betrag an die ZfA.
- Die ZfA bucht den Betrag auf deinem Wohnförderkonto.
Rechtzeitig starten, entspannt kaufen: Zwischen Antrag, Bescheid und Auszahlung können einige Wochen liegen. Wenn du das Kapital für den Notartermin oder die Kaufpreiszahlung brauchst, plane die Entnahme frühzeitig ein. Wir behalten die Fristen gern mit dir im Blick: Jetzt kostenlos anfragen.
Wann ist der beste Zeitpunkt für die Entnahme?
Die Entnahme ist in der gesamten Ansparphase möglich. Welcher Moment für dich am meisten bringt, hängt von deinem Vorhaben ab:
| Zeitpunkt | Dein Vorteil | Gut zu planen |
|---|---|---|
| Beim Kauf oder Bau | senkt den Darlehensbedarf und damit die Zinsen von Anfang an | nach bisherigem Recht längere Laufzeit der 2-Prozent-Erhöhung |
| Am Ende einer Zinsbindung | Sondertilgung ohne Vorfälligkeitsentschädigung | rechtzeitig vor dem Stichtag beantragen |
| Kurz vor Rentenbeginn | Wohnförderkonto wächst kaum noch | Antrag spätestens zehn Monate vor der Auszahlungsphase |
| Ab 2028 | keine 2-Prozent-Erhöhung mehr, einheitlicher Mindestaufwand | Übergangsregeln mit dem Anbieter klären |
Für Wohnförderkonten, die ab 2028 gebildet werden, entfällt die Erhöhung um 2 Prozent im Jahr, und die Besteuerung im Alter erfolgt über fünf Jahre; entnimmst du dein Kapital schon vorher, gelten die bisherigen Regeln weiter (Quelle: LBS, Stand 07/2026). Wer jetzt kauft, profitiert dagegen sofort von einem kleineren Kredit und niedrigeren Zinsen. Welche Variante sich für dich mehr rechnet, rechnen wir gern kostenlos mit dir durch.
Wie lassen sich Entnahme und Riester-Darlehen kombinieren?
Du hast schon Riester-Guthaben angespart? Dann nutzt du die Entnahme. Du hast noch kein Guthaben? Dann lenkst du die Förderung über ein Riester-Darlehen direkt in die Tilgung. Das Beste: Beide Wege lassen sich kombinieren.
- Schritt 1: Dein Guthaben fließt als Eigenkapital in den Kauf.
- Schritt 2: Anschließend tilgst du mit einem Riester-Darlehen oder einem Wohn-Riester-Bausparvertrag weiter gefördert – und der Staat legt jedes Jahr Zulagen obendrauf.
So nutzt du deine bisherige Förderung sofort und sicherst dir zusätzlich die höheren Zulagen ab 2027: bis zu 540 € Grundzulage im Jahr und bis zu 300 € für jedes Kind. Einen Überblick über alle Varianten findest du im Eigenheimrente-Vergleich.
Für wen lohnt sich die Entnahme besonders?
- Käufer mit Riester-Vertrag: Du hast schon Geld angespart und brauchst Eigenkapital für Haus oder Wohnung.
- Eigentümer mit laufendem Kredit: Deine Zinsbindung endet bald, und du willst die Restschuld mit einer Sondertilgung drücken.
- Mitglieder einer Wohnungsgenossenschaft: Du finanzierst deine Pflichtanteile mit gefördertem Kapital.
- Eigentümer mit Umbauplänen: Du willst barrierearm wohnen oder dein Zuhause energetisch sanieren.
- Alle, die im Alter mietfrei wohnen wollen: Jeder Euro weniger Kredit bringt dich schneller ans Ziel.
Wie klappt die Entnahme reibungslos?
Mit ein paar einfachen Punkten läuft alles glatt:
- Früh beantragen: Plane ein paar Wochen Vorlauf bis zum Notartermin ein.
- Richtigen Zweck wählen: Die Entschuldung gilt für Darlehen zum Kauf oder Bau, Umbau und Sanierung haben eigene Regeln.
- Mindestbeträge kennen: Nach bisherigem Recht entnimmst du mindestens 3.000 €, ab 2028 gilt ein einheitlicher Mindestaufwand von 3.000 €.
- Selbst wohnen: Die Förderung gilt für dein eigenes Zuhause.
- Weiter denken: Ziehst du später um, nimmst du die Förderung mit, wenn du fristgerecht wieder ein eigenes Zuhause kaufst – mehr dazu unter Verkauf, Vermietung und Auszug.
Wie kommst du in 3 Schritten zu deiner Entnahme?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, wie viel dein Riester-Guthaben für Kauf, Tilgung oder Umbau bringt und welcher Zeitpunkt passt.
- Guthaben einsetzen: Du entscheidest in Ruhe – und dein gefördertes Kapital arbeitet ab sofort für dein Zuhause.
Mach dein Riester-Guthaben zu Eigenkapital
Sag uns kurz, ob du kaufen, bauen, tilgen oder umbauen willst. Wir prüfen kostenlos, wie viel die Entnahme bei dir bringt und wann der beste Zeitpunkt ist.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Wohn-Riester-Entnahme
Muss ich bei der Entnahme Zulagen zurückzahlen?
Nein. Wenn du das Geld für dein selbstgenutztes Zuhause verwendest, bleibt die Förderung vollständig erhalten. Der entnommene Betrag wird auf dem Wohnförderkonto erfasst und erst im Alter versteuert.
Kann ich auch aus einer Riester-Rentenversicherung entnehmen?
Ja, wenn der Vertrag zertifiziert ist und die Entnahme vorsieht. Bei Versicherungen kann der entnehmbare Betrag durch Kosten und Garantien geringer sein als die Summe der Einzahlungen. Wir schauen gern kostenlos für dich nach.
Kann ich das Geld für eine Ferienwohnung nutzen?
Die Förderung ist für dein eigenes Zuhause gedacht, also für die Wohnung, die du als Hauptwohnsitz oder Lebensmittelpunkt selbst nutzt.
Darf ich mehrmals entnehmen?
Grundsätzlich ja, solange jede Entnahme die jeweiligen Voraussetzungen und Mindestbeträge erfüllt und rechtzeitig vor der Auszahlungsphase beantragt wird.
Was wird ab 2028 einfacher?
Ein einheitlicher Mindestaufwand von 3.000 € ersetzt die bisherigen unterschiedlichen Mindestbeträge. Außerdem entfällt für Wohnförderkonten, die ab dem 01.01.2028 gebildet werden, die 2-Prozent-Erhöhung; bestehende Konten laufen nach bisherigem Recht weiter (Quelle: LBS, Stand 07/2026).
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Regeln basieren auf § 92a EStG und den Angaben der ZfA / Deutsche Rentenversicherung sowie vom Bundesministerium der Finanzen zur Reform ab 2027.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
