Bei Familien übernimmt der Staat mit der Eigenheimrente mehr als die Hälfte des Sparbeitrags – Jahr für Jahr. Die Förderung der Eigenheimrente besteht aus vier starken Bausteinen: der Grundzulage, der Kinderzulage, dem einmaligen Berufseinsteigerbonus und dem Sonderausgabenabzug in der Steuererklärung. Ab 2027 wird sie durch das Altersvorsorgereformgesetz noch einmal deutlich großzügiger: bis zu 540 € Grundzulage und bis zu 300 € je Kind im Jahr.
Hier erfährst du, welche Zulagen dir zustehen, wie viel das in echten Zahlen bedeutet, wie du sie ganz einfach bekommst und wie du wirklich jeden Euro Förderung mitnimmst. Auf Wunsch rechnen wir deine persönliche Förderung kostenlos für dich aus.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Förderung auf einen Blick (ab 2027)
- Grundzulage: bis zu 540 € pro Jahr bei 1.800 € Eigenbeitrag.
- Kinderzulage: bis zu 300 € je kindergeldberechtigtem Kind.
- Berufseinsteigerbonus: einmalig 200 € extra, wenn du unter 25 bist.
- Sonderausgabenabzug: bis zu 1.800 € Eigenbeitrag zuzüglich Zulagen – das Finanzamt prüft automatisch, was dir mehr bringt.
- Schon ab 120 € im Jahr gibt es Zulagen.
- Einmal beantragen, jedes Jahr kassieren: per Dauerzulageantrag über deinen Anbieter.
Inhalt dieser Seite
- Aus welchen 4 Bausteinen besteht die Förderung?
- Wie viel besser wird die Förderung nach neuem Recht?
- Wie viel Förderung ist in den Rechenbeispielen drin?
- Wie wächst die staatliche Förderung über die Jahre?
- Wie bekommst du deine Zulagen?
- Wer bekommt die Förderung?
- Wie holst du die volle Förderung heraus?
- Lässt sich die Eigenheimrente mit anderen Förderprogrammen kombinieren?
- Für wen lohnt sich die Förderung besonders?
- Wie kommst du in 3 Schritten zu deiner Förderung?
- Häufige Fragen zur Förderung
Einmal im Jahr wichtig: Wohn-Riester in der Steuererklärung – so füllst du die Anlage AV aus.
Aus welchen 4 Bausteinen besteht die Förderung?
Wie sich die Eigenheimrente mit dem Programm „Jung kauft Alt“ verbinden lässt, liest du in Jung kauft Alt und Eigenheimrente: So passen beide Förderungen zusammen.
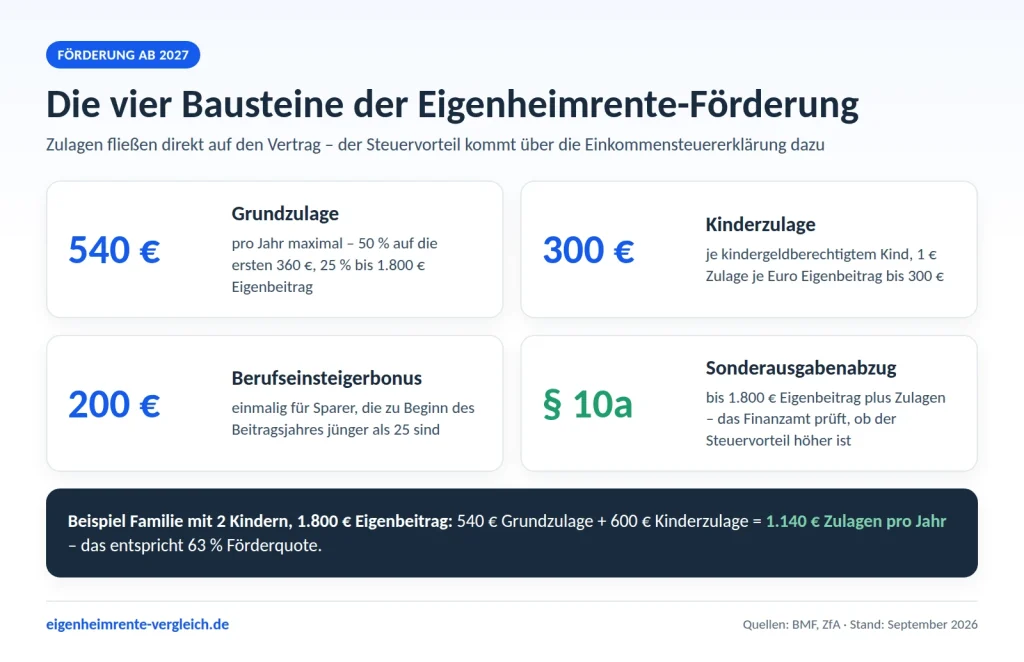
Grundzulage: bis zu 540 € im Jahr
Die Grundzulage bekommt jede zulageberechtigte Person mit eigenem Vertrag. Nach bisherigem Recht beträgt sie 175 €, wenn der Mindesteigenbeitrag gezahlt wird. Ab 2027 wird sie viel großzügiger und einfacher berechnet: 50 % auf die ersten 360 € Eigenbeitrag und 25 % auf den Teil zwischen 360 und 1.800 €. Das ergibt bis zu 540 € im Jahr. Voraussetzung ist lediglich ein Mindestbeitrag von 120 € im Jahr.
Kinderzulage: bis zu 300 € je Kind
Für jedes Kind, für das Kindergeld gezahlt wird, gibt es eine eigene Kinderzulage. Bis 2026 sind das 185 € für vor 2008 geborene Kinder und 300 € für ab 2008 geborene Kinder. Ab 2027 gilt für alle Kinder: ein Euro Zulage je Euro Eigenbeitrag, bis zu 300 € je Kind. Bei verheirateten Eltern wird die Zulage grundsätzlich der Mutter zugeordnet, auf Antrag kann sie auf den Vater übertragen werden. Alles für Familien findest du auf der Seite Kinderzulage.
Berufseinsteigerbonus: 200 € Startgeld
Wenn du zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hast, bekommst du einmalig 200 € zusätzlich. Der Bonus wird mit der ersten Zulage ausgezahlt, für die die Voraussetzungen erfüllt sind. Gerade wenn du in einigen Jahren kaufen willst, ist ein früher Start mit einem Wohn-Riester-Bausparvertrag deshalb besonders attraktiv.
Sonderausgabenabzug: Steuervorteil obendrauf
Zusätzlich kannst du deine Beiträge samt Zulagen in der Einkommensteuererklärung mit der Anlage AV als Sonderausgaben geltend machen. Das Finanzamt führt automatisch eine Günstigerprüfung durch: Ist die Steuerersparnis höher als die Zulage, bekommst du die Differenz als Steuererstattung. Ab 2027 sind bis zu 1.800 € Eigenbeitrag plus Zulagen abzugsfähig. Wie viel das bringt, zeigt die Seite Steuervorteil der Eigenheimrente.
Wie viel besser wird die Förderung nach neuem Recht?
| Baustein | Bis Ende 2026 | Ab 2027 |
|---|---|---|
| Grundzulage | 175 € bei Mindesteigenbeitrag | 50 % bis 360 € + 25 % bis 1.800 €, max. 540 € |
| Kinderzulage | 185 € bzw. 300 € | 1 € je € Eigenbeitrag, max. 300 € je Kind |
| Berufseinsteigerbonus | 200 € einmalig | 200 € einmalig |
| Mindestbeitrag | 4 % des Vorjahreseinkommens abzgl. Zulagen, mind. 60 € | 120 € pro Jahr |
| Sonderausgabenabzug | max. 2.100 € | max. 1.800 € zzgl. Zulagen |
Die neue Förderung ist nicht nur höher, sondern vor allem einfacher. Du musst deinen Beitrag nicht mehr jedes Jahr an dein Vorjahreseinkommen anpassen. Zahlst du weniger ein, bekommst du weniger Zulage – aber nie nichts, solange du den Mindestbeitrag von 120 € erreichst. Unterhalb dieser Grenze fällt die Förderung dagegen komplett weg – auch die Kinderzulage. Die 120 € sind eine Schwelle, keine anteilige Kürzung. Hintergründe zur Reform findest du auf der Seite Eigenheimrente 2027.
Wie viel Förderung ist in den Rechenbeispielen drin?
| Haushalt (ab 2027) | Eigenbeitrag | Grundzulage | Kinderzulage | Zulagen gesamt | Förderquote |
|---|---|---|---|---|---|
| Azubi, 22 Jahre, erstes Jahr | 360 € | 180 € | – | 380 € inkl. Bonus | 106 % |
| Single, Teilzeit | 600 € | 240 € | – | 240 € | 40 % |
| Alleinerziehend, 1 Kind | 1.200 € | 390 € | 300 € | 690 € | 58 % |
| Familie, 3 Kinder, ein Vertrag | 1.800 € | 540 € | 900 € | 1.440 € | 80 % |
| Ehepaar, 2 Kinder, beide Verträge | 2 × 1.800 € | 1.080 € | 600 € | 1.680 € | 47 % |
Die Förderquote zeigt, wie viel der Staat im Verhältnis zu deinem Eigenbeitrag dazugibt. Am höchsten ist sie bei kleinen Beiträgen und mehreren Kindern. Verdienst du gut und hast keine Kinder, wirkt die Förderung zusätzlich stark über den Steuervorteil. Im Eigenheimrente-Rechner kannst du deine eigenen Zahlen durchspielen. Welcher Beitrag für dich optimal ist, erklärt die Seite Eigenbeitrag.
Wie wächst die staatliche Förderung über die Jahre?
Einzelne Zulagen wirken auf den ersten Blick überschaubar. Über die Laufzeit entfalten sie ihre volle Kraft. Die Übersicht zeigt die Summe der Zulagen bei gleichbleibenden Verhältnissen nach neuem Recht – ohne Zinsen, ohne Steuervorteil und ohne Berufseinsteigerbonus. Die Kinderzulage fließt, solange Kindergeld gezahlt wird.
| Haushalt | Zulagen pro Jahr | nach 10 Jahren | nach 20 Jahren | nach 25 Jahren |
|---|---|---|---|---|
| Single, 1.800 € Eigenbeitrag | 540 € | 5.400 € | 10.800 € | 13.500 € |
| Alleinerziehend, 1 Kind, 1.200 € | 690 € | 6.900 € | 13.800 € | 17.250 € |
| Ehepaar, 2 Kinder, je 1.800 € | 1.680 € | 16.800 € | 33.600 € | 42.000 € |
Mit einem Riester-Darlehen fließen diese Beträge direkt in die Tilgung. Weil deine Restschuld dadurch schneller sinkt, sparst du zusätzlich Zinsen – ein Effekt, der in der Tabelle noch gar nicht enthalten ist. Mit einem Wohn-Riester-Bausparvertrag erhöhen die Zulagen dein Guthaben und damit dein Eigenkapital für den Kauf. Versteuert wird die Förderung erst im Alter über das Wohnförderkonto, meist zu einem niedrigeren Steuersatz als heute.
Wie bekommst du deine Zulagen?
Die Zulagen werden beantragt – im Normalfall aber nur ein einziges Mal. Danach läuft alles von selbst.
- Vertrag abschließen: Du schließt einen zertifizierten Vertrag ab, zum Beispiel einen Wohn-Riester-Bausparvertrag oder ein Riester-Darlehen.
- Dauerzulageantrag erteilen: Damit beauftragst du deinen Anbieter, die Zulagen jedes Jahr für dich bei der Zentralen Zulagenstelle für Altersvermögen (ZfA) zu beantragen.
- Daten angeben: Benötigt werden deine Sozialversicherungs- oder Zulagenummer sowie Angaben zu Familienstand und Kindern.
- Änderungen melden: Geburt eines Kindes, Heirat, Scheidung, Wegfall des Kindergelds oder der Wechsel in die Selbstständigkeit – kurz dem Anbieter mitteilen, fertig.
- Steuervorteil mitnehmen: Mit der Anlage AV in deiner Steuererklärung holst du dir den zusätzlichen Vorteil. Die Beitragsdaten übermittelt der Anbieter elektronisch an das Finanzamt.
Mit dem Dauerzulageantrag verpasst du keine Zulage. Ohne ihn beantragst du die Zulage für jedes Beitragsjahr selbst – bis spätestens zum Ende des zweiten Kalenderjahres nach dem Beitragsjahr. Für Beiträge aus 2025 hast du also bis zum 31. Dezember 2027 Zeit. Welche Formulare du dafür brauchst, steht Schritt für Schritt unter Riester-Zulage beantragen.
Wer bekommt die Förderung?
Förderberechtigt sind vor allem Pflichtversicherte in der gesetzlichen Rentenversicherung, Beamte, Bezieher von Lohnersatzleistungen, Eltern in Kindererziehungszeiten und weitere Gruppen. Ehe- und Lebenspartner können über einen eigenen Vertrag mittelbar gefördert werden – so bekommt auch der zweite Partner seine eigene Grundzulage.
Neu ab 2027: Auch Selbstständige mit Einkünften aus Gewerbebetrieb oder freiberuflicher Tätigkeit sowie Mitglieder berufsständischer Versorgungswerke sind dabei. Nach bisherigem Recht waren die meisten Selbstständigen ohne Rentenversicherungspflicht und Bezieher einer Altersrente nicht direkt gefördert. Eine Übersicht aller Gruppen findest du auf der Seite Was ist die Eigenheimrente?, speziell für Unternehmer und Freiberufler unter Selbstständige.
Wie holst du die volle Förderung heraus?
Mit diesen fünf Punkten sicherst du dir alles, was dir zusteht:
- Dauerzulageantrag stellen: So wird deine Zulage jedes Jahr automatisch beantragt.
- Beitrag im Blick behalten (Altverträge): Steigt dein Gehalt, passt du den Beitrag an und sicherst dir weiter die volle Zulage.
- Kinder melden: Teile Geburten und das Ende des Kindergeldanspruchs mit, damit alles korrekt läuft.
- Partner mitnehmen: Auch dein Partner ohne eigene Rentenversicherungspflicht kann über einen eigenen Vertrag eine Grundzulage bekommen.
- Anlage AV abgeben: Gerade bei höherem Einkommen holst du dir damit den zusätzlichen Steuervorteil.
Einmal im Jahr bekommst du von deinem Anbieter eine Jahresmitteilung. Darin siehst du, welche Zulagen gutgeschrieben wurden – so hast du deine Förderung jederzeit im Blick.
Lässt sich die Eigenheimrente mit anderen Förderprogrammen kombinieren?
Die Eigenheimrente lässt sich mit vielen anderen Hilfen kombinieren, zum Beispiel mit zinsgünstigen Krediten der KfW, mit Förderprogrammen der Bundesländer oder mit dem KfW-Programm „Wohneigentum für Familien“, sofern die jeweiligen Bedingungen erfüllt sind. Nur eine Doppelförderung derselben Bausparbeiträge ist ausgeschlossen: Für Beiträge, auf die du Riester-Zulagen bekommst, gibt es keine zusätzliche Wohnungsbauprämie.
Wie du die Förderung konkret für deinen Immobilienkredit einsetzt, erklärt die Seite Eigenheimrente zur Tilgung nutzen.
Für wen lohnt sich die Förderung besonders?
- Familien: Mit Kinderzulagen von bis zu 300 € je Kind steigt die Förderquote schnell über 50 %.
- Paare: Zwei Verträge bedeuten zwei Grundzulagen von je bis zu 540 €.
- Normal- und Geringverdiener: Auf die ersten 360 € Eigenbeitrag legt der Staat 50 % obendrauf.
- Junge Leute unter 25: Die 200 € Berufseinsteigerbonus machen den Start besonders lohnend.
- Gutverdiener: Der Sonderausgabenabzug kann zusätzlich eine Steuererstattung bringen.
Wie kommst du in 3 Schritten zu deiner Förderung?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt.
- Einschätzung erhalten: Wir zeigen dir, welche Zulagen und Steuervorteile dir zustehen und welche Lösung zu deinem Plan passt.
- Förderung sichern: Du entscheidest in Ruhe, und ab dann legt der Staat jedes Jahr mit drauf.
Hol dir das Maximum aus der Förderung
Ob neuer Vertrag, Riester-Darlehen oder bestehender Vertrag: Wir prüfen kostenlos, welche Zulagen und Steuervorteile dir zustehen und wie du sie optimal nutzt.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Förderung
Wie hoch ist die maximale Förderung der Eigenheimrente?
Ab 2027 sind pro Person bis zu 540 € Grundzulage und bis zu 300 € je Kind möglich, dazu einmalig 200 € Berufseinsteigerbonus. Hinzu kann ein Steuervorteil über den Sonderausgabenabzug kommen, der von deinem persönlichen Steuersatz abhängt.
Muss ich die Zulagen jedes Jahr neu beantragen?
Nein. Mit einem Dauerzulageantrag übernimmt das dein Anbieter automatisch. Du teilst nur Änderungen in deinen persönlichen Verhältnissen mit.
Wann wird die Zulage gutgeschrieben?
Die ZfA zahlt die Zulagen in der Regel im Folgejahr nach dem Beitragsjahr auf deinen Vertrag aus, sobald der Anbieter den Antrag übermittelt hat.
Wie bleibt meine Förderung sicher?
Indem du Änderungen wie Heirat, Geburt oder den Wegfall des Kindergelds zeitnah meldest und das geförderte Kapital für dein selbstgenutztes Zuhause einsetzt. Zurückgefordert werden kann die Förderung etwa, wenn keine Zulageberechtigung bestand oder das Kapital schädlich verwendet wurde.
Zählt die Zulage zu meinem Einkommen?
Nein, die Zulagen sind in der Ansparphase steuerfrei. Versteuert wird erst im Alter über das Wohnförderkonto.
Ab wie viel Eigenbeitrag gibt es Zulagen?
Ab 2027 schon ab 120 € im Jahr, also 10 € im Monat. Bei 360 € im Jahr bekommst du 50 % Grundzulage, bei 1.800 € die vollen 540 €.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zulagenbeträge basieren auf dem Einkommensteuergesetz und dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der ZfA / Deutschen Rentenversicherung.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Quellen
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
- VLH: Altersvorsorgedepot – was heißt das für die private Altersvorsorge? (Stand 30.09.2026)
- GDV – Die Versicherer: Altersvorsorgereform (08.10.2026)
- § 10a EStG – Zusätzliche Altersvorsorge (Gesetze im Internet)
- § 92a EStG – Verwendung für eine selbst genutzte Wohnung (Gesetze im Internet)
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die gesetzlichen Regelungen und die Vertragsbedingungen deines Anbieters.
Deine Förderung kostenlos prüfen lassen
Lass kostenlos prüfen, welche Zulagen und Steuervorteile du für dein Eigenheim nutzen kannst.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
