Mit der Eigenheimrente legt der Staat jedes Jahr Geld auf dein eigenes Zuhause obendrauf. Die Eigenheimrente, umgangssprachlich „Wohn-Riester“, ist die staatlich geförderte Altersvorsorge für Wohneigentum, in dem du selbst wohnst. Du bekommst Zulagen und unter Umständen zusätzlich Steuervorteile, wenn du Geld für den Kauf oder Bau deiner eigenen Wohnung ansparst oder deinen Immobilienkredit tilgst. Ab 2027 gibt es dafür bis zu 540 € Grundzulage im Jahr und bis zu 300 € für jedes Kind.
Die Idee dahinter ist einfach und stark: Wer im Alter keine Miete und keine Kreditrate mehr zahlt, hat mehr von seiner Rente. Hier erfährst du in wenigen Minuten, wie die Eigenheimrente funktioniert, wer sie nutzen kann, welche Immobilien gefördert werden und wie du von der Reform ab 2027 profitierst. Auf Wunsch prüfen wir deine Situation kostenlos.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Geld vom Staat für dein Zuhause: Grundzulage, Kinderzulage, Berufseinsteigerbonus und Sonderausgabenabzug.
- Ab 2027 deutlich mehr: bis zu 540 € Grundzulage pro Jahr statt bisher 175 €.
- Flexibel einsetzbar: für Kauf, Bau, Entschuldung, Genossenschaftsanteile, barrierereduzierenden Umbau und energetische Sanierung.
- Schon ab 120 € im Jahr fließen nach neuem Recht Zulagen.
- Sicher planbar: Die Förderung hängt nicht von der Entwicklung an den Kapitalmärkten ab.
- Bewährt seit 2008: eingeführt mit dem Eigenheimrentengesetz als Ergänzung der Riester-Rente.
Inhalt dieser Seite
- Woher kommt der Name Wohn-Riester?
- Wie funktioniert die Eigenheimrente in 4 Schritten?
- Wer kann die Eigenheimrente nutzen?
- Welche Immobilien werden gefördert?
- Welche Vorteile hat die Eigenheimrente?
- Wie viel Förderung bekommen Anna und Tobias im Rechenbeispiel?
- Welche Lösung passt zu deinem Plan?
- Welche 3 Irrtümer über die Eigenheimrente halten sich hartnäckig?
- Für wen lohnt sich die Eigenheimrente besonders?
- Wie kommst du in 3 Schritten zu deiner Förderung?
- Was ist außerdem gut zu wissen?
- Häufige Fragen zur Eigenheimrente
Ehrlich gerechnet: Die Nachteile der Eigenheimrente und für wen sie ein Ausschlussgrund sind.
Bevor du kündigst: Was eine Kündigung kostet und welche vier Alternativen dein Geld erhalten.
Woher kommt der Name Wohn-Riester?
Die Riester-Rente wurde 2002 eingeführt und nach dem damaligen Bundesarbeitsminister Walter Riester benannt. Das Ziel: die Absenkung des gesetzlichen Rentenniveaus durch private Vorsorge ausgleichen. Anfangs war die Förderung auf Rentenversicherungen, Bank- und Fondssparpläne beschränkt. Wer das angesparte Geld für die eigenen vier Wände nutzen wollte, kam damit nicht weit.
Das hat sich 2008 geändert: Mit dem Eigenheimrentengesetz wurde die Förderung auf selbstgenutztes Wohneigentum ausgeweitet. Seitdem gilt dein eigenes Zuhause als gleichwertige Form der Altersvorsorge. Weil die Förderung auf den Riester-Regeln aufbaut, hat sich im Alltag schnell der Name „Wohn-Riester“ durchgesetzt. Im Gesetz und bei der Zentralen Zulagenstelle für Altersvermögen (ZfA) heißt das Ganze Eigenheimrente, Altersvorsorge-Eigenheimbetrag oder geförderte Tilgungsleistungen. Gemeint ist immer dasselbe: staatliches Geld für deine eigene Immobilie.
Wie funktioniert die Eigenheimrente in 4 Schritten?
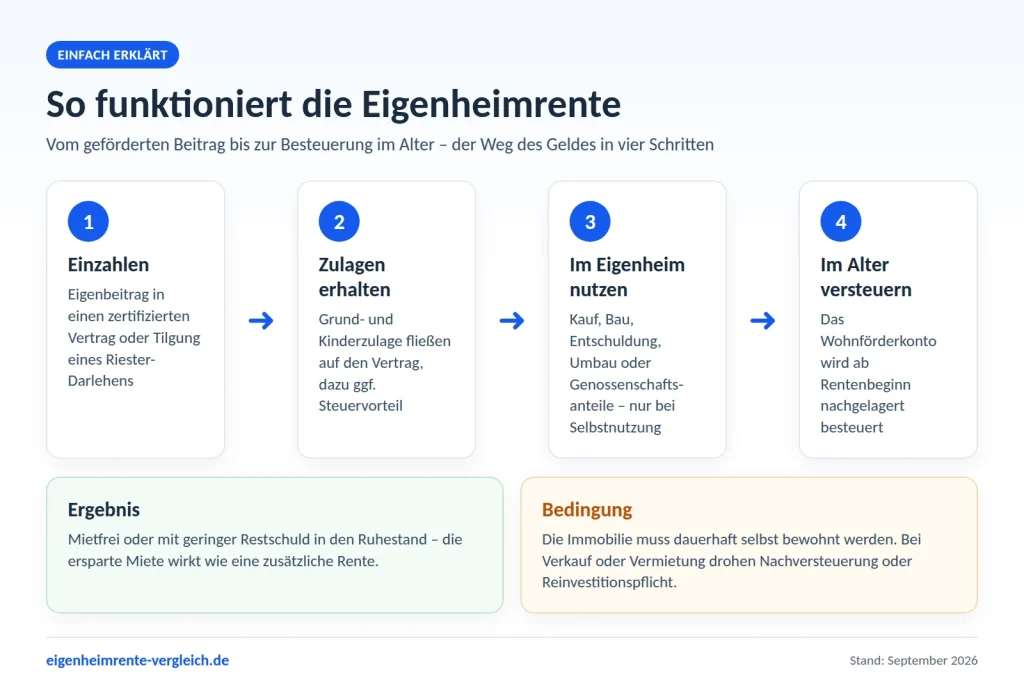
Das Prinzip ist leicht zu verstehen. Der Staat unterstützt dich, solange du arbeitest und dein Zuhause finanzierst. Im Ruhestand wird die Förderung versteuert, meist zu einem niedrigeren Steuersatz als heute. Förderung und Besteuerung gehören also zusammen.
1. Einzahlen oder tilgen
Du zahlst Beiträge in einen zertifizierten Altersvorsorgevertrag ein, zum Beispiel in einen Wohn-Riester-Bausparvertrag. Oder du tilgst ein zertifiziertes Riester-Darlehen. Beides zählt als Altersvorsorgebeitrag. Ab 2027 reicht schon ein Mindestbeitrag von 120 € im Jahr, also 10 € im Monat, damit Zulagen fließen.
2. Zulagen kassieren
Die Zulagen beantragt in der Regel dein Anbieter bei der ZfA, sobald du ihm einmal einen Dauerzulageantrag erteilt hast. Das Geld fließt direkt auf deinen Vertrag oder in deine Tilgung. Zusätzlich prüft das Finanzamt im Rahmen deiner Steuererklärung, ob der Sonderausgabenabzug nach § 10a EStG für dich noch günstiger ist als die Zulage. Wie die einzelnen Bausteine zusammenspielen, zeigt die Seite Förderung der Eigenheimrente.
3. Im eigenen Zuhause einsetzen
Das geförderte Kapital steckst du in deine selbstgenutzte Wohnung oder dein Haus: als Eigenkapital beim Kauf, zur Sondertilgung oder für einen altersgerechten Umbau. Bei einem Riester-Darlehen passiert das ganz automatisch mit jeder Tilgungsrate. Wann und in welcher Höhe du Kapital entnehmen kannst, erklärt die Seite Entnahme für Kauf, Bau und Entschuldung.
4. Im Alter versteuern
Alle geförderten Beträge werden auf deinem Wohnförderkonto festgehalten. Ab Beginn der vereinbarten Auszahlungsphase wird der Saldo versteuert – frühestens mit 60 Jahren, bei Verträgen ab 2012 mit 62 Jahren, spätestens mit 68 Jahren. Du kannst wählen, ob du die Steuer über mehrere Jahre verteilst oder einmalig mit Abschlag zahlst. Mehr dazu unter Besteuerung der Eigenheimrente.
Wer kann die Eigenheimrente nutzen?
Entscheidend ist, ob du unmittelbar oder mittelbar zulageberechtigt bist. Die gute Nachricht: Der Kreis ist groß – und ab 2027 wird er noch größer.
Unmittelbar zulageberechtigt
- Pflichtversicherte in der gesetzlichen Rentenversicherung, also vor allem Angestellte und Auszubildende
- Beamte, Richter, Berufssoldaten und vergleichbar Versorgte
- Bezieher von Lohnersatzleistungen wie Arbeitslosengeld I oder Krankengeld
- Eltern in den rentenrechtlichen Kindererziehungszeiten
- rentenversicherungspflichtige Selbstständige, zum Beispiel Handwerker oder über die Künstlersozialkasse Versicherte
- Landwirte im System der Alterssicherung der Landwirte
- Bezieher einer Rente wegen voller Erwerbsminderung
Neu ab 2027: Auch Selbstständige mit Einkünften aus Gewerbebetrieb oder freiberuflicher Tätigkeit, die eine Steuererklärung abgeben, sowie Pflichtmitglieder berufsständischer Versorgungswerke werden förderberechtigt. Was das für Unternehmer und Freiberufler bedeutet, liest du auf der Seite Eigenheimrente für Selbstständige.
Mittelbar zulageberechtigt: Auch dein Partner profitiert
Ist nur einer von euch unmittelbar berechtigt, kann der Ehe- oder eingetragene Lebenspartner über einen eigenen Vertrag mittelbar gefördert werden. Nach bisherigem Recht reichen dafür schon 60 € Einzahlung im Jahr. So bekommen auch Hausfrauen, Hausmänner oder nicht rentenversicherte Selbstständige eine eigene Grundzulage – ein echtes Plus für euren Haushalt.
Welche Immobilien werden gefördert?
Gefördert wird Wohneigentum, in dem du selbst wohnst. Es muss dein Hauptwohnsitz oder der Mittelpunkt deiner Lebensinteressen sein und in Deutschland oder einem anderen Mitgliedstaat der EU bzw. des Europäischen Wirtschaftsraums liegen. Das sind deine Möglichkeiten:
- Einfamilienhaus, Doppel- oder Reihenhaus, das du selbst bewohnst
- Eigentumswohnung, in der du selbst lebst
- Wohnung im eigenen Mehrfamilienhaus
- Pflichtanteile an einer Wohnungsgenossenschaft für deine eigene Genossenschaftswohnung
- eigentumsähnliches oder lebenslanges Dauerwohnrecht
- barrierereduzierender Umbau und energetische Sanierung deines selbstgenutzten Zuhauses – Details unter Umbau und Sanierung
Nicht dazu gehören vermietete Wohnungen und Kapitalanlagen, Ferien- und Wochenendhäuser, Immobilien außerhalb von EU und EWR sowie freiwillige Genossenschaftsanteile ohne Wohnbezug. Die Eigenheimrente ist eben ganz auf dein eigenes Zuhause zugeschnitten.
Welche Vorteile hat die Eigenheimrente?
- Hohe Förderquoten: Besonders Familien sowie Normal- und Geringverdiener bekommen im Verhältnis zu ihrem Beitrag sehr viel vom Staat dazu.
- Schneller schuldenfrei: Zulagen, die in die Tilgung fließen, senken deine Restschuld schneller – und damit deine Zinskosten.
- Sicher planbar: Die Förderung ist losgelöst von der Entwicklung an den Kapitalmärkten.
- Zinssicherheit: Ein Wohn-Riester-Bausparvertrag sichert dir zusätzlich einen festen Darlehenszins für später.
- Ab 2027 noch einfacher: deutlich höhere Zulagen, ohne dass dein Beitrag an dein Einkommen gekoppelt ist.
- Mietfrei im Alter: Die ersparte Miete wirkt wie eine zusätzliche Rente.
Ideal für alle, die bleiben wollen: Die Eigenheimrente spielt ihre Stärken voll aus, wenn du dein Zuhause bis ins Alter selbst bewohnen möchtest. Und falls sich später doch etwas ändert, etwa durch einen Umzug oder Verkauf: Wie es dann weitergeht, erklärt die Seite Verkauf und Auszug. Wir schauen uns deinen Plan auch gern vorab mit dir an.
Wie viel Förderung bekommen Anna und Tobias im Rechenbeispiel?
Anna und Tobias sind beide angestellt, haben zwei Kinder und wollen eine Doppelhaushälfte kaufen. Ab 2027 zahlen beide jeweils 1.800 € im Jahr in einen Wohn-Riester-Bausparvertrag ein. Die Kinderzulagen bekommt Anna.
| Position | Anna | Tobias |
|---|---|---|
| Eigenbeitrag pro Jahr | 1.800 € | 1.800 € |
| Grundzulage | 540 € | 540 € |
| Kinderzulage (2 Kinder) | 600 € | – |
| Zulagen pro Jahr | 1.140 € | 540 € |
Zusammen bekommen die beiden 1.680 € Zulagen im Jahr. Nach fünf Jahren haben sie inklusive Zulagen rund 26.400 € angespart – ohne Zinsen und vor möglichen Steuervorteilen. Davon stammen 8.400 € direkt vom Staat. Dieses Kapital bringen sie beim Kauf als Eigenkapital ein und federn so Zinsen und Kaufnebenkosten besser ab. Die eingesetzten Beträge werden auf ihren Wohnförderkonten erfasst und später im Alter versteuert.
Wie viel Förderung bei dir drin ist, siehst du im Eigenheimrente-Rechner – oder du lässt es dir von uns ausrechnen.
Welche Lösung passt zu deinem Plan?
Wohn-Riester gibt es in mehreren Varianten. Welche zu dir passt, hängt davon ab, wo du gerade stehst:
| Deine Situation | Deine Lösung | Dein Vorteil |
|---|---|---|
| Du willst in ein paar Jahren kaufen oder bauen | Wohn-Riester-Bausparvertrag | Eigenkapital mit Zulagen aufbauen und festen Darlehenszins sichern |
| Du kaufst jetzt oder hast schon einen Kredit | Riester-Darlehen oder Kombikredit | Zulagen fließen direkt in die Tilgung |
| Du hast Guthaben in einem Riester-Bank- oder Fondssparplan | Entnahme für dein Wohneigentum, wenn der Vertrag das vorsieht | Angespartes Geld wird zu Eigenkapital |
| Du hast schon einen Wohn-Riester-Vertrag | Vertrag in die neue Förderung bringen | Höhere Zulagen ab 2027 |
Du musst dich nicht allein durch Tarife und Vorschriften arbeiten. Einen Überblick über alle Varianten findest du im Eigenheimrente-Vergleich. Noch schneller geht es, wenn du uns kurz deine Situation schilderst.
Welche 3 Irrtümer über die Eigenheimrente halten sich hartnäckig?
„Die Eigenheimrente wird im Alter als Rente ausgezahlt“
Anders als bei der klassischen Riester-Rente bekommst du im Alter kein Geld überwiesen. Deine „Rente“ ist viel greifbarer: Du wohnst mietfrei in deinem eigenen Zuhause. Versteuert wird der Saldo deines Wohnförderkontos.
„Wohn-Riester gibt es nur als Bausparvertrag“
Neben dem Bausparvertrag gibt es zertifizierte Riester-Darlehen und Kombikredite. Auch Guthaben aus Riester-Banksparplänen oder -Fondssparplänen kann für Wohneigentum entnommen werden, wenn der Vertrag das vorsieht. So findest du für fast jeden Plan die passende Lösung.
„Mit der Reform wird Wohn-Riester abgeschafft“
Im Gegenteil. Die klassische Riester-Rente wird für Neuverträge ab 2027 durch neue Produkte ersetzt, die Eigenheimrente bleibt als Förderweg bestehen – und profitiert von deutlich höheren Zulagen. Alle Änderungen findest du auf der Seite Eigenheimrente 2027.
Für wen lohnt sich die Eigenheimrente besonders?
- Familien: Mit zwei Kindern kommen bei 1.800 € Eigenbeitrag schon 1.140 € Zulagen im Jahr zusammen.
- Paare: Jeder zulageberechtigte Partner bekommt seine eigene Grundzulage.
- Normal- und Geringverdiener: Auf die ersten 360 € Eigenbeitrag gibt es ab 2027 50 % Zulage.
- Junge Leute unter 25: Es gibt einmalig 200 € Berufseinsteigerbonus zusätzlich.
- Selbstständige und Freiberufler: Ab 2027 sind viele erstmals direkt dabei.
- Alle, die im Alter mietfrei wohnen wollen: Dein Zuhause wird zu deiner Altersvorsorge.
Wie kommst du in 3 Schritten zu deiner Förderung?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, welche Förderung und welche Lösung zu deinem Plan passen.
- Förderung sichern: Du entscheidest in Ruhe – und ab dann legt der Staat jedes Jahr mit drauf.
Was ist außerdem gut zu wissen?
Damit du von Anfang an richtig planst, hier die wichtigsten Spielregeln in Kürze:
- Selbst wohnen: Gefördert wird dein eigenes Zuhause, nicht die vermietete Wohnung oder das Ferienhaus.
- Steuer erst im Alter: Die Förderung wird im Ruhestand über das Wohnförderkonto versteuert. Ab 2028 wird das einfacher: Die Besteuerung ist dann nach fünf Jahren erledigt.
- Kombinierbar: Du kannst Wohn-Riester mit KfW-Programmen oder Landesförderungen verbinden. Nur für dieselben Bausparbeiträge gibt es nicht zusätzlich die Wohnungsbauprämie.
- Entnahme per Antrag: Kapital für dein Zuhause entnimmst du in der Ansparphase, der Antrag läuft über die ZfA.
Du planst Kauf, Bau oder Entschuldung?
Sag uns kurz, was du vorhast. Wir zeigen dir kostenlos, wie du die Eigenheimrente für deine Immobilie nutzt – auch in Kombination mit deiner Baufinanzierung.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Eigenheimrente
Was ist die Eigenheimrente in einem Satz?
Die Eigenheimrente, auch Wohn-Riester genannt, ist die staatliche Förderung für dein selbstgenutztes Zuhause: Du bekommst Zulagen auf deine Einzahlungen oder Tilgungen und nutzt das Geld für Kauf, Bau oder Entschuldung.
Ab wann kann ich das Geld für mein Zuhause nutzen?
Du kannst jederzeit in der Ansparphase Kapital für eine begünstigte Verwendung entnehmen, spätestens bis zum Beginn der Auszahlungsphase. Die Entnahme wird bei der ZfA beantragt.
Muss meine Immobilie schuldenfrei sein?
Nein. Die Eigenheimrente ist genau dafür gemacht, eine Immobilie zu finanzieren oder zu entschulden. Du kannst das Kapital als Eigenkapital einsetzen oder dein Darlehen damit tilgen.
Gilt die Förderung auch für Paare ohne Trauschein?
Ja, wenn jeder Partner selbst unmittelbar zulageberechtigt ist und einen eigenen Vertrag abschließt. Die mittelbare Zulageberechtigung gilt nur für Ehe- und eingetragene Lebenspartner.
Kann ich Wohn-Riester mit anderen Förderungen kombinieren?
Ja, zum Beispiel mit KfW-Programmen oder Landesförderungen. Für dieselben Bausparbeiträge gibt es nur nicht zusätzlich die Wohnungsbauprämie.
Ist mein Partner abgesichert, wenn mir etwas passiert?
Übernimmt dein Ehe- oder Lebenspartner die Immobilie und wohnt selbst darin, kann eine sofortige Versteuerung vermieden werden. Ansonsten wird der noch nicht versteuerte Saldo des Wohnförderkontos grundsätzlich im Todesjahr versteuert.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Angaben basieren auf dem Einkommensteuergesetz und dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der ZfA / Deutschen Rentenversicherung und dem Bundesministerium der Finanzen.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Quellen
- § 92a EStG – Verwendung für eine selbst genutzte Wohnung (Gesetze im Internet)
- § 10a EStG – Zusätzliche Altersvorsorge (Gesetze im Internet)
- § 22 EStG – Besteuerung der Leistungen (Gesetze im Internet)
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
- VLH: Altersvorsorgedepot – was heißt das für die private Altersvorsorge? (Stand 30.09.2026)
- Stiftung Warentest: Wohn-Riester – viel günstiger ins Eigenheim (Grundlagenartikel)
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die gesetzlichen Regelungen und die Vertragsbedingungen deines Anbieters.
Eigenheimrente für dich prüfen lassen
Kurz Eckdaten angeben – ein Experte meldet sich bei dir und prüft deine Möglichkeiten.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
