Deine Förderung bleibt erhalten, wenn du umziehst und reinvestierst. Ein neuer Job in einer anderen Stadt, Nachwuchs, eine Trennung oder der Wunsch nach einer kleineren Wohnung im Alter: Lebenspläne ändern sich – und deine Eigenheimrente zieht einfach mit. Wer seine geförderte Immobilie verkauft, vermietet oder auszieht, hat klare, großzügige Fristen, um die Förderung zu behalten.
Du hast bis zu zwei Jahre vor und fünf Jahre nach dem Auszugsjahr Zeit, dein nächstes Zuhause zu kaufen. Oder du zahlst den Betrag innerhalb eines Jahres in einen zertifizierten Altersvorsorgevertrag ein. Hier erfährst du, welcher Weg zu deinem Plan passt. Wir begleiten dich dabei – kostenlos und unverbindlich.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Förderung zieht mit um
- Reinvestition: in eine andere selbstgenutzte Wohnung – zwei Jahre vor bis fünf Jahre nach dem Jahr, in dem du ausziehst.
- Einzahlung: Betrag in Höhe des Wohnförderkontos innerhalb eines Jahres in einen zertifizierten Altersvorsorgevertrag.
- Kurze Pausen kein Problem: Eine Unterbrechung von bis zu einem Jahr ist unschädlich.
- Partner übernimmt: Ehe- oder Lebenspartner können das Wohnförderkonto weiterführen.
- Beruf, Krankheit, Pflege: Für diese Fälle gibt es eigene Ausnahmen.
- Ab 2028 noch freier: Nach fünf Jahren Besteuerung gibt es keine steuerlichen Einschränkungen mehr für die Nutzung der Immobilie.
Inhalt dieser Seite
- Warum wird nur das eigene Zuhause gefördert?
- Was passiert, wenn du ohne Plan verkaufst oder ausziehst?
- Wie bleibt deine Förderung bei Verkauf oder Auszug erhalten?
- Was gilt in deiner Situation?
- Wie behält Familie Schneider beim Umzug ihre Förderung?
- Was gilt in der Auszahlungsphase nach der Einmalbesteuerung?
- Was gilt bei einer Scheidung?
- Was gilt bei einem Umzug ins Ausland?
- Wo bekommst du Unterstützung bei Verkauf oder Umzug?
- Wie klappt der Umzug mit Förderung in 3 Schritten?
- Häufige Fragen zu Verkauf und Umzug
Warum wird nur das eigene Zuhause gefördert?
Die Eigenheimrente ist für die Wohnung oder das Haus gedacht, in dem du selbst wohnst – als Hauptwohnsitz oder Lebensmittelpunkt. Ziehst du nur vorübergehend aus, ändert sich nichts. Nach den Informationen der Finanzverwaltung gilt erst eine Unterbrechung von mehr als einem Jahr als nicht mehr vorübergehend. Typische Anlässe, bei denen du deinen nächsten Schritt planen solltest:
- Verkauf der Wohnung
- dauerhafte Vermietung
- Schenkung oder Übertragung auf eine andere Person
- Auszug ohne Rückkehrabsicht
- Tod des Zulageberechtigten
Was dann gilt, hängt davon ab, ob du dich in der Anspar- oder der Auszahlungsphase befindest und welchen Weg du wählst. Das Wichtigste vorweg: Für fast jede Lebenssituation gibt es eine Lösung, mit der deine Förderung erhalten bleibt.
Was passiert, wenn du ohne Plan verkaufst oder ausziehst?
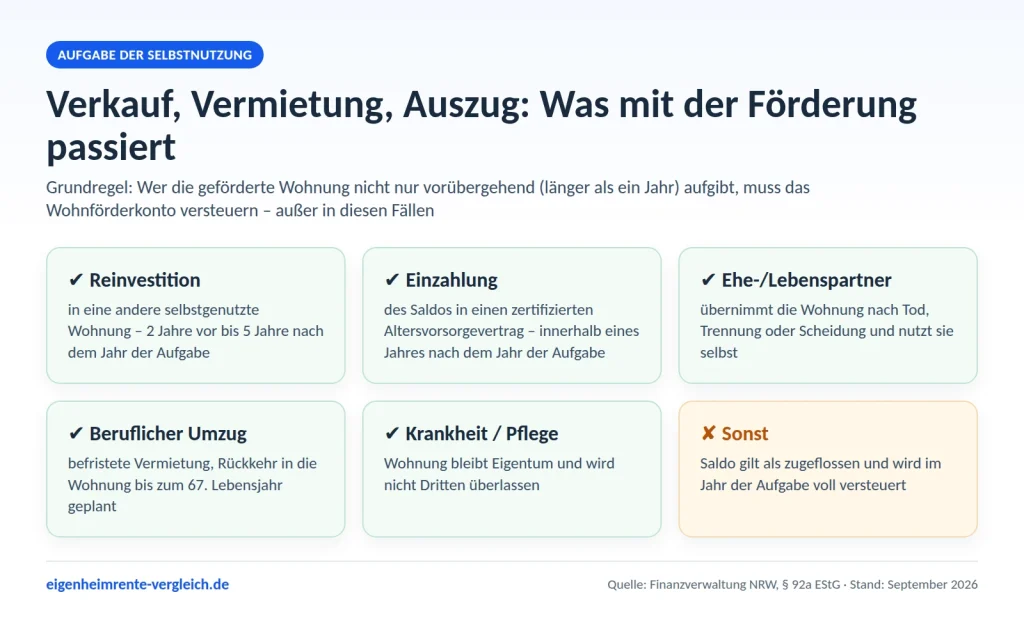
Gibst du die Selbstnutzung dauerhaft auf und nutzt keinen der Wege unten, gilt der noch nicht versteuerte Saldo deines Wohnförderkontos als zugeflossen. Er wird dann im Jahr der Aufgabe deinem Einkommen hinzugerechnet und mit deinem persönlichen Steuersatz versteuert. Zurückzahlen musst du die Zulagen dabei nicht.
Die gute Nachricht: Mit den gesetzlichen Fristen hast du viel Zeit, genau das zu vermeiden. Wer seinen Umzug frühzeitig plant, nimmt die Förderung in aller Regel einfach mit. Wir helfen dir, den passenden Weg zu finden und die Fristen im Blick zu behalten.
Wie bleibt deine Förderung bei Verkauf oder Auszug erhalten?
1. Reinvestition in dein nächstes Zuhause
Der Klassiker bei jedem Umzug: Du verwendest einen Betrag in Höhe des Wohnförderkonto-Saldos für eine andere Wohnung, die du selbst nutzt. Dafür hast du ein großzügiges Zeitfenster – zwei Jahre vor bis fünf Jahre nach Ablauf des Jahres, in dem du die Selbstnutzung aufgegeben hast. Dein Wohnförderkonto läuft dann einfach weiter, als wäre nichts gewesen. Gerade beim Umzug in eine andere Stadt ist das der naheliegende Weg.
2. Einzahlung in einen Altersvorsorgevertrag
Du möchtest künftig zur Miete wohnen? Auch dann bleibt die Förderung bei dir. Du zahlst einen Betrag in Höhe des Saldos innerhalb eines Jahres nach Ablauf des Jahres der Aufgabe in einen zertifizierten Altersvorsorgevertrag ein. Das Wohnförderkonto wird aufgelöst, dein Geld gilt wieder als klassische geförderte Altersvorsorge und wird im Alter als Leistung versteuert.
3. Übernahme durch den Ehe- oder Lebenspartner
Wird die Wohnung im Rahmen einer Scheidung oder nach dem Tod dem Ehe- oder eingetragenen Lebenspartner zugewiesen und wohnt dieser weiter selbst darin, kann er das Wohnförderkonto übernehmen. Eine sofortige Versteuerung entfällt. Den kompletten Trennungsfall samt Versorgungsausgleich behandelt Wohn-Riester bei Scheidung. Den Todesfall mit allen Konstellationen behandelt Wohn-Riester im Todesfall.
4. Beruflich bedingter Umzug
Musst du aus beruflichen Gründen vorübergehend woanders hin, darfst du deine Wohnung befristet vermieten – vorausgesetzt, du willst spätestens bis zum 67. Lebensjahr wieder selbst einziehen. Halte die Befristung und deine Rückkehrabsicht einfach schriftlich fest.
5. Krankheit oder Pflegebedürftigkeit
Kannst du wegen Krankheit oder Pflegebedürftigkeit nicht mehr selbst in deiner Wohnung leben, etwa wegen eines Umzugs in ein Pflegeheim, ist das unschädlich – solange die Wohnung dein Eigentum bleibt und nicht Dritten zur Nutzung überlassen wird.
Darfst du die geförderte Wohnung vermieten?
Dauerhaft vermieten geht nicht, ohne die Förderung zu verlieren. Befristet vermieten geht, wenn der Grund beruflich ist. Entscheidend ist die Dauer: Gibst du die Selbstnutzung länger als ein Jahr auf, gilt das als „nicht nur vorübergehend“ – und damit als schädliche Verwendung.
Dann wird dein Wohnförderkonto aufgelöst und der Stand im Jahr der Aufgabe versteuert. Zulagen und die gesondert festgestellten Steuerermäßigungen sind zurückzuzahlen.
Wann die Vermietung ausdrücklich erlaubt ist
Ziehst du aus beruflichen Gründen um, darfst du die Wohnung für die Dauer der Abwesenheit vermieten. Dafür gelten drei Bedingungen: Die Vermietung muss befristet sein, du musst spätestens mit Vollendung des 67. Lebensjahres wieder selbst einziehen, und die Ausnahme musst du bei deinem Anbieter oder der ZfA beantragen und nachweisen.
Wann du die Förderung ohne Vermietung rettest
- Reinvestition: Du steckst einen Betrag in Höhe des Wohnförderkontostands in eine weitere begünstigte Wohnung. Zeitfenster: zwei Jahre vor bis fünf Jahre nach Ablauf des Jahres, in dem die Selbstnutzung endete. Ein Dauerwohnrecht im Seniorenheim zählt mit.
- Einzahlung in einen Altersvorsorgevertrag: Du zahlst den Betrag auf einen eigenen zertifizierten Vertrag ein – innerhalb eines Jahres nach Ablauf dieses Jahres.
- Krankheit oder Pflege: Du bleibst Eigentümer und die Wohnung steht dir weiter zur Verfügung. Hier darfst du allerdings nicht vermieten – außer dem Ehe- oder Lebenspartner darf sie niemand nutzen.
- Richterliche Zuweisung: Die Wohnung geht bei einer Scheidung per Gerichtsentscheidung an den Ehe- oder Lebenspartner.
Der teuerste Fehler ist das Abwarten. Die Aufgabe der Selbstnutzung musst du deinem Anbieter oder der ZfA von dir aus anzeigen, und die Ausnahme für den beruflichen Umzug gibt es nur auf Antrag. Wer erst reagiert, wenn das Finanzamt fragt, hat die Fristen meist schon verstreichen lassen.
Was gilt in deiner Situation?
| Deine Situation | Was mit dem Wohnförderkonto passiert | Dein nächster Schritt |
|---|---|---|
| Verkauf, Kauf einer neuen Wohnung | läuft bei Reinvestition weiter | Zeitfenster von 2 Jahren vor bzw. 5 Jahren nach nutzen |
| Verkauf, künftig Mietwohnung | Förderung bleibt bei Einzahlung | Saldo innerhalb eines Jahres in AV-Vertrag einzahlen |
| Dauerhafte Vermietung | Förderung bleibt mit Reinvestition oder Einzahlung | passenden Weg rechtzeitig wählen |
| Befristete Vermietung wegen Job | keine Versteuerung | Rückkehr bis 67 beabsichtigen und festhalten |
| Scheidung, Partner übernimmt | geht auf Partner über | gerichtliche Zuweisung beachten |
| Tod, Partner bleibt wohnen | geht auf Partner über | Partner nutzt Wohnung selbst |
| Tod, Erben ohne Selbstnutzung | Versteuerung im Todesjahr | in der Nachlassplanung berücksichtigen |
| Umzug ins Pflegeheim | keine Versteuerung | keine Überlassung an Dritte |
Wie behält Familie Schneider beim Umzug ihre Förderung?
Familie Schneider hat 2022 eine Doppelhaushälfte gekauft und dafür 20.000 € aus einem Riester-Vertrag entnommen. 2027 zieht sie wegen eines Jobwechsels in eine andere Stadt und verkauft das Haus. Das Wohnförderkonto weist inzwischen rund 22.000 € aus. So sehen ihre Möglichkeiten aus:
| Variante | Vorgehen | Ergebnis für die Familie |
|---|---|---|
| A | Kauf einer neuen Eigentumswohnung im Jahr 2029 | keine Versteuerung, Wohnförderkonto läuft weiter |
| B | Umzug in eine Mietwohnung, Einzahlung von 22.000 € in einen AV-Vertrag bis Ende 2028 | keine sofortige Versteuerung, spätere Besteuerung der Rente |
| C | Umzug in eine Mietwohnung ohne weitere Schritte | Versteuerung von 22.000 € im Jahr 2027 |
Das Ergebnis: Mit Variante A oder B behält die Familie ihre Förderung. Nur ohne Plan, wie in Variante C, würden bei einem Grenzsteuersatz von 35 Prozent rund 7.700 € Steuern fällig. Mit etwas Vorlauf lässt sich das in vielen Fällen ganz einfach vermeiden – und genau dabei begleiten wir dich.
Was gilt in der Auszahlungsphase nach der Einmalbesteuerung?
Hast du zu Beginn der Auszahlungsphase die Einmalbesteuerung gewählt, wurden 70 Prozent des Saldos bereits versteuert, die restlichen 30 Prozent bleiben steuerfrei, solange du weiter selbst in der Wohnung lebst. Ziehst du in den ersten 20 Jahren dauerhaft aus, wird dieser Anteil nachträglich versteuert – in den ersten zehn Jahren das Eineinhalbfache, im elften bis zwanzigsten Jahr das Einfache. Nach 20 Jahren entfällt die Bindung komplett. Mehr zur Wahl der Besteuerungsform findest du unter Besteuerung der Eigenheimrente.
Ab 2028 wird es deutlich einfacher: Mit der Reform erfolgt die Besteuerung über fünf Jahre. Danach gibt es nach Angaben der Bausparkassen keine steuerlichen Einschränkungen mehr für die Nutzung der Immobilie. Du bist dann völlig frei, zu verkaufen, zu vermieten oder umzuziehen.
Was gilt bei einer Scheidung?
Bei einer Scheidung ist die gemeinsame Immobilie oft eine der großen Fragen. Für die Eigenheimrente gibt es eine klare Lösung: Wird die Wohnung durch gerichtliche Entscheidung oder im Rahmen der Scheidung dem Ehepartner zugewiesen, der weiter selbst darin wohnt, kann das Wohnförderkonto auf ihn übergehen. Eine sofortige Versteuerung wird so vermieden.
Zieht dagegen der Partner aus, dem das Wohnförderkonto zugeordnet ist, und bleibt er Eigentümer, ohne selbst dort zu wohnen, kann eine Aufgabe der Selbstnutzung vorliegen. Dann greifen die Wege Reinvestition oder Einzahlung. Am besten klärst du das, bevor eine Vereinbarung zur Immobilie getroffen wird. Wir schauen uns deine Situation gern kostenlos und vertraulich an.
Was gilt bei einem Umzug ins Ausland?
Auch ein Umzug über die Grenze ist planbar: Liegt dein neues selbstgenutztes Zuhause in der EU oder im EWR, kann eine Reinvestition möglich sein. Bei einem Umzug in ein Land außerhalb von EU und EWR kann es dagegen zu einer Versteuerung und gegebenenfalls zur Rückforderung kommen. Sprich uns am besten frühzeitig an, dann finden wir gemeinsam den besten Weg.
Wo bekommst du Unterstützung bei Verkauf oder Umzug?
Damit deine Förderung sicher mit umzieht, gehen wir diese Punkte gemeinsam mit dir durch:
- Aktuellen Saldo deines Wohnförderkontos beim Anbieter oder bei der ZfA erfragen.
- Klären, ob du dich in der Anspar- oder der Auszahlungsphase befindest.
- Den Kauf deines nächsten Zuhauses in das Zeitfenster von zwei Jahren vor bis fünf Jahren nach dem Auszugsjahr legen.
- Alternativ die Einzahlung in einen zertifizierten Altersvorsorgevertrag innerhalb eines Jahres vorbereiten.
- Bei beruflichem Umzug die Befristung der Vermietung und die Rückkehrabsicht festhalten.
- Die Aufgabe der Selbstnutzung dem Anbieter bzw. der ZfA mitteilen.
- Die Folgen vor Unterzeichnung des Kaufvertrags durchrechnen.
Wie klappt der Umzug mit Förderung in 3 Schritten?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, mit welchem Weg deine Förderung erhalten bleibt und welche Fristen für dich gelten.
- Entspannt umziehen: Du planst dein neues Zuhause – und deine Eigenheimrente zieht mit.
Umzug geplant? Nimm deine Förderung mit
Sag uns kurz, ob du verkaufen, vermieten oder umziehen möchtest. Wir zeigen dir kostenlos, wie deine Wohn-Riester-Förderung erhalten bleibt, und behalten die Fristen mit dir im Blick.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zu Verkauf und Umzug
Verliere ich meine Förderung, wenn ich verkaufe?
Nein, wenn du den passenden Weg wählst. Reinvestierst du fristgerecht in ein neues selbstgenutztes Zuhause oder zahlst du den Betrag in einen zertifizierten Altersvorsorgevertrag ein, bleibt die Förderung erhalten. Zulagen musst du ohnehin nicht zurückzahlen.
Wie lange habe ich Zeit für eine neue Immobilie?
Die Reinvestition kann zwei Jahre vor bis fünf Jahre nach Ablauf des Jahres erfolgen, in dem du die Selbstnutzung aufgegeben hast.
Darf ich meine Wohn-Riester-Immobilie vermieten?
Eine befristete Vermietung wegen eines beruflich bedingten Umzugs mit Rückkehrabsicht bis 67 ist unschädlich. Bei einer dauerhaften Vermietung behältst du die Förderung über eine Reinvestition oder die Einzahlung in einen Altersvorsorgevertrag.
Was passiert, wenn ich ins Ausland ziehe?
Bleibt dein neues selbstgenutztes Zuhause in der EU oder im EWR, kann eine Reinvestition möglich sein. Bei einem Umzug außerhalb von EU und EWR kann es zu einer Versteuerung und gegebenenfalls zur Rückforderung kommen.
Was gilt für Erben?
Wohnt der Ehe- oder Lebenspartner weiter selbst in der Immobilie, kann er das Wohnförderkonto übernehmen. Nutzen Erben die Immobilie nicht selbst, wird der noch nicht versteuerte Saldo im Todesjahr in der Einkommensteuer des Verstorbenen erfasst.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Regeln basieren auf § 92a Abs. 3 EStG und den Informationen der Finanzverwaltung NRW sowie der Zentralen Zulagenstelle für Altersvermögen.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
