Stell dir vor, der Staat zahlt jedes Jahr einen Teil deines Hauskredits ab – und du bist Jahre früher schuldenfrei. Genau das macht die Eigenheimrente zur Tilgung: Die staatlichen Zulagen fließen direkt in die Rückzahlung deines Immobilienkredits. Das senkt die Restschuld schneller, spart dir Zinsen und bringt dich früher ins eigene, abbezahlte Zuhause. Eine Familie mit zwei Kindern spart so bei 200.000 € Darlehen rund 20.000 € Zinsen und ist gut vier Jahre früher fertig.
Viele denken bei Wohn-Riester nur an einen Bausparvertrag vor dem Hauskauf. Mindestens genauso stark ist die Förderung, wenn du schon finanzierst oder bald kaufst. Hier erfährst du, welche drei Wege es gibt, wie viel du mit den höheren Zulagen ab 2027 sparst und wann der perfekte Zeitpunkt zum Einstieg ist. Auf Wunsch rechnen wir dir das für dein Darlehen kostenlos durch.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Zulagen als Sondertilgung: bis zu 540 € Grundzulage plus bis zu 300 € je Kind fließen direkt in deinen Kredit.
- Doppelter Effekt: weniger Schulden sofort und weniger Zinsen in allen Folgejahren.
- Fest kalkulierbar: Der Vorteil hängt nicht von der Börse ab, sondern vom vereinbarten Sollzins.
- Drei Wege: Riester-Darlehen, Kombikredit mit Bausparvertrag oder Entnahme zur Entschuldung ab 3.000 €.
- Ideal zur Anschlussfinanzierung: Am Ende der Zinsbindung steigst du ohne Vorfälligkeitsentschädigung um.
- Voraussetzung: Das Darlehen wurde für Kauf oder Bau deines selbstgenutzten Zuhauses aufgenommen.
Inhalt dieser Seite
- Warum ist die Tilgung die Königsdisziplin der Eigenheimrente?
- Wie viel sparst du nach altem und neuem Recht?
- Wie funktioniert das zertifizierte Riester-Darlehen?
- Wie funktioniert der Kombikredit aus Vorausdarlehen und Bausparvertrag?
- Wie funktioniert die Entnahme zur Entschuldung?
- Warum ist die Anschlussfinanzierung ein guter Moment zum Einstieg?
- Warum zahlst du die Steuer erst im Alter?
- Für wen lohnt sich die Tilgung mit Eigenheimrente?
- Wie wirst du in 3 Schritten schneller schuldenfrei?
- Häufige Fragen zur Tilgung mit Eigenheimrente
Einmal im Jahr wichtig: Wohn-Riester in der Steuererklärung – so füllst du die Anlage AV aus.
Warum ist die Tilgung die Königsdisziplin der Eigenheimrente?
Bei einer Baufinanzierung sind die Zinsen der größte Kostenblock. Jeder Euro, den du früher tilgst, senkt die Restschuld, auf die in allen Folgejahren Zinsen anfallen. Die Zulagen der Eigenheimrente wirken deshalb doppelt – sie verringern deine Schuld direkt und sparen dir zusätzlich künftige Zinsen. Anders als bei einer Kapitalanlage hängt dieser Effekt nicht von der Börse ab, sondern ist über den vereinbarten Sollzins fest kalkulierbar.
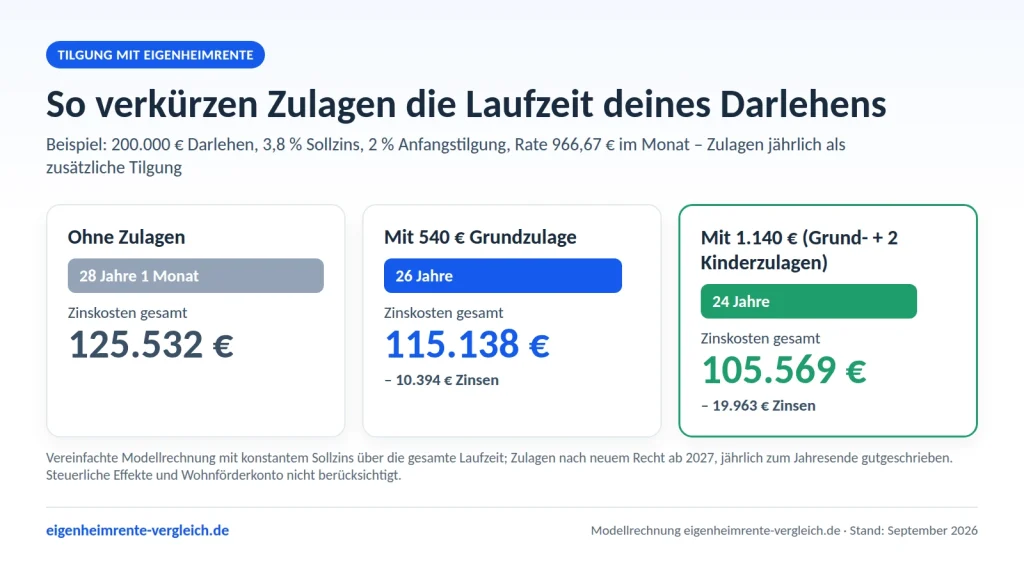
Die Modellrechnung zeigt: Bei einem Darlehen über 200.000 € mit 3,8 % Sollzins und 2 % Anfangstilgung sinkt die Laufzeit durch 1.140 € Zulagen pro Jahr – Grundzulage plus zwei Kinderzulagen nach neuem Recht – von gut 28 auf 24 Jahre. Die Zinskosten sinken um knapp 20.000 €. Die höheren Zulagen ab 2027 verstärken diesen Effekt deutlich gegenüber der alten Grundzulage von 175 €.
Wie viel sparst du nach altem und neuem Recht?
Wie viel die Reform für dich als Darlehensnehmer ausmacht, zeigt dieselbe Modellrechnung mit unterschiedlichen Zulagen. Die Zulagen werden jeweils einmal im Jahr als Sondertilgung verbucht; bei den Familien sind die Kinder nach 2008 geboren.
| Zulagen pro Jahr | Laufzeit | Zinskosten | Ersparnis gegenüber ohne Zulagen |
|---|---|---|---|
| keine | 28 Jahre, 1 Monat | 125.532 € | – |
| 175 € (altes Recht, ohne Kinder) | 27 Jahre, 5 Monate | 121.945 € | 3.587 € |
| 540 € (neues Recht, ohne Kinder) | 26 Jahre | 115.138 € | 10.394 € |
| 775 € (altes Recht, 2 Kinder) | 25 Jahre, 2 Monate | 111.172 € | 14.360 € |
| 840 € (neues Recht, 1 Kind) | 25 Jahre | 110.129 € | 15.403 € |
| 1.140 € (neues Recht, 2 Kinder) | 24 Jahre | 105.569 € | 19.963 € |
Die neue Förderung bringt der Familie mit zwei Kindern gegenüber dem alten Recht also noch einmal gut 5.600 € weniger Zinsen und 14 Monate kürzere Laufzeit. Schon als Single sparst du ab 2027 fast dreimal so viel Zinsen wie mit der alten Grundzulage. Voraussetzung ist, dass der Tilgungsanteil deiner Rate den nötigen Eigenbeitrag abdeckt – mehr dazu gleich.
Wie funktioniert das zertifizierte Riester-Darlehen?
Ein Riester-Darlehen ist ein Immobilienkredit, der nach dem Altersvorsorgeverträge-Zertifizierungsgesetz zertifiziert ist. Es funktioniert wie ein normales Annuitätendarlehen, hat aber drei starke Besonderheiten:
- Tilgung als Altersvorsorgebeitrag: Die Tilgungsanteile deiner Rate zählen als Eigenbeitrag für die Zulagen. Du musst also kein zusätzliches Geld zur Seite legen.
- Zulagen fließen in die Tilgung: Die ZfA zahlt die Zulagen an deinen Darlehensgeber, der sie als Sondertilgung verbucht.
- Schuldenfrei bis zur Rente: Das Darlehen wird spätestens bis zum 68. Lebensjahr vollständig zurückgezahlt – genau das Ziel der Eigenheimrente.
Riester-Darlehen gibt es als klassisches Annuitätendarlehen und in Kombination mit einem Bausparvertrag. Einen ausführlichen Überblick bekommst du auf der Seite Riester-Darlehen.
So holst du die volle Grundzulage: Ab 2027 gibt es die vollen 540 €, wenn dein jährlicher Tilgungsanteil mindestens 1.800 € erreicht. Bei niedriger Anfangstilgung und hohen Zinsen ist der Tilgungsanteil in den ersten Jahren oft kleiner als gedacht – wir stimmen deine Rate gern kostenlos so ab, dass die volle Förderung drin ist.
Wie funktioniert der Kombikredit aus Vorausdarlehen und Bausparvertrag?
Beim Kombikredit nimmst du ein tilgungsfreies Vorausdarlehen auf, auf das du zunächst nur Zinsen zahlst. Parallel besparst du einen Wohn-Riester-Bausparvertrag. Deine Sparraten und die Zulagen fließen in den Bausparvertrag. Sobald er zugeteilt ist, wird das Vorausdarlehen mit dem Bausparguthaben und dem Bauspardarlehen abgelöst. Danach tilgst du das Bauspardarlehen zu deinem von Anfang an festen Zins.
| Merkmal | Riester-Annuitätendarlehen | Kombikredit |
|---|---|---|
| Tilgung | ab dem ersten Monat | nach Zuteilung des Bausparvertrags |
| Zinssicherheit | für die vereinbarte Zinsbindung | über Vorausdarlehen und Bauspardarlehen oft bis zum Ende |
| Zulagen wirken | sofort als Sondertilgung | als Bausparguthaben, das später die Schuld ablöst |
| Flexibilität | Sondertilgungen je nach Vertrag | je nach Bauspartarif |
| Deine Stärke | Zinsen sinken mit jeder Tilgung | fester Bauspar-Darlehenszins – planbar bis zum letzten Euro |
Welche Variante am besten zu deinem Zinsniveau und deinem Plan passt, prüfen wir kostenlos für dich. Mehr zum Bausparen mit Förderung liest du unter Wohn-Riester-Bausparvertrag.
Wie funktioniert die Entnahme zur Entschuldung?
Hast du bereits Guthaben in einem Riester-Vertrag angespart, etwa in einem Banksparplan oder einer Rentenversicherung, kannst du dieses Kapital auch nachträglich zur Tilgung deines Immobilienkredits einsetzen. Die Voraussetzungen nach den Informationen der ZfA:
- Das Darlehen wurde für die Anschaffung oder Herstellung deiner selbstgenutzten Wohnung aufgenommen.
- Der entnommene Betrag beträgt mindestens 3.000 €.
- Darlehen für Modernisierungen oder Anbauten sind über diesen Weg nicht begünstigt – dafür gibt es eigene Möglichkeiten, siehe Umbau und Sanierung.
- Die Entnahme wird rechtzeitig vor Beginn der Auszahlungsphase bei der ZfA beantragt.
Besonders clever ist eine Entnahme zum Ende einer Zinsbindung: Dann tilgst du ohne Vorfälligkeitsentschädigung und machst deine Anschlussfinanzierung kleiner. Alle Details zu Antrag, Fristen und Mindestbeträgen findest du unter Entnahme für Kauf, Bau und Entschuldung.
Warum ist die Anschlussfinanzierung ein guter Moment zum Einstieg?
Läuft die Zinsbindung deines Darlehens aus, ist das der ideale Zeitpunkt für die Eigenheimrente. Du kannst die Restschuld mit einem zertifizierten Riester-Darlehen ablösen, sofern das ursprüngliche Darlehen für dein selbstgenutztes Zuhause aufgenommen wurde. Ab dann wird deine Tilgung gefördert.
Weil ein Riester-Darlehen bis spätestens zum 68. Lebensjahr getilgt wird, ist die Tilgung bei älteren Darlehensnehmern etwas höher – dafür bist du pünktlich zur Rente schuldenfrei. Die höheren Zulagen ab 2027 machen eine solche Umschuldung für viele Haushalte interessanter als je zuvor.
Timing ist alles: Nutze für den Umstieg aufs Riester-Darlehen das Ende deiner Zinsbindung. Dann fällt keine Vorfälligkeitsentschädigung an, und der volle Fördervorteil bleibt bei dir. Sag uns einfach, wann deine Zinsbindung endet – wir melden uns rechtzeitig mit einer Einschätzung.
Warum zahlst du die Steuer erst im Alter?
Jede geförderte Tilgung und jede Zulage darauf wird auf deinem Wohnförderkonto gebucht und erst ab Beginn der Auszahlungsphase versteuert – meist mit einem niedrigeren Steuersatz als im Berufsleben. Du tilgst heute also mit staatlicher Hilfe schneller und zahlst die Steuer erst dann, wenn dein Zuhause längst abbezahlt ist. Ab 2028 wird es für neu entstehende Wohnförderkonten noch einfacher: Die 2-%-Erhöhung fällt weg, und die Besteuerung ist nach fünf Jahren erledigt. Mehr dazu unter Wohnförderkonto – und wir erklären es dir gern kostenlos in deiner Anfrage.
Für wen lohnt sich die Tilgung mit Eigenheimrente?
| Deine Situation | Dein Vorteil |
|---|---|
| Familie mit Kindern, langfristig im eigenen Zuhause | bis zu 1.140 € Zulagen im Jahr mit zwei Kindern, planbare Entschuldung |
| Käufer Anfang 30 mit neuem Darlehen | lange Förderdauer bis zum Rentenalter – maximaler Zinseffekt |
| Paar, beide zulageberechtigt | zwei Grundzulagen für ein Darlehen |
| Zinsbindung endet bald | Umstieg ohne Vorfälligkeitsentschädigung, Tilgung ab dann gefördert |
| Vorhandenes Riester-Guthaben | Entnahme ab 3.000 € macht die Anschlussfinanzierung kleiner |
Wie viel Förderung für dich drin ist, schätzt du mit dem Eigenheimrente-Rechner. Einen Überblick über alle Lösungen gibt der Eigenheimrente-Vergleich.
Wie wirst du in 3 Schritten schneller schuldenfrei?
- Anfrage stellen: Das Formular ausfüllen dauert zwei Minuten. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir zeigen dir, welcher der drei Wege zu deinem Darlehen passt und wie viel Zinsen du sparen kannst.
- Förderung sichern: Du entscheidest in Ruhe – und ab dann tilgt der Staat jedes Jahr mit.
Schneller schuldenfrei mit staatlicher Hilfe
Ob Neufinanzierung, Anschlussfinanzierung oder Entschuldung mit vorhandenem Riester-Guthaben: Wir prüfen kostenlos, wie viel du mit der Eigenheimrente sparen kannst. Sag uns kurz, wie dein Darlehen aussieht, und wir melden uns mit deiner persönlichen Einschätzung.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Tilgung mit Eigenheimrente
Kann ich ein normales Baudarlehen mit Riester-Zulagen tilgen?
Indirekt ja. Die laufende Tilgungsförderung setzt ein zertifiziertes Riester-Darlehen voraus. Guthaben aus einem anderen Riester-Vertrag kannst du aber per Entnahme zur Entschuldung eines Darlehens für dein selbstgenutztes Zuhause einsetzen. Und am Ende der Zinsbindung steigst du einfach auf ein Riester-Darlehen um.
Werden auch die Zinsen gefördert?
Als Eigenbeitrag zählen die Tilgungsanteile deiner Rate. Die Zinsen sparst du trotzdem – weil die Zulagen deine Restschuld schneller senken.
Bis wann muss das Riester-Darlehen abbezahlt sein?
Spätestens bis zum 68. Lebensjahr. Das ist eine Voraussetzung der Zertifizierung – und sorgt dafür, dass du zur Rente schuldenfrei bist. Wir planen die Tilgung gern mit dir so, dass sie auch in der Anschlussfinanzierung bequem passt.
Kann ich Sondertilgungen leisten?
Das hängt vom Darlehensvertrag ab. Viele Riester-Darlehen erlauben jährliche Sondertilgungen. Die Zulagen selbst werden in der Regel ebenfalls als Sondertilgung verbucht.
Lohnt sich die Entnahme für eine Sondertilgung kurz vor Rentenbeginn?
Das kann sinnvoll sein, weil sich das Wohnförderkonto nach bisherigem Recht dann nur noch kurz erhöht. Die Entnahme wird vor Beginn der Auszahlungsphase beantragt – wir behalten die Fristen gern mit dir im Blick.
Wie viel spare ich mit den Zulagen ab 2027?
In der Modellrechnung mit 200.000 € Darlehen sparst du ohne Kinder rund 10.400 € Zinsen, mit einem Kind rund 15.400 € und mit zwei Kindern knapp 20.000 €. Für dein Darlehen rechnen wir das kostenlos durch.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der ZfA / Deutschen Rentenversicherung und dem Bundesministerium der Finanzen. Modellrechnung mit konstantem Sollzins.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Quellen
- § 92a EStG – Verwendung für eine selbst genutzte Wohnung (Gesetze im Internet)
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
- VLH: Altersvorsorgedepot – was heißt das für die private Altersvorsorge? (Stand 30.09.2026)
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die gesetzlichen Regelungen und die Vertragsbedingungen deines Anbieters.
Eigenheimrente für dich prüfen lassen
Kurz Eckdaten angeben – ein Experte meldet sich bei dir und prüft deine Möglichkeiten.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
