
Beim Standarddepot sind die Effektivkosten auf 1 Prozent im Jahr gedeckelt – bei jedem anderen Altersvorsorgedepot nicht. Das ist der wichtigste Satz zum Thema Kosten, und er steht in kaum einem Vergleich. Denn die Zulagen sind bei allen Anbietern identisch. Unterschiedlich ist nur, wie viel von deinem Geld unterwegs hängen bleibt.
Ein einziger Prozentpunkt mehr kostet dich über 30 Jahre rund 16 Prozent deines Endkapitals. Hier erfährst du, welche Kostenarten es gibt, was der Deckel abdeckt und was nicht – und warum die aktuellen Null-Prozent-Aktionen ein Verfallsdatum haben.
Zuletzt aktualisiert: 19. Oktober 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Drei Kostenarten: Depot- und Verwaltungskosten, Fondskosten (TER) und Abschluss- beziehungsweise Vertriebskosten. Vergleichbar sind sie erst als Summe.
- Effektivkosten heißt diese Summe. Nur diese eine Prozentzahl solltest du vergleichen, nicht einzelne Gebührenposten.
- Der Deckel von 1,0 Prozent im Jahr gilt nur für das Standarddepot. Frei gestaltete Depots dürfen mehr kosten, Garantieprodukte kosten tendenziell mehr.
- Ein Prozentpunkt Unterschied kostet über 20 Jahre rund 10 Prozent, über 30 Jahre rund 16 Prozent und über 40 Jahre rund 22 Prozent des Endkapitals.
- Die Gratis-Aktionen laufen aus. Erstattungen gelten ein Jahr, drei Jahre oder bis Ende 2027 – dein Depot läuft dreißig Jahre.
Welche Kosten beim Altersvorsorgedepot überhaupt anfallen
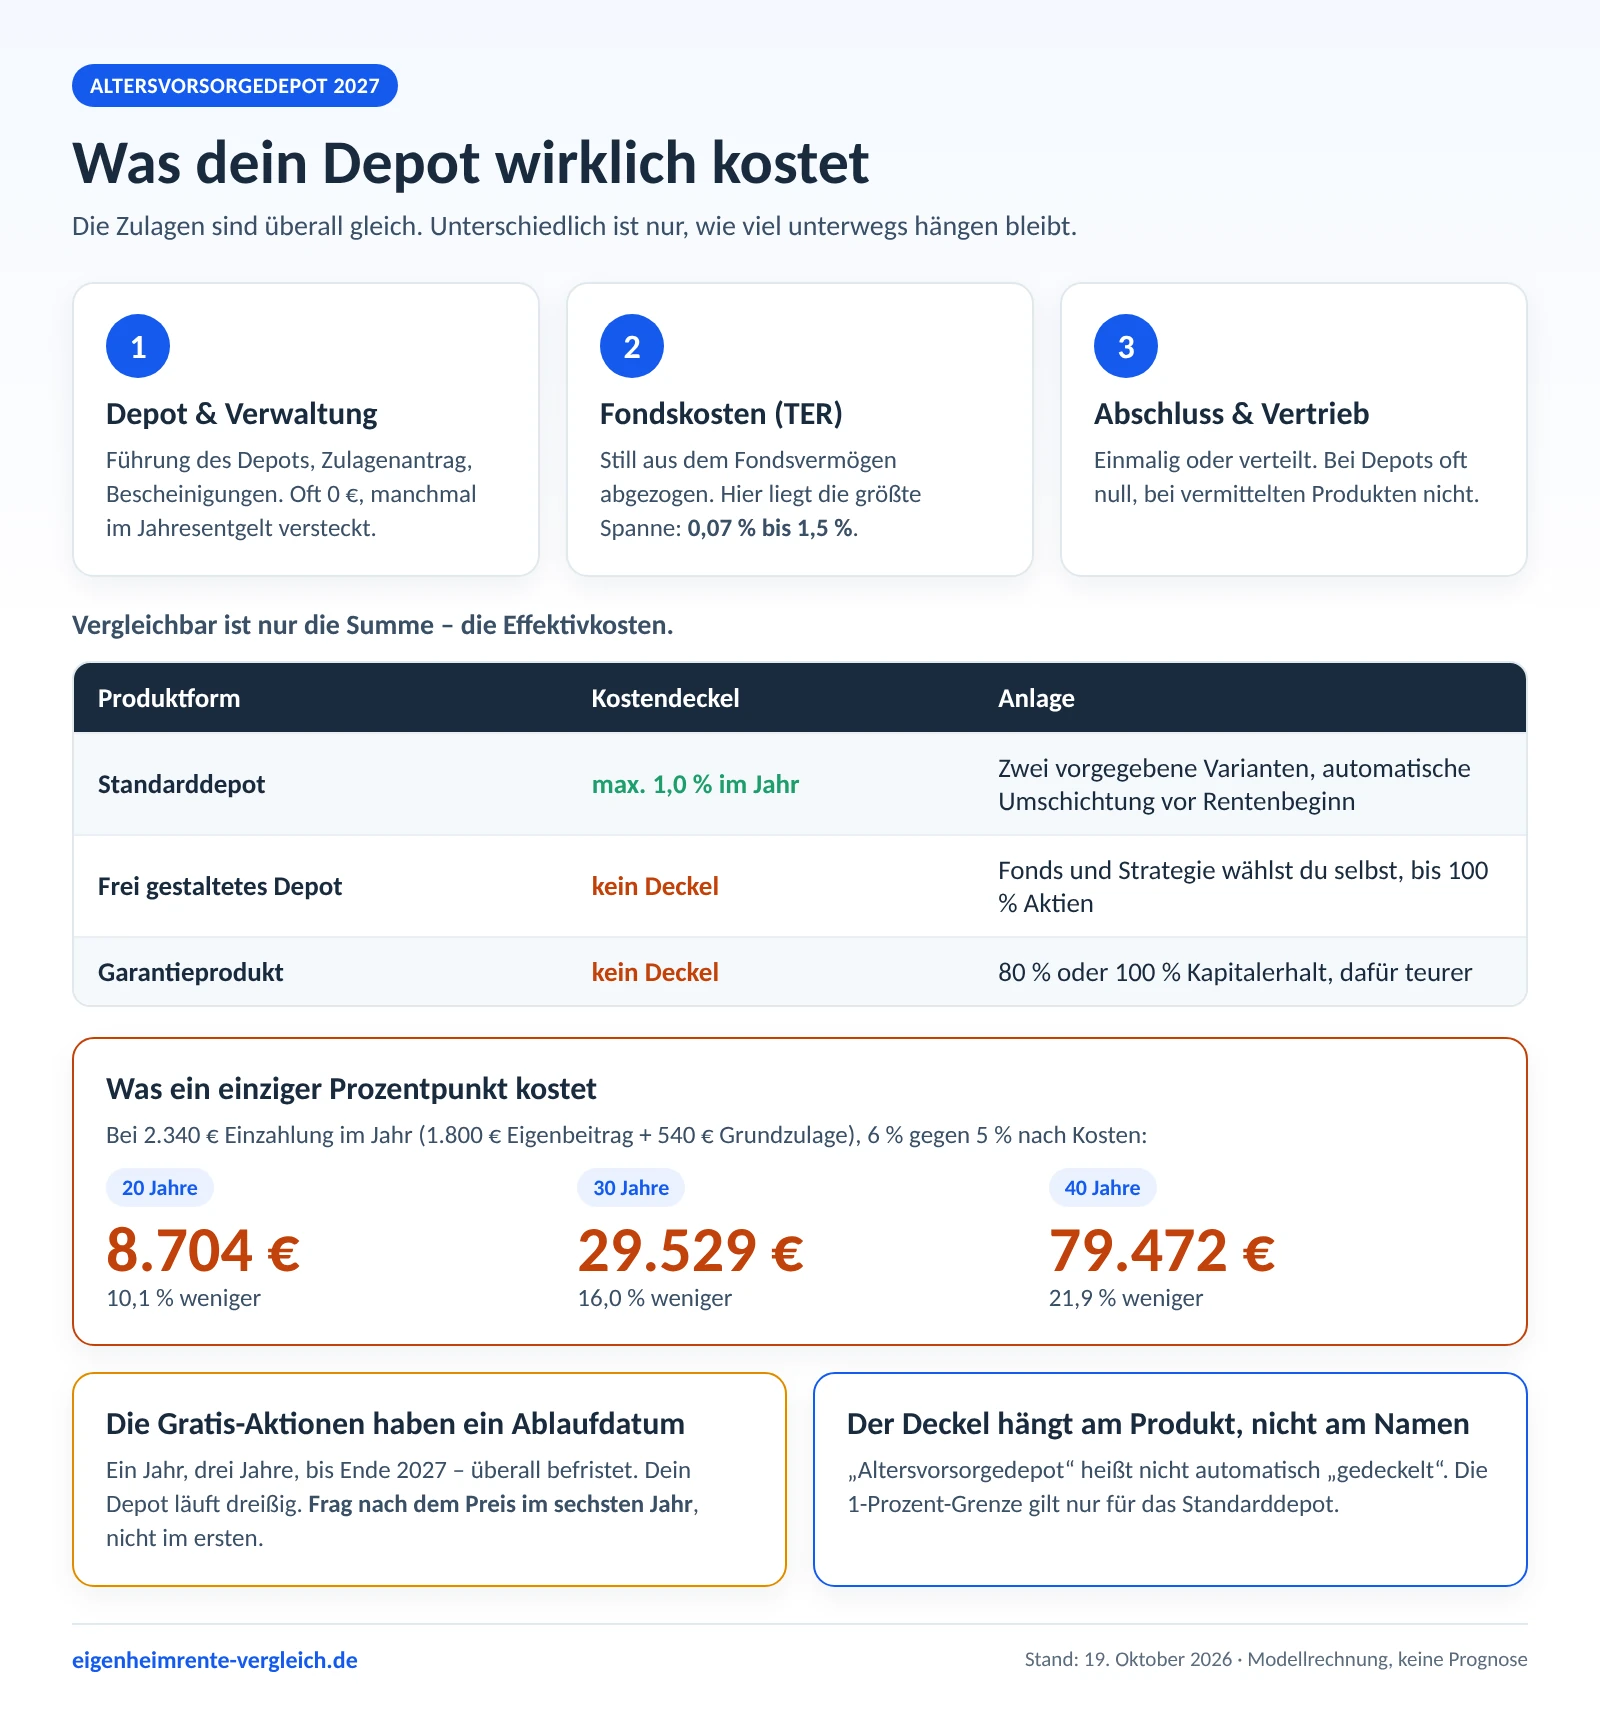
Beim Altersvorsorgedepot zahlst du an drei Stellen, und die Anbieter nennen sie unterschiedlich. Darum lohnt es sich, sie einmal sauber auseinanderzuhalten.
1. Depot- und Verwaltungskosten
Das ist der Preis dafür, dass der Anbieter dein Depot führt, die Zulagen bei der ZfA beantragt und die jährlichen Bescheinigungen erstellt. Viele Neobroker verlangen dafür null Euro, klassische Anbieter rechnen sie in ein Jahresentgelt ein.
2. Fondskosten
Jeder ETF und jeder Fonds hat laufende Kosten, die direkt aus dem Fondsvermögen abgezogen werden. Sie tauchen auf keiner Rechnung auf, sondern mindern still die Wertentwicklung. Abgekürzt werden sie als TER. Hier liegt bei breiten ETFs der größte Unterschied zwischen 0,07 Prozent und 1,5 Prozent.
3. Abschluss- und Vertriebskosten
Einmalige Kosten für den Vertragsabschluss, die entweder sofort oder über die ersten Jahre verteilt abgezogen werden. Bei Depots sind sie oft null, bei vermittelten Produkten nicht.
Warum nur die Effektivkosten zählen
Die Summe aus allen drei Posten, ausgedrückt als jährlicher Prozentsatz, heißt Effektivkosten. Die Anbieter müssen diese Zahl ausweisen – und genau sie solltest du vergleichen.
Der Grund ist einfach: Ein Anbieter mit 0 Euro Depotgebühr, aber 1,2 Prozent Fondskosten ist teurer als einer mit 24 Euro im Jahr und 0,2 Prozent Fondskosten. Wer nur auf die Depotgebühr schaut, vergleicht die kleinste der drei Zahlen. Die Effektivkosten fassen alles zusammen, was dich dein Vertrag im Jahr tatsächlich kostet.
Lass dir die Effektivkosten vor Vertragsschluss schriftlich geben – nicht die Depotgebühr, nicht die TER allein, sondern die Gesamtzahl. Wenn ein Anbieter sie nicht nennen will, ist das die Antwort.
Der 1-Prozent-Deckel: Was er abdeckt und was nicht
Die Reform schreibt eine Kostenobergrenze vor – aber nur für eine bestimmte Produktform.
| Produktform | Kostendeckel | Anlage |
|---|---|---|
| Standarddepot | Effektivkosten max. 1,0 % im Jahr | Zwei vorgegebene Varianten, eine vorsichtigere und eine chancenorientiertere, mit automatischer Umschichtung vor Rentenbeginn |
| Frei gestaltetes Altersvorsorgedepot | kein gesetzlicher Deckel | Fonds und Strategie wählst du selbst, bis zu 100 % Aktienanteil möglich |
| Garantieprodukt | kein gesetzlicher Deckel | 80 % oder 100 % Kapitalerhalt, dafür tendenziell höhere Kosten |
Daraus folgt etwas, das in Werbeaussagen gern untergeht: „Altersvorsorgedepot“ heißt nicht automatisch „gedeckelt“. Der Deckel hängt an der Produktform, nicht am Namen. Wenn dir ein Anbieter ein frei gestaltetes Depot anbietet, gilt die 1-Prozent-Grenze dort nicht.
Umgekehrt ist der Deckel auch keine Garantie für ein gutes Angebot. Ein Prozent ist eine Obergrenze, kein Richtwert. Mehrere Anbieter liegen mit breiten ETFs deutlich darunter.
Was ein Prozentpunkt wirklich kostet
Kosten wirken leise und über lange Zeit. Deshalb hier die Rechnung mit Zahlen statt mit Gefühl. Angenommen, du zahlst den vollen geförderten Eigenbeitrag von 1.800 Euro im Jahr ein und bekommst die volle Grundzulage von 540 Euro dazu – macht 2.340 Euro jährlich, die für dich arbeiten.
| Laufzeit | bei 6 % nach Kosten | bei 5 % nach Kosten | Unterschied |
|---|---|---|---|
| 20 Jahre | 86.078 € | 77.374 € | 8.704 € (10,1 %) |
| 30 Jahre | 184.996 € | 155.467 € | 29.529 € (16,0 %) |
| 40 Jahre | 362.143 € | 282.671 € | 79.472 € (21,9 %) |
Ein Prozentpunkt. Keine schlechtere Anlagestrategie, kein Börsencrash, keine Fehlentscheidung – nur ein Prozentpunkt höhere Kosten. Über 30 Jahre sind das fast 30.000 Euro, über 40 Jahre fast 80.000 Euro.
Deshalb ist die Kostenfrage beim Altersvorsorgedepot wichtiger als bei fast jedem anderen Produkt: Du schließt einen Vertrag ab, der Jahrzehnte läuft, und zahlst den Unterschied jedes einzelne Jahr.
Nicht sicher, ob Depot oder Eigenheim besser passt?
Dieselbe Förderung gibt es auch für Kauf, Bau und Tilgung – dort ist deine Rendite der gesparte Kreditzins und damit sicher. Wir prüfen kostenlos, was in deinem Fall mehr bringt.
Die Gratis-Aktionen und ihr Verfallsdatum
Zum Start überbieten sich die Anbieter mit Kostenerlassen. Das ist ein echter Vorteil – aber er ist überall befristet, und zwar sehr unterschiedlich.
- Scalable Capital: 0 Prozent Fondskosten bis Ende 2027, danach maximal 0,15 Prozent.
- Smartbroker+: drei Jahre erstattet, begrenzt auf 25.000 Euro Depotwert.
- quirion: das erste Jahr erstattet, danach 0,07 bis 0,08 Prozent.
- flatex: maximal 0,07 Prozent nach fünf Jahren.
- Trade Republic: über 50 ETFs mit erstatteter TER.
Die entscheidende Frage ist daher nicht, was dein Depot im ersten Jahr kostet, sondern was es im sechsten kostet. Ein Jahr geschenkt ist bei einer Laufzeit von dreißig Jahren ein Rabatt von gut drei Prozent – schön, aber nicht entscheidend. Der Dauerpreis danach entscheidet.
Rechne deshalb immer mit dem Preis nach Ablauf der Aktion. Die aktuellen Konditionen aller Anbieter findest du im Vergleich der Altersvorsorgedepot-Anbieter, wie sich unterschiedliche Kosten auf dein Ergebnis auswirken, rechnest du im Altersvorsorgedepot-Rechner aus.
Welche Kosten später noch dazukommen können
Die Effektivkosten decken den laufenden Betrieb ab. Drei Posten stehen aber außerhalb dieser Zahl, und genau die übersieht man beim Abschluss.
Transaktionskosten beim Umschichten
Wer seine Fondsauswahl ändert, zahlt je nach Anbieter pro Order. Beim Standarddepot passiert die Umschichtung in sicherere Anlagen vor Rentenbeginn automatisch und ist eingepreist. Beim frei gestalteten Depot machst du es selbst – und zahlst gegebenenfalls dafür.
Kosten beim Anbieterwechsel
Falls du später wechseln willst: Wechsel-, Abschluss- und Vertriebskosten für einen Neuvertrag sind durch die Reform gesetzlich gedeckelt. Ein Wechsel ist damit kalkulierbar, aber nicht kostenlos. Frag vor Abschluss, was dein Anbieter beim Abgeben eines Depots berechnet.
Kosten in der Auszahlphase
Mit Rentenbeginn endet die Ansparphase, nicht der Vertrag. Auch die Auszahlung wird verwaltet, und auch dafür fallen Kosten an. Sie stehen im Preis- und Leistungsverzeichnis, oft weit hinten. Ein Blick dorthin vor Vertragsschluss erspart später Überraschungen.
Die drei Posten machen einzeln wenig aus, zusammen aber schnell mehr als der Unterschied zwischen zwei Anbietern bei den laufenden Kosten. Frag sie in einer einzigen Mail ab – seriöse Anbieter antworten darauf schriftlich.
So vergleichst du Angebote in fünf Minuten
- Effektivkosten erfragen, nicht die Depotgebühr. Eine Zahl, schriftlich.
- Produktform klären: Standarddepot mit Deckel oder frei gestaltetes Depot ohne?
- Nach dem Preis nach der Aktion fragen. Wann endet die Erstattung, was gilt danach?
- Fondsauswahl prüfen: Gibt es breite, günstige ETFs oder nur hauseigene Fonds?
- Entnahme fürs Eigenheim abklären. Das Gesetz erlaubt sie, aber kein Anbieter muss sie anbieten – und wer später kaufen will, braucht sie.
Punkt fünf ist der, den die wenigsten auf dem Schirm haben. Wenn dein Geld irgendwann in ein eigenes Zuhause fließen soll, nützt dir das günstigste Depot nichts, wenn es die Entnahme nicht vorsieht.
Was die Kosten nicht beeinflussen
Zum Schluss die Entwarnung: An der Förderung ändert der Anbieter nichts. Die ist gesetzlich festgelegt und überall gleich.
- Bis zu 540 Euro Grundzulage im Jahr: 50 Prozent auf die ersten 360 Euro Eigenbeitrag, 25 Prozent auf alles von 360,01 bis 1.800 Euro.
- 300 Euro je Kind, wenn du 300 Euro im Jahr einzahlst und Kindergeld beziehst.
- Einmalig 200 Euro Berufseinsteigerbonus, wenn du zu Beginn des Beitragsjahres noch keine 25 bist.
- 120 Euro im Jahr Mindesteigenbeitrag, damit überhaupt gefördert wird.
Wer also zwischen zwei Anbietern schwankt, entscheidet ausschließlich über die Kosten und die Anlage – nicht über die Förderhöhe. Wer stattdessen zwischen Depot und Eigenheim schwankt, findet die Gegenüberstellung unter Eigenheimrente oder Altersvorsorgedepot.
Lieber die Förderung ins eigene Zuhause stecken?
Beim Tilgen ist deine Rendite der gesparte Sollzins – ohne Kursrisiko und ohne Kostenquote. Wir rechnen dir kostenlos aus, was das in deinem Fall bedeutet.
Häufige Fragen zu den Kosten
Wie hoch sind die Kosten beim Altersvorsorgedepot?
Das hängt von der Produktform ab. Beim Standarddepot sind die Effektivkosten auf 1,0 Prozent im Jahr begrenzt. Frei gestaltete Depots haben keinen gesetzlichen Deckel, liegen bei breiten ETFs aber oft deutlich darunter – teilweise unter 0,2 Prozent.
Was sind Effektivkosten?
Die Summe aus Depot- und Verwaltungskosten, Fondskosten und Abschlusskosten, ausgedrückt als jährlicher Prozentsatz. Anbieter müssen diese Zahl ausweisen. Sie ist die einzige Größe, mit der sich Angebote sinnvoll vergleichen lassen.
Gilt der 1-Prozent-Deckel für jedes Altersvorsorgedepot?
Nein. Er gilt nur für das Standarddepot mit seinen vorgegebenen Anlagevarianten. Wählst du Fonds und Strategie selbst, greift der Deckel nicht.
Sind die Null-Prozent-Angebote dauerhaft?
Nein, sie sind überall befristet – je nach Anbieter ein Jahr, drei Jahre oder bis Ende 2027. Entscheidend für dein Ergebnis ist der Preis nach Ablauf der Aktion.
Wie stark wirken sich die Kosten aus?
Bei 2.340 Euro jährlicher Einzahlung kostet ein Prozentpunkt mehr über 30 Jahre rund 29.500 Euro oder 16 Prozent des Endkapitals. Über 40 Jahre sind es fast 80.000 Euro.
Ändern die Kosten etwas an den Zulagen?
Nein. Grundzulage, Kinderzulage und Berufseinsteigerbonus sind gesetzlich festgelegt und bei jedem Anbieter gleich hoch. Unterschiede gibt es nur bei Kosten und Anlage.
Lohnt sich ein teureres Depot, wenn die Fonds besser sind?
Das ist eine Wette darauf, dass der teurere Fonds seine Mehrkosten dauerhaft übertrifft. Die Kosten sind sicher, die Mehrrendite nicht. Bei breit gestreuten Anlagen spricht die Erfahrung für die günstige Variante.
Woher die Angaben stammen
Die Förderbeträge folgen der Darstellung von Stiftung Warentest zur reformierten Altersvorsorge (Stand Oktober 2026) sowie der FAQ des Bundesfinanzministeriums zur Reform der geförderten privaten Altersvorsorge. Die Kostensystematik und die Deckelung der Effektivkosten beim Standarddepot beruhen auf dem Altersvorsorgereformgesetz in der seit dem 30. Mai 2026 geltenden Fassung. Die Anbieterkonditionen stammen aus den veröffentlichten Ankündigungen der Anbieter und stehen unter Zertifizierungsvorbehalt. Die Beispielrechnung ist eine eigene Modellrechnung mit 2.340 Euro Jahreseinzahlung und konstanter Rendite nach Kosten; sie dient der Veranschaulichung und ist keine Prognose. Maßgeblich ist immer das Preis- und Leistungsverzeichnis des jeweiligen Anbieters. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an unabhängige Finanzierungsvermittler. Diese Seite ist keine Anlageberatung und keine Empfehlung für ein bestimmtes Produkt.
