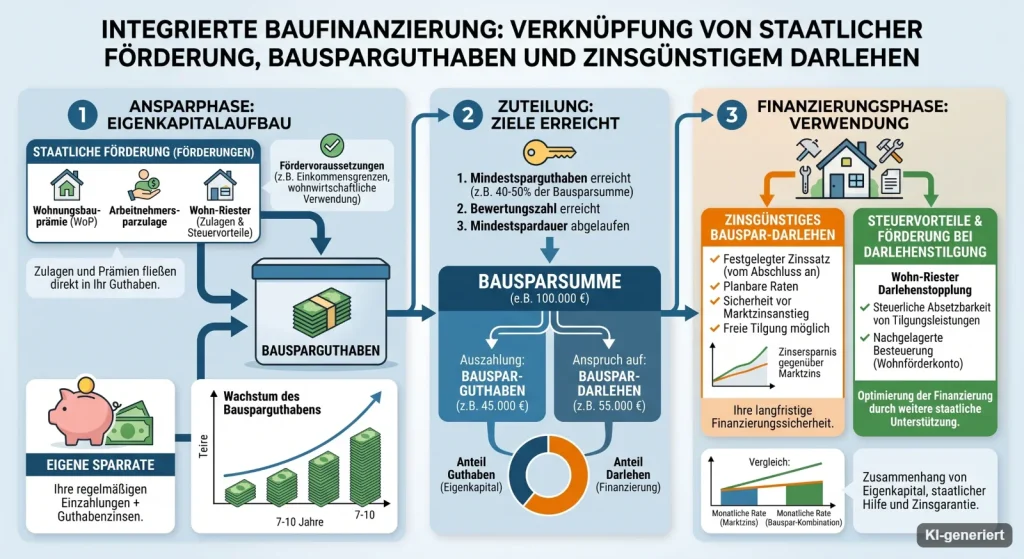
Ab 2027 ersetzt das Altersvorsorgedepot die Riester-Rente. Mit dem Rechner siehst du in wenigen Sekunden, wie viel staatliche Zulage dir im neuen System zusteht – und wie viel es im alten gewesen wäre. Für denselben Eigenbeitrag, mit deinen Kindern und deinem Einkommen. Welcher Anbieter was verlangt, steht unter Altersvorsorgedepot-Anbieter im Vergleich.
Das musst du wissen
- Ab 2027 löst das Altersvorsorgedepot die Riester-Rente ab: bis zu 540 € Grundzulage im Jahr statt bisher 175 €.
- Pro Kind gibt es bis zu 300 €, für jeden Euro, den du selbst einzahlst.
- Keine Vier-Prozent-Regel mehr: Zulagen fließen schon ab 120 € Eigenbeitrag im Jahr.
- Einen Vertrag nach altem Riester-Recht kannst du nur noch bis zum 31. Dezember 2026 abschließen.
- Du planst ein eigenes Zuhause? Dann rechne im Eigenheimrente-Rechner nach, was dir Wohn-Riester bringt.
Passend dazu: Eigenheimrente oder Altersvorsorgedepot: was für wen besser passt.
Was vergleicht der Rechner?
Zum 1. Januar 2027 löst das Altersvorsorgedepot die Riester-Rente ab. Das ist kein Vorschlag mehr: Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai zugestimmt, verkündet wurde es am 29. Mai 2026. Beide Systeme fördern dasselbe – dein eigenes Sparen fürs Alter –, sie tun es nur völlig unterschiedlich. Der Rechner stellt die jährliche Zulage gegenüber, die du in beiden Welten für denselben Eigenbeitrag bekommst.
Ein Hinweis, weil im Netz viel Falsches steht: Der Regierungsentwurf sah noch 30 Cent je Euro bis 1.200 Euro und maximal 480 Euro Grundzulage vor. Das wurde im parlamentarischen Verfahren ersetzt. Gültig sind die Zahlen unten – 50 Cent, 25 Cent, 540 Euro.
Was ist der entscheidende Unterschied?
Beim alten Riester hängt alles am Mindesteigenbeitrag: vier Prozent deines Vorjahresbruttos, höchstens 2.100 Euro, abzüglich der Zulagen, mindestens aber 60 Euro. Wer weniger einzahlt, bekommt die Zulage anteilig gekürzt. Genau daran scheitern viele Verträge – gerade bei höherem Einkommen und ohne Kinder, weil dort der geforderte Eigenbeitrag am höchsten ist.
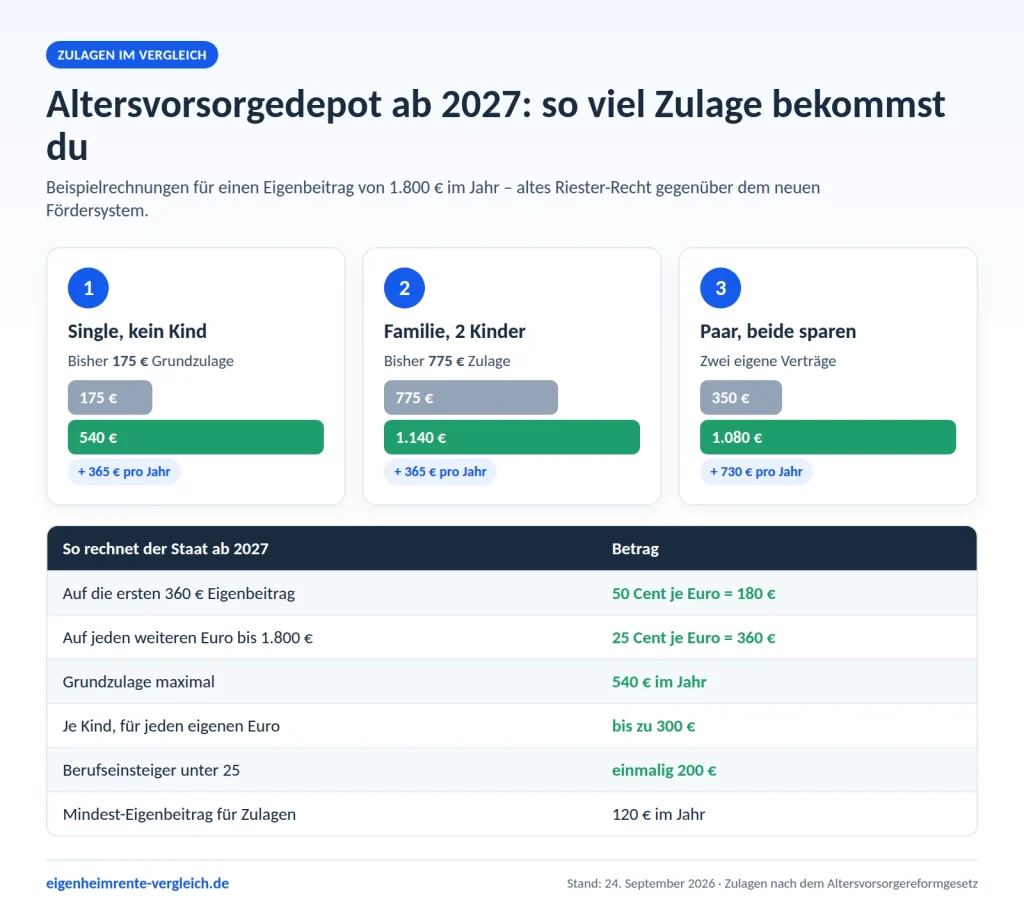
Das neue System kennt diese Hürde nicht. Es fördert beitragsproportional: 50 Cent für jeden der ersten 360 Euro, danach 25 Cent je Euro bis 1.800 Euro. Macht maximal 540 Euro Grundzulage im Jahr. Dein Einkommen spielt dabei keine Rolle mehr.
Eine Schwelle bleibt trotzdem: Unter 120 Euro im Jahr – 10 Euro im Monat – gibt es gar keine Zulage. Das ist der Mindestbeitrag, und er gilt für jeden gleich. Darüber zählt jeder Euro.
Nach oben darfst du bis 6.840 Euro im Jahr einzahlen. Zulage gibt es nur bis 1.800 Euro, Steuervorteil ebenfalls. Was darüber liegt, ist trotzdem sinnvoll angelegt, weil die Erträge in der Ansparphase steuerfrei bleiben und die Auszahlung später begünstigt besteuert wird.
Warum ist die Kinderzulage für Familien so wichtig?
Hier liegt die Änderung, die im Rechner am deutlichsten wird. Der Staat legt einen Euro je eingezahltem Euro obendrauf, bis zu 300 Euro je Kind und Jahr. Die volle Kinderzulage hast du also schon bei 300 Euro Eigenbeitrag – 25 Euro im Monat.
Entscheidend ist: Dieselben Euro zählen gleichzeitig für die Grundzulage. Du musst dich nicht entscheiden und nichts aufteilen. Mit einem Kind und 300 Euro Jahresbeitrag bekommst du 300 Euro Kinderzulage plus 150 Euro Grundzulage, zusammen 450 Euro. Mit zwei Kindern und denselben 300 Euro sind es 600 Euro Kinderzulage plus 150 Euro Grundzulage, also 750 Euro – bei 300 Euro Eigenleistung.
Auch das Geburtsjahr spielt keine Rolle mehr. Beim alten Riester gab es 185 Euro für Kinder, die vor 2008 geboren wurden, und 300 Euro für die danach. Im neuen System sind es für jedes kindergeldberechtigte Kind dieselben 300 Euro, solange Kindergeld festgesetzt ist – in der Regel bis 18, bei Ausbildung oder Studium bis 25.
Ein Detail, das oft untergeht: Die Kinderzulage steht einem Elternteil zu, nicht beiden. Standardmäßig läuft sie über den Vertrag, auf den das Kindergeld zugeordnet ist, meist den der Mutter. Auf gemeinsamen Antrag lässt sie sich übertragen, bei mehreren Kindern auch aufteilen. Doppelt für dasselbe Kind gibt es sie nicht.
Zählt bei Verheirateten auch der Vertrag des Partners?
Gefördert wird pro Person, nicht pro Haushalt. Wenn dein Partner oder deine Partnerin einen eigenen Vertrag hat, kommt dort eine zweite Zulage obendrauf. Deshalb kannst du das im Rechner einstellen.
Mit eigenem Einkommen ist dein Partner unmittelbar zulageberechtigt: Auf seine eigenen Beiträge gibt es die volle Staffel, also bis zu 540 Euro Grundzulage. Zwei Verträge mit je 1.800 Euro bringen zusammen 1.080 Euro – plus die Kinderzulage, die aber nur bei einem von beiden landet.
Ohne eigenes Einkommen ist dein Partner mittelbar zulageberechtigt – klassisch der Fall, wenn einer zu Hause bleibt. Dann braucht er trotzdem einen eigenen Vertrag und zahlt dort mindestens 120 Euro im Jahr ein. Dafür gibt es pauschal 175 Euro Grundzulage: aus 120 Euro Eigenbeitrag werden 295 Euro. Die beitragsproportionale Staffel gilt für ihn nicht, mehr als 175 Euro sind dort also nicht drin. Wichtig ist der eigene Vertrag – es reicht nicht, wenn der verdienende Partner nur mehr auf seinen eigenen einzahlt. Woher das Geld für die 120 Euro stammt, prüft dagegen niemand; es darf vom gemeinsamen Konto abgehen. Die Kinderzulage gibt es beim mittelbar Berechtigten nicht, sie gehört auf den Vertrag des unmittelbar Berechtigten.
Beim alten Riester funktioniert das ähnlich, dort liegt der eigene Sockelbeitrag bei 60 Euro im Jahr für dieselben 175 Euro. Ein Unterschied bleibt: Im alten System wird die Zulage des mittelbar Berechtigten mitgekürzt, wenn der verdienende Partner seinen Mindesteigenbeitrag verfehlt. Im neuen System gibt es keinen Mindesteigenbeitrag mehr, an dem so eine Kürzung hängen könnte – der Rechner geht deshalb davon aus, dass die eigenen 120 Euro genügen. Ganz eindeutig ist die Quellenlage hier noch nicht; wenn es für dich auf diese 175 Euro ankommt, lass es vor Abschluss bestätigen.
Wer kein Einkommen hat und nicht verheiratet ist, bekommt gar keine Zulage – weder alt noch neu. Die Förderung hängt an der Rentenversicherungspflicht oder eben am Ehepartner.
Sind Selbstständige und Versorgungswerk-Mitglieder neu dabei?
Beim alten Riester waren Selbstständige und Freiberufler in der Regel außen vor – sie kamen nur mittelbar über den Ehepartner hinein. Ab 2027 sind sie unmittelbar zulageberechtigt, ebenso Pflichtmitglieder berufsständischer Versorgungswerke wie Ärzte, Anwälte oder Architekten. Angestellte, Azubis, Beamte, Kindererziehende, Pflegepersonen und Bezieher von Arbeitslosen- oder Krankengeld bleiben berechtigt. Wer eine volle Altersrente bezieht, kann nicht mehr neu einsteigen.
Wer gewinnt und wer verliert durch die Reform?
Probier es im Rechner aus, die Muster sind eindeutig. Wer ohne Kinder gut verdient und bisher an der Vier-Prozent-Hürde hing, steht im neuen System deutlich besser da: 1.800 Euro im Jahr bringen 540 Euro statt 175 Euro. Familien mit Kindern gewinnen noch klarer, weil die Kinderzulage jetzt neben der Grundzulage läuft statt im Mindesteigenbeitrag verrechnet zu werden.
Verlieren kann, wer sehr wenig verdient und zugleich mehrere Kinder hat. Im alten System senkten die Kinderzulagen den eigenen Mindesteigenbeitrag bis auf den Sockel von 60 Euro – mit wenig Geld gab es viel Zulage. Diesen Hebel gibt es nicht mehr. Wer nur 120 Euro im Jahr aufbringen kann, bekommt neu 60 Euro Grundzulage plus 120 Euro je Kind statt der alten 175 plus 300 Euro. Genau dafür ist der Rechner da: Setz deine echten Zahlen ein, statt dich auf Faustregeln zu verlassen.
Du planst ein eigenes Zuhause?
Dann fließt dieselbe Zulage mit der Eigenheimrente direkt in dein Eigenkapital oder deine Tilgung. Was Wohn-Riester in deiner Situation bringt, prüfen wir kostenlos und unverbindlich.
Was wird am Ende ausgezahlt?
Das Geld kommt frühestens mit 65 und spätestens mit 70 – beim alten Riester war es ab 62 möglich. Zu Beginn der Auszahlungsphase darfst du dir bis zu 30 Prozent auf einen Schlag auszahlen lassen, förderunschädlich. Das komplette Kapital auf einmal gibt es nicht; das schließt der Gesetzgeber aus, weil er die Förderung an eine lebenslange Absicherung knüpft.
Für den Rest hast du zwei Möglichkeiten: eine lebenslange Leibrente wie bisher, oder – das ist neu – einen Auszahlplan bis mindestens zum 85. Lebensjahr ohne anschließende Restverrentung. Beim Auszahlplan bleibt übriges Kapital vererbbar, bei der Leibrente nicht. Besteuert wird nachgelagert mit deinem persönlichen Steuersatz, dafür bleibt die Ansparphase komplett steuerfrei, auch von der Abgeltungsteuer.
Ein nicht geförderter Bausparvertrag kennt diese Fesseln nicht. Wird er zuteilungsreif, bekommst du dein Guthaben plus Zinsen komplett ausgezahlt, in einer Summe, ohne Altersgrenze und ohne Vorgabe, wofür du es verwendest. Du kannst damit den Ruhestand anschieben, ein Darlehen ablösen oder das Bad barrierefrei umbauen. Nur beim Wohn-Riester-Bausparvertrag gelten die Förderregeln entsprechend.
Warum gehört ein Bausparvertrag gerade jetzt daneben?
Das Altersvorsorgedepot und der Bausparvertrag sind keine Gegner, sie machen zwei verschiedene Jobs. Das Depot sammelt langfristig Kapital für die Rente. Der Bausparvertrag baut dir planbar Eigenkapital auf und sichert dir schon heute den Zins für ein Darlehen, das du vielleicht erst in acht Jahren brauchst. Wer 2027 kauft oder baut, braucht beides.
Dazu kommt: Mit einem Bausparvertrag kannst du tilgen – ein laufendes Darlehen ablösen und damit Zinsen sparen, die dir niemand mehr wegnimmt. Du kannst ihn für den altersgerechten Umbau einsetzen, für die bodengleiche Dusche, den Treppenlift, die breitere Tür. Und für die energetische Sanierung: neue Fenster, Dämmung, Wärmepumpe. Genau das sind die Ausgaben, die im Alter anstehen und die aus einer monatlichen Depot-Rente nur mühsam zu stemmen wären.
Die wohnwirtschaftliche Verwendung bleibt auch nach der Reform erhalten. Sie wird ab 2027 pro Vertrag optional – der Anbieter muss sie anbieten, sie ist kein Pflichtbestandteil mehr –, und an zwei Stellen wird sie großzügiger – die oft verwechselt werden. Erstens entfällt die Pflicht, bei einer Teilentnahme mindestens 3.000 Euro im Vertrag zu lassen; damit ist auch eine vollständige Entnahme möglich. Zweitens bleibt ein Mindestbetrag bestehen: Mit dem beschlossenen Altersvorsorgereformgesetz wird er ab 2028 auf einheitlich 3.000 Euro für alle wohnungswirtschaftlichen Verwendungszwecke vereinheitlicht; bis dahin gelten für Umbau und energetische Sanierung noch mindestens 6.000 Euro (Quelle: § 92a EStG; Schwäbisch Hall und Cash., Stand 10/2026). Für den barrierereduzierenden Umbau und die energetische Sanierung ist das die eigentliche Erleichterung, dort lagen die Grenzen bisher bei 6.000 beziehungsweise 20.000 Euro. Die Einzelheiten stehen unter Wohn-Riester-Entnahme. Wer sein Geld ins eigene Dach steckt, spart sich die Miete im Alter. Das ist die Rente, die man nicht versteuern muss, weil man sie gar nicht erst überwiesen bekommt.
Solltest du beim alten Riester-Vertrag bleiben oder wechseln?
Erst einmal Entwarnung: Bestehende Verträge haben vollen Bestandsschutz. Sie laufen unbefristet nach altem Recht weiter, mit 175 Euro Grundzulage, den alten Kinderzulagen und der Vier-Prozent-Regel. Niemand kündigt sie, niemand stellt sie automatisch um, und es gibt keine Frist, bis zu der du dich entscheiden müsstest.
Ab dem 1. Januar 2027 kannst du freiwillig ins neue Fördersystem wechseln. Bereits erhaltene Zulagen und Steuervorteile bleiben dir erhalten, der Wechsel ist förderunschädlich. Drei Dinge solltest du vorher wissen:
- Der Wechsel ist einmalig und nicht umkehrbar. Zurück ins alte System geht es nicht.
- Die 100-Prozent-Beitragsgarantie fällt weg. Dein Riester-Vertrag garantiert dir heute, dass am Ende mindestens deine Einzahlungen plus Zulagen da sind. Übertragen wird zum aktuellen Marktwert – Buchverluste werden dabei realisiert.
- Kosten: Der abgebende Anbieter darf in den ersten fünf Jahren bis zu 150 Euro verlangen, danach ist der Wechsel dort kostenfrei. Der aufnehmende Anbieter darf einmalig bis zu 150 Euro berechnen.
Rechne beides durch, bevor du etwas unterschreibst. Der Rechner oben zeigt dir den Zulagenunterschied; die Garantie und die Kosten musst du dagegenhalten.
Was bildet der Rechner nicht ab?
- Die Steuerwirkung im Detail. Der Rechner zeigt den absetzbaren Betrag, aber was er dir bringt, hängt von deinem Steuersatz ab. Das Finanzamt prüft automatisch, ob die Steuerersparnis höher ist als die Zulage, und erstattet die Differenz.
- Die Kosten des Produkts. Für das neue Standarddepot gilt ein Kostendeckel von einem Prozent Effektivkosten im Jahr. Für andere Produkte gilt er nicht – und dort entscheiden die Kosten über das Ergebnis oft mehr als die Zulage.
- Die Wertentwicklung. Du kannst zwischen drei Varianten wählen: ohne Garantie, mit 80 Prozent oder mit 100 Prozent Beitragserhaltung. Je mehr Garantie, desto weniger Rendite. Ein Bausparvertrag verzinst dagegen fest.
Welcher Termin drängt wirklich?
Einen Vertrag nach altem Riester-Recht kannst du nur noch bis zum 31. Dezember 2026 abschließen. Und zwar richtig abgeschlossen – der Antrag muss angenommen und policiert sein, nicht nur gestellt. Ab dem 1. Januar 2027 gibt es ausschließlich die neuen Produkte. Wenn der Rechner zeigt, dass das alte System für deine Konstellation mehr bringt, bleiben dir dafür noch wenige Wochen.
Planst du eine eigene Immobilie? Dann lass kostenlos prüfen, ob sich ein Wohn-Riester-Vertrag vor dem Jahreswechsel noch lohnt.
Noch vor dem 31. Dezember 2026 handeln
Wer für das eigene Zuhause einen Wohn-Riester-Vertrag nach altem Recht will, muss ihn dieses Jahr abschließen. Schick uns deine Eckdaten, wir melden uns mit einer Einschätzung zur Eigenheimrente.
Häufige Fragen zum Altersvorsorgedepot
Was ist das Altersvorsorgedepot genau?
Es ist die neue staatlich geförderte private Altersvorsorge ab dem 1. Januar 2027. Du sparst in einem Depot, zum Beispiel in Fonds oder ETFs, und bekommst auf deine Einzahlungen eine Zulage vom Staat. Anders als beim alten Riester gibt es keine Pflicht zur Beitragsgarantie, dafür trägst du das Anlagerisiko selbst.
Wie viel Zulage bekomme ich im Altersvorsorgedepot?
Auf die ersten 360 € Eigenbeitrag im Jahr gibt es 50 Cent je Euro, auf jeden weiteren Euro bis 1.800 € noch 25 Cent. Macht maximal 540 € Grundzulage. Dazu kommen bis zu 300 € je Kind und einmalig 200 € Berufseinsteigerbonus, wenn du unter 25 bist.
Lohnt sich der Wechsel aus meinem alten Riester-Vertrag?
Das hängt vor allem an deinem Einkommen und der Zahl deiner Kinder. Wer ohne Kinder spart oder gut verdient, steht im neuen System fast immer besser da. Wer wenig verdient und mehrere Kinder hat, kann nach altem Recht mehr bekommen. Der Rechner oben zeigt dir beide Seiten. Wichtig: Der Wechsel ist einmalig und nicht umkehrbar.
Kann ich das Geld aus dem Depot für mein Eigenheim nutzen?
Ja, die wohnwirtschaftliche Verwendung bleibt erhalten. Du kannst das geförderte Kapital für Kauf, Bau oder die Entschuldung deiner selbstgenutzten Immobilie einsetzen. Wie das im Detail läuft, steht auf unserer Seite zur Wohn-Riester-Entnahme.
Können Selbstständige das Altersvorsorgedepot nutzen?
Ja. Ab 2027 sind auch Selbstständige und Freiberufler mit Gewinneinkünften zulageberechtigt, ebenso Mitglieder berufsständischer Versorgungswerke. Beim alten Riester waren die meisten von ihnen außen vor. Mehr dazu liest du unter Eigenheimrente für Selbstständige.
Was passiert mit meinem Geld, wenn ich in Rente gehe?
Die Auszahlung startet frühestens mit 65 und spätestens mit 70. Bis zu 30 Prozent kannst du dir auf einen Schlag auszahlen lassen, für den Rest wählst du zwischen einer lebenslangen Rente und einem Auszahlplan. Versteuert wird in der Auszahlphase.
Ist der Rechner verbindlich?
Nein. Er zeigt dir die Zulagen nach den beschlossenen Regeln und ist eine Orientierung, keine Beratung. Steuerwirkung, Produktkosten und Rendite bleiben außen vor. Für die Eigenheimrente kannst du deine Zahlen im Eigenheimrente-Rechner vergleichen.
Warum du dich auf diese Seite verlassen kannst
Wir sind ein redaktionelles Informationsangebot rund um Eigenheimrente und geförderte Altersvorsorge. Alle Angaben auf dieser Seite beruhen auf dem Altersvorsorgereformgesetz, das der Bundestag am 27. März 2026 beschlossen hat und das am 29. Mai 2026 verkündet wurde. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Zuletzt aktualisiert: 24. September 2026 · Redaktion eigenheimrente-vergleich.de
Welche Kostenarten hinter der Zahl stecken und warum der Preis nach Ablauf der Aktion zählt, erklärt Altersvorsorgedepot Kosten.
