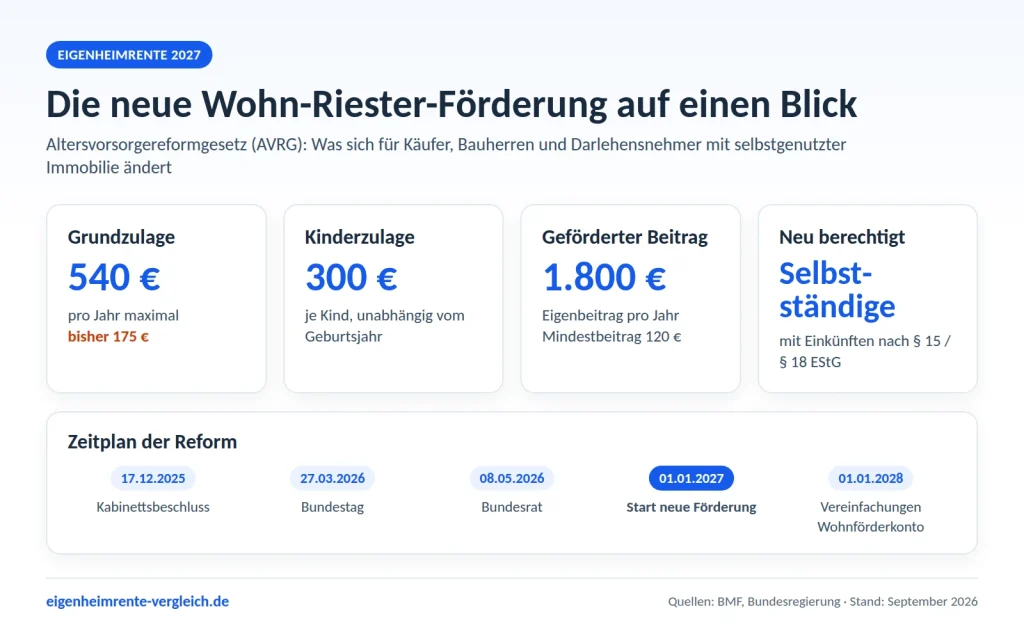
Stell dir vor, der Staat zahlt jedes Jahr mit, damit dein Zuhause schneller dir gehört. Genau das macht die Eigenheimrente, auch bekannt als Wohn-Riester. Ab dem 1. Januar 2027 wird sie so stark wie nie: bis zu 540 € Grundzulage im Jahr, dazu bis zu 300 € für jedes Kind. Die Zulagen gibt es obendrauf auf dein eigenes Geld, und du kannst sie für Kauf, Bau oder die Tilgung deines Hauskredits nutzen.
Das Ziel ist einfach: im Ruhestand ohne Miete und ohne Kreditrate wohnen. Hier erfährst du in wenigen Minuten, wie viel Förderung für dich drin ist und warum sich der Einstieg gerade jetzt besonders lohnt. Auf Wunsch schauen wir uns deine Situation kostenlos an.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Mehr als dreimal so viel Grundzulage: bis zu 540 € pro Jahr statt bisher 175 €.
- 300 € für jedes Kind – egal, wann es geboren wurde.
- Schon ab 10 € im Monat gibt es Zulagen, bei 30 € im Monat legt der Staat 50 % obendrauf.
- Direkt für dein Zuhause: als Eigenkapital beim Kauf oder als Turbo für die Tilgung.
- Neu ab 2027: Auch viele Selbstständige und Freiberufler bekommen die Förderung.
- Sicher planbar: Die Zulagen hängen nicht von der Börse ab.
Inhalt dieser Seite
- Wie viel Geld legt der Staat für dich drauf?
- Was bringt das neue Recht gegenüber dem alten Riester-Recht?
- Warum lohnt sich der Einstieg jetzt?
- Wofür kannst du das Geld einsetzen?
- Welche Lösung passt zu deinem Plan?
- Für wen lohnt sich die Eigenheimrente besonders?
- Wie kommst du in 3 Schritten zu deiner Förderung?
- Was ist außerdem gut zu wissen?
- Häufige Fragen zur Eigenheimrente
Was ist neu im Ratgeber?
Wie viel Geld legt der Staat für dich drauf?
Mit dem Altersvorsorgereformgesetz, das Bundestag und Bundesrat im Frühjahr 2026 beschlossen haben, wird die Förderung ab 2027 deutlich großzügiger und viel einfacher. Für jeden Euro, den du bis 360 € im Jahr einzahlst, gibt der Staat 50 Cent dazu. Für jeden weiteren Euro bis 1.800 € kommen noch einmal 25 Cent obendrauf. Für jedes Kind gibt es zusätzlich bis zu 300 €.
So sieht das in echten Zahlen aus:
| Das bist du | Du zahlst pro Monat | Staat zahlt pro Jahr | Staat zahlt in 10 Jahren |
|---|---|---|---|
| Single | 150 € | 540 € | 5.400 € |
| Alleinerziehend, 1 Kind | 100 € | 690 € | 6.900 € |
| Paar, 2 Kinder, beide mit Vertrag | je 150 € | 1.680 € | 16.800 € |
| Azubi unter 25 | 30 € | 180 € + 200 € Bonus im ersten Jahr | 2.000 € |
Das Geld fließt direkt in deinen Vertrag, also in dein Eigenkapital oder deine Tilgung. Wie viel es bei dir genau ist, siehst du in 30 Sekunden im Eigenheimrente-Rechner.
Was bringt das neue Recht gegenüber dem alten Riester-Recht?
Viele wissen noch gar nicht, wie viel mehr ab 2027 drin ist. Bisher gab es höchstens 175 € Grundzulage, und die auch nur, wenn du jedes Jahr 4 % deines Vorjahreseinkommens eingezahlt hast. Diese komplizierte Regel fällt weg. Beim gleichen Beitrag bekommst du deutlich mehr:
| Beispiel (gleicher Eigenbeitrag) | Zulagen bisher | Zulagen ab 2027 | Dein Plus pro Jahr |
|---|---|---|---|
| Single, 45.000 € Einkommen, 1.800 € im Jahr | 175 € | 540 € | + 365 € |
| Alleinerziehend, 1 Kind, 1.200 € im Jahr | 475 € | 690 € | + 215 € |
| Paar, 2 Kinder, je 1.800 € im Jahr | 950 € | 1.680 € | + 730 € |
Die Familie aus dem Beispiel bekommt damit über 7.000 € mehr in zehn Jahren als nach altem Recht. Welches Plus du selbst herausholst, zeigt dir der Rechner mit einem großen grünen Ergebnis.
Du hast schon einen Wohn-Riester-Vertrag? Dann kannst du ab 2027 in die neue, höhere Förderung wechseln und deinen Vertrag trotzdem behalten, zum Beispiel mit deinem festen Bauspar-Darlehenszins. Wir prüfen gern, ob sich das für dich lohnt: Vertrag prüfen lassen.
Warum lohnt sich der Einstieg jetzt?
Die Eigenheimrente lohnt sich grundsätzlich jederzeit. Gerade 2026 gibt es aber gute Gründe, nicht zu warten:
- Beide Vorteile sichern: Wer bis zum 31. Dezember 2026 einen Wohn-Riester-Vertrag abschließt, bekommt Bestandsschutz nach altem Recht und kann ab 2027 trotzdem in die neue, höhere Förderung wechseln. Ab 2027 gibt es keine neuen Verträge nach altem Recht mehr.
- Jedes Jahr zählt: Die Zulagen gibt es pro Jahr. Wer später startet, verschenkt Förderung, die nicht nachgeholt werden kann.
- Früher schuldenfrei: Je früher die Zulagen in deine Tilgung fließen, desto mehr Zinsen sparst du über die gesamte Laufzeit.
- Zinssicherheit: Mit einem Wohn-Riester-Bausparvertrag sicherst du dir schon heute den Darlehenszins für später.
- Kinder zählen jetzt: Die Kinderzulage gibt es nur, solange Kindergeld gezahlt wird. Wer früh startet, nimmt mehr Jahre mit.
Wofür kannst du das Geld einsetzen?
Die Eigenheimrente ist für dein eigenes Zuhause gemacht, also für die Wohnung oder das Haus, in dem du selbst wohnst. Du kannst die Förderung flexibel einsetzen:
- Haus oder Wohnung kaufen: Das angesparte Guthaben samt Zulagen wird zu deinem Eigenkapital.
- Neu bauen: Du finanzierst deinen Neubau mit staatlicher Unterstützung.
- Kredit schneller abbezahlen: Die Zulagen fließen direkt in die Tilgung. Ein Beispiel: Bei 200.000 € Darlehen verkürzen 1.140 € Zulagen im Jahr die Laufzeit um rund vier Jahre und sparen fast 20.000 € Zinsen. Mehr dazu unter Tilgung mit Eigenheimrente.
- Anschlussfinanzierung: Wenn deine Zinsbindung endet, kannst du mit einem Riester-Darlehen weiter gefördert tilgen.
- Barrierefrei umbauen oder energetisch sanieren: zum Beispiel eine bodengleiche Dusche, neue Fenster oder eine neue Heizung. Details findest du unter Umbau und Sanierung.
- Genossenschaftsanteile: für deine eigene Genossenschaftswohnung.
Welche Lösung passt zu deinem Plan?
Je nachdem, wo du gerade stehst, gibt es die richtige Variante:
| Deine Situation | Deine Lösung | Dein Vorteil |
|---|---|---|
| Du willst in ein paar Jahren kaufen | Wohn-Riester-Bausparvertrag | Eigenkapital mit Zulagen aufbauen und Darlehenszins sichern |
| Du kaufst jetzt oder hast schon einen Kredit | Riester-Darlehen | Zulagen fließen sofort in die Tilgung |
| Deine Zinsbindung endet bald | Riester-Darlehen oder Bausparvertrag | Anschlussfinanzierung mit staatlicher Hilfe |
| Du hast schon einen Riester-Vertrag | Vertrag in die neue Förderung bringen | Mehr Zulagen, Vertrag bleibt |
Du musst dich nicht allein durch Tarife und Vorschriften kämpfen. Schildere uns kurz deine Situation, und wir melden uns mit einer Einschätzung, was für dich am meisten bringt. Einen Überblick über alle Varianten findest du im Eigenheimrente-Vergleich.
Für wen lohnt sich die Eigenheimrente besonders?
- Familien: Mit zwei Kindern kommen schnell über 1.000 € Zulagen im Jahr zusammen.
- Paare: Jeder zulageberechtigte Partner bekommt seine eigene Grundzulage – das verdoppelt die Förderung für euren Haushalt.
- Normal- und Geringverdiener: Schon kleine Beträge bringen bis zu 50 % Zulage.
- Junge Leute unter 25: Es gibt einmalig 200 € Berufseinsteigerbonus extra.
- Selbstständige und Freiberufler: Ab 2027 sind viele erstmals direkt dabei. Mehr unter Eigenheimrente für Selbstständige.
- Alle, die im Alter mietfrei wohnen wollen: Deine ersparte Miete ist wie eine zusätzliche Rente.
Wie kommst du in 3 Schritten zu deiner Förderung?
- Anfrage stellen: Das Formular ausfüllen dauert zwei Minuten. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, welche Förderung und welche Lösung zu deinem Plan passen.
- Förderung sichern: Du entscheidest in Ruhe, und ab dann legt der Staat jedes Jahr mit drauf.
Was ist außerdem gut zu wissen?
Damit du von Anfang an richtig planst, hier die wichtigsten Spielregeln in Kürze:
- Selbst wohnen: Gefördert wird dein eigenes Zuhause, nicht die vermietete Wohnung oder das Ferienhaus.
- Steuer erst im Alter: Die Förderung wird im Ruhestand versteuert, meist mit einem deutlich niedrigeren Steuersatz als heute. Ab 2028 wird das noch einfacher: Die Besteuerung ist dann nach fünf Jahren erledigt. Mehr dazu unter Besteuerung.
- Umzug möglich: Ziehst du um und kaufst innerhalb der gesetzlichen Fristen wieder ein eigenes Zuhause, nimmst du die Förderung mit.
Hol dir dein Plus vom Staat
Sag uns kurz, ob du kaufen, bauen, tilgen oder einen bestehenden Vertrag verbessern willst. Wir melden uns mit einer persönlichen Einschätzung, wie viel Förderung für dich drin ist.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Eigenheimrente
Was ist die Eigenheimrente?
Die Eigenheimrente, oft Wohn-Riester genannt, ist die staatliche Förderung für dein selbstgenutztes Zuhause. Du bekommst Zulagen auf deine Einzahlungen oder Tilgungen und nutzt das Geld für Kauf, Bau oder Entschuldung. Mehr dazu unter Was ist die Eigenheimrente?
Wie viel Förderung bekomme ich ab 2027?
Bis zu 540 € Grundzulage pro Jahr bei 1.800 € Eigenbeitrag, dazu bis zu 300 € für jedes Kind. Wer unter 25 ist, bekommt einmalig 200 € extra.
Ab wie viel Geld im Monat lohnt sich das?
Schon ab 10 € im Monat gibt es Zulagen. Bei 30 € im Monat zahlt der Staat 50 % obendrauf, bei 150 € im Monat bekommst du die volle Grundzulage von 540 €.
Gibt es Wohn-Riester nach der Reform noch?
Ja. Die Eigenheimrente bleibt und wird ab 2027 sogar deutlich stärker gefördert. Neue Verträge nach altem Recht gibt es nur noch bis Ende 2026.
Ich habe schon einen Riester-Vertrag. Bekomme ich auch mehr?
Ja, wenn du in die neue Förderung wechselst. Dein Vertrag bleibt dabei bestehen. Weil der Wechsel endgültig ist, schauen wir uns gern vorher mit dir an, ob er sich für dich rechnet.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der Bundesregierung.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
