Mit der Eigenheimrente bekommst du nicht nur Zulagen, sondern oft zusätzlich Geld vom Finanzamt zurück. Der zweite Förderweg heißt Sonderausgabenabzug nach § 10a EStG: Du setzt deine Beiträge samt Zulagen in der Steuererklärung an, und das Finanzamt prüft automatisch, ob die Steuerersparnis höher ist als deine Zulage. Ist sie höher, bekommst du die Differenz erstattet – bei gutem Einkommen ohne Kinder oft mehrere Hundert Euro im Jahr.
Hier siehst du in wenigen Minuten, wie der Steuervorteil funktioniert, wie viel für dich drin ist und warum die Gesamtförderung ab 2027 in den meisten Fällen steigt. Auf Wunsch rechnen wir dir deine Situation kostenlos durch.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Dein Steuervorteil auf einen Blick
- Doppelt gefördert: Zulagen auf deinen Vertrag plus mögliche Steuererstattung aufs Konto.
- Automatisch geprüft: Das Finanzamt macht die Günstigerprüfung für dich, du verlierst dabei nie etwas.
- Mehr Spielraum ab 2027: bis zu 1.800 € Eigenbeitrag zuzüglich Zulagen absetzbar (bisher 2.100 € inklusive Zulagen).
- Bis zu 983 € Gesamtförderung im Jahr für Singles mit 42 % Grenzsteuersatz.
- Gilt auch für Tilgungen: Mit einem Riester-Darlehen setzt du deine Tilgung ab.
- Einfach erledigt: mit der Anlage AV zur Einkommensteuererklärung.
Inhalt dieser Seite
- Wie funktioniert der Sonderausgabenabzug?
- Wie läuft die Günstigerprüfung in 4 Schritten ab?
- Wie viel Steuervorteil ist ab 2027 möglich?
- Was bringt die Reform 2027 beim Steuervorteil?
- Wie viel Steuervorteil hat ein Freiberufler mit hohem Einkommen?
- Für wen lohnt sich der Steuervorteil besonders?
- Was gilt für Ehe- und Lebenspartner?
- Wie holst du dir den Steuervorteil?
- Warum gibt es den Steuervorteil heute und die Steuer erst im Alter?
- Wie kommst du in 3 Schritten zur vollen Förderung?
- Häufige Fragen zum Steuervorteil
Einmal im Jahr wichtig: Wohn-Riester in der Steuererklärung – so füllst du die Anlage AV aus.
Wie funktioniert der Sonderausgabenabzug?
Beiträge zur geförderten Altersvorsorge senken als Sonderausgaben dein zu versteuerndes Einkommen. Das Besondere: Das Finanzamt berücksichtigt nicht nur dein eigenes Geld, sondern auch die Zulagen, die dir zustehen. Weil du die Zulagen bereits als Gutschrift auf deinem Vertrag bekommst, werden sie von der Steuerersparnis abgezogen. Was übrig bleibt, ist dein zusätzlicher Steuervorteil – und der landet direkt bei dir.
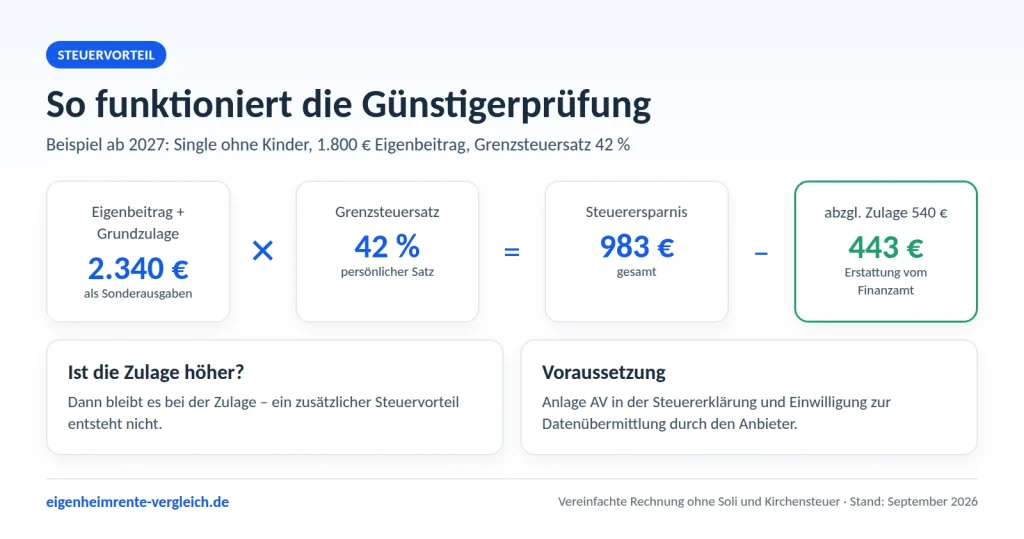
Das Schöne daran: Du musst nichts ausrechnen und nichts abwägen. Das Finanzamt nimmt automatisch die für dich bessere Variante.
Wie läuft die Günstigerprüfung in 4 Schritten ab?
- Abzugsfähigen Betrag ermitteln: Eigenbeitrag plus Zulagen, begrenzt auf den Höchstbetrag.
- Steuerersparnis berechnen: Das Finanzamt rechnet deine Einkommensteuer einmal mit und einmal ohne diesen Abzug.
- Mit der Zulage vergleichen: Ist die Steuerersparnis höher als dein Zulagenanspruch, bekommst du die Differenz mit dem Steuerbescheid erstattet.
- Du verlierst nie etwas: Ist die Zulage höher, bleibt es einfach bei der Zulage.
Die zusätzliche Steuererstattung fließt nicht in deinen Vertrag, sondern wird dir persönlich ausgezahlt. Viele nutzen sie clever für eine Sonderzahlung oder eine Sondertilgung – so arbeitet das Geld gleich noch einmal für dein Zuhause.
Wie viel Steuervorteil ist ab 2027 möglich?
Die Tabelle zeigt vereinfacht, wie hoch dein zusätzlicher Steuervorteil bei vollem Eigenbeitrag von 1.800 € nach neuem Recht ausfallen kann. Solidaritätszuschlag und Kirchensteuer sind nicht berücksichtigt.
| Grenzsteuersatz | Single ohne Kind (2.340 € abzugsfähig) | mit 1 Kind (2.640 € abzugsfähig) | mit 2 Kindern (2.940 € abzugsfähig) |
|---|---|---|---|
| 25 % | 45 € | 0 € (Zulage höher) | 0 € (Zulage höher) |
| 30 % | 162 € | 0 € (Zulage höher) | 0 € (Zulage höher) |
| 35 % | 279 € | 84 € | 0 € (Zulage höher) |
| 42 % | 443 € | 269 € | 95 € |
| 45 % | 513 € | 348 € | 183 € |
Die Regel ist leicht zu merken: Je höher dein Steuersatz und je weniger Kinder, desto größer der zusätzliche Steuervorteil. Hast du mehrere Kinder, holst du dein Plus vor allem über die Zulagen – dann sind bis zu 300 € je Kind im Jahr drin. So oder so bekommst du immer die höhere Förderung. Deine persönlichen Zahlen spielst du im Eigenheimrente-Rechner durch.
Was bringt die Reform 2027 beim Steuervorteil?
Bisher liegt der Höchstbetrag bei 2.100 € einschließlich Zulagen. Ab 2027 kannst du bis zu 1.800 € Eigenbeitrag zuzüglich der Zulagen absetzen. Für eine Person ohne Kinder sind das bis zu 2.340 €, mit Kindern entsprechend mehr. Gleichzeitig steigen die Zulagen kräftig. Weil ein größerer Teil deiner Förderung jetzt direkt als Zulage kommt, fällt die zusätzliche Erstattung bei manchen etwas kleiner aus – die Gesamtförderung aus Zulage und Steuervorteil steigt aber in den meisten Fällen.
| Beispiel: Single, 42 % Grenzsteuersatz | bis 2026 | ab 2027 |
|---|---|---|
| Eigenbeitrag | 1.925 € | 1.800 € |
| Grundzulage | 175 € | 540 € |
| Abzugsfähig | 2.100 € | 2.340 € |
| Steuerersparnis gesamt | 882 € | 983 € |
| Zusätzliche Erstattung | 707 € | 443 € |
| Gesamtförderung (Zulage + Erstattung) | 882 € | 983 € |
Du zahlst also 125 € weniger selbst ein und bekommst trotzdem 101 € mehr Förderung im Jahr. Mehr zu allen Förderbausteinen findest du unter Förderung der Eigenheimrente.
Wie viel Steuervorteil hat ein Freiberufler mit hohem Einkommen?
Stefan ist 45 Jahre alt, selbstständiger Ingenieur und ab 2027 zulageberechtigt. Sein zu versteuerndes Einkommen liegt bei rund 90.000 €, sein Grenzsteuersatz bei 42 %. Er tilgt ein Riester-Darlehen und leistet 1.800 € Tilgung als Eigenbeitrag.
| Position | Betrag |
|---|---|
| Eigenbeitrag (Tilgung) | 1.800 € |
| Grundzulage | 540 € |
| Abzugsfähig als Sonderausgaben | 2.340 € |
| Steuerersparnis bei 42 % | 983 € |
| Zusätzliche Steuererstattung | 443 € |
| Gesamtförderung pro Jahr | 983 € |
| Gesamtförderung über 20 Jahre | rund 19.660 € |
Stefan setzt die jährliche Steuererstattung zusätzlich als Sondertilgung ein. So wird er noch schneller schuldenfrei, ohne sein Budget stärker zu belasten. Wie stark Zulagen die Laufzeit deines Kredits verkürzen, zeigt die Seite Tilgung mit Eigenheimrente.
Für wen lohnt sich der Steuervorteil besonders?
| Deine Situation | Dein Vorteil |
|---|---|
| Gutverdiener ohne Kinder | hoch – oft mehrere Hundert Euro zusätzlich pro Jahr |
| Selbstständige mit hohen Gewinnen (ab 2027 zulageberechtigt) | hoch – besonders bei Grenzsteuersätzen über 40 % |
| Paare mit einem Kind und mittlerem Einkommen | Zulagen plus Erstattung, je nach gemeinsamem Steuersatz |
| Familien mit zwei oder mehr Kindern | stark über die Zulagen – bis zu 300 € je Kind im Jahr |
| Geringverdiener, Azubis | stark über die Zulagen – schon kleine Beiträge bringen bis zu 50 % |
Egal, in welcher Gruppe du bist: Du bekommst immer die bessere Variante. Für Selbstständige, die ab 2027 erstmals direkt gefördert werden, ist der Sonderausgabenabzug oft das zentrale Argument. Mehr dazu unter Eigenheimrente für Selbstständige.
Was gilt für Ehe- und Lebenspartner?
Bei zusammen veranlagten Ehe- und Lebenspartnern gelten ein paar Spielregeln, die dir mehr Förderung bringen können:
- Beide unmittelbar zulageberechtigt: Jeder von euch hat einen eigenen Höchstbetrag. Die Günstigerprüfung erfolgt für euch beide gemeinsam.
- Ein Partner mittelbar berechtigt: Nach bisherigem Recht erhöht sich der Höchstbetrag des unmittelbar berechtigten Partners um 60 €. Nach bisherigen Angaben von Fachportalen erhalten mittelbar berechtigte Partner ab 2027 höchstens 175 € Grundzulage.
- Kinderzulage: Berücksichtigt wird sie bei dem Partner, dem sie zugeordnet ist.
Das Ergebnis der Günstigerprüfung steht übersichtlich in eurem Steuerbescheid. Wie ihr als Paar am meisten herausholt, schauen wir uns gern kostenlos mit euch an.
Wie holst du dir den Steuervorteil?
- Einwilligung erteilen: Du willigst gegenüber deinem Anbieter ein, dass er deine Beitragsdaten elektronisch ans Finanzamt übermittelt. Meist passiert das gleich beim Vertragsabschluss.
- Anlage AV ausfüllen: In der Einkommensteuererklärung gibst du an, dass du einen Riester-Vertrag hast, und machst Angaben zur Zulageberechtigung.
- Bescheid abwarten: Das Finanzamt berechnet deinen Vorteil automatisch und weist ihn im Bescheid aus.
- Erstattung clever nutzen: Setze sie zum Beispiel als Sonderzahlung oder Sondertilgung ein.
Die Anlage AV ist dein Schlüssel zum Steuervorteil. Die Zulagen fließen auch ohne sie, die zusätzliche Erstattung gibt es aber nur mit ihr. Auch wenn du sonst keine Steuererklärung abgibst, kann sich die Abgabe wegen des Sonderausgabenabzugs richtig lohnen – oft kommen noch weitere Erstattungen dazu.
Warum gibt es den Steuervorteil heute und die Steuer erst im Alter?
Der Steuervorteil gehört zur nachgelagerten Besteuerung: Was du heute absetzt, wird erst im Ruhestand über das Wohnförderkonto versteuert – meist mit einem deutlich niedrigeren Steuersatz als im Berufsleben. Genau das macht das Modell so attraktiv. Ab 2028 wird es für neu entstehende Wohnförderkonten noch einfacher: keine 2-%-Erhöhung mehr, und die Besteuerung ist nach fünf Jahren erledigt. Alles dazu findest du unter Besteuerung der Eigenheimrente. Wir erklären dir das auch gern kostenlos in deiner Anfrage.
Wie kommst du in 3 Schritten zur vollen Förderung?
- Anfrage stellen: Das Formular ausfüllen dauert zwei Minuten. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir zeigen dir, wie viel Zulage und Steuervorteil für dich drin sind und welche Lösung zu deinem Plan passt.
- Förderung sichern: Du entscheidest in Ruhe – und ab dann legen Staat und Finanzamt jedes Jahr mit drauf.
Hol dir Zulage und Steuervorteil
Wir prüfen kostenlos, ob du Zulagen und Steuervorteil voll ausschöpfst – für neue Verträge, Riester-Darlehen und bestehende Verträge. Sag uns kurz, was du vorhast, und wir melden uns mit deiner persönlichen Einschätzung.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Steuervorteil
Kann ich Wohn-Riester von der Steuer absetzen?
Ja. Beiträge und Zulagen sind als Sonderausgaben nach § 10a EStG abzugsfähig – ab 2027 bis zu 1.800 € Eigenbeitrag zuzüglich Zulagen. Das Finanzamt prüft automatisch, ob sich der Abzug für dich lohnt.
Bekomme ich Zulage und Steuervorteil zusammen?
Ja. Das Finanzamt erstattet dir den Teil der Steuerersparnis, der über die Zulage hinausgeht. So bekommst du immer die höhere Förderung.
Gilt der Steuervorteil auch für Tilgungen eines Riester-Darlehens?
Ja. Geförderte Tilgungsleistungen sind Altersvorsorgebeiträge und damit ebenfalls als Sonderausgaben absetzbar.
Lohnt sich die Steuererklärung nur wegen Wohn-Riester?
Ohne Kinder und mit mittlerem oder hohem Einkommen häufig ja. Schon bei 30 % Grenzsteuersatz kann der zusätzliche Vorteil ab 2027 bei rund 160 € im Jahr liegen, bei 42 % bei über 400 €. Oft kommen weitere Erstattungen dazu, etwa für Werbungskosten.
Kann ich den Steuervorteil für vergangene Jahre nachholen?
Wenn du nicht zur Abgabe einer Steuererklärung verpflichtet bist, kannst du sie in der Regel noch vier Jahre rückwirkend einreichen. Voraussetzung ist, dass dein Anbieter die Beitragsdaten übermittelt hat.
Muss ich den Steuervorteil zurückzahlen?
Nein, solange du die Förderung wie vorgesehen für dein Zuhause nutzt. Zurückgefordert wird nur bei schädlicher Verwendung, etwa einer Kündigung mit Auszahlung. Bei begünstigter Nutzung wird die Förderung im Alter über das Wohnförderkonto versteuert – meist mit niedrigerem Steuersatz.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der Deutschen Rentenversicherung. Beispiele vereinfacht ohne Solidaritätszuschlag und Kirchensteuer.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Quellen
- § 10a EStG – Zusätzliche Altersvorsorge (Gesetze im Internet)
- § 92a EStG – Verwendung für eine selbst genutzte Wohnung (Gesetze im Internet)
- § 22 EStG – Besteuerung der Leistungen (Gesetze im Internet)
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die gesetzlichen Regelungen und die Vertragsbedingungen deines Anbieters.
Eigenheimrente für dich prüfen lassen
Kurz Eckdaten angeben – ein Experte meldet sich bei dir und prüft deine Möglichkeiten.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
