Mit dem Wohn-Riester-Bausparvertrag sparst du dein Eigenkapital mit Geld vom Staat an und sicherst dir schon heute den Zins für dein späteres Darlehen. Der Riester-Bausparvertrag ist das bekannteste Produkt der Eigenheimrente und verbindet drei starke Vorteile: staatliche Zulagen auf dein Guthaben, einen festen, garantierten Darlehenszins und eine Förderung, die auch bei der Tilgung weiterläuft.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Ab 2027 wird das noch attraktiver: Du bekommst bis zu 540 € Grundzulage im Jahr und bis zu 300 € für jedes Kind. Hier erfährst du, wie der Riester-Bausparvertrag funktioniert, wie viel Förderung für dich drin ist und für wen er sich besonders lohnt. Auf Wunsch prüfen wir kostenlos, welche Bausparsumme zu deinem Plan passt.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Zulagen aufs Guthaben: ab 2027 bis zu 540 € Grundzulage plus bis zu 300 € je Kind pro Jahr.
- Fester, garantierter Darlehenszins: Der Zins für dein Bauspardarlehen steht schon bei Abschluss fest.
- Förderung auch bei der Tilgung: Die Tilgung des Bauspardarlehens zählt ebenfalls als geförderter Eigenbeitrag.
- Planbar von Anfang an: feste Beiträge, feste Zinsen, keine Abhängigkeit von der Börse.
- Vielseitig einsetzbar: Kauf, Bau, Umschuldung, Genossenschaftsanteile, barrierereduzierender Umbau, energetische Sanierung.
- Steuervorteil möglich: Beiträge können als Sonderausgaben geltend gemacht werden.
Inhalt dieser Seite
- Wie funktioniert der Riester-Bausparvertrag?
- Was unterscheidet Riester-Bausparvertrag und klassischen Bausparvertrag?
- Wie sieht ein Rechenbeispiel für Riester-Bausparen beim Hauskauf aus?
- Welche Vorteile hat der Riester-Bausparvertrag im Detail?
- Welcher Tarif passt zu deinem Plan?
- Für wen lohnt sich der Riester-Bausparvertrag besonders?
- Wie kommst du in 3 Schritten zu deinem Riester-Bausparvertrag?
- Und wenn sich deine Pläne ändern?
- Was bedeutet die Reform 2027 für den Riester-Bausparvertrag?
- Häufige Fragen zum Wohn-Riester-Bausparvertrag
Passend dazu: Eigenheimrente oder Altersvorsorgedepot – was passt zu wem?
Wie funktioniert der Riester-Bausparvertrag?
Ein Bausparvertrag ist ein Vertrag mit einer Bausparkasse über eine bestimmte Bausparsumme. Du sparst zunächst einen Teil dieser Summe an und bekommst danach den Rest als Darlehen – zu einem Zinssatz, der von Anfang an feststeht. Beim Riester-Bausparvertrag ist der Tarif zusätzlich nach dem Altersvorsorgeverträge-Zertifizierungsgesetz zertifiziert. Dadurch fließen staatliche Zulagen auf dein Guthaben, und deine Beiträge können als Sonderausgaben geltend gemacht werden.
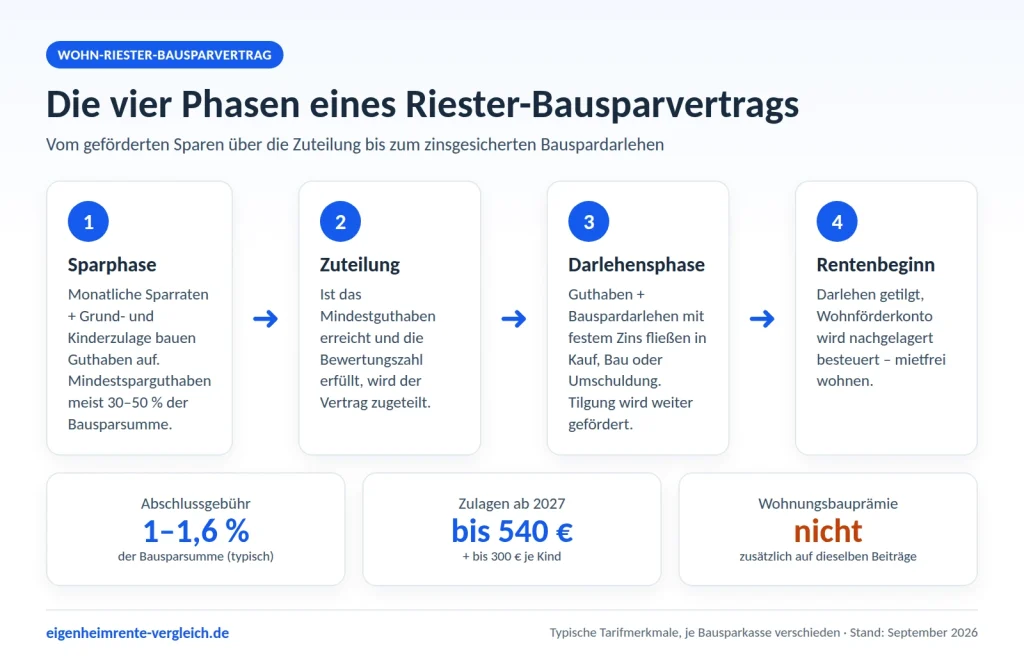
Phase 1: Sparen mit Zulagen
In der Sparphase zahlst du regelmäßig ein. Die Zulagen der ZfA werden dir einmal im Jahr gutgeschrieben. Ab 2027 bekommst du bei 1.800 € Eigenbeitrag bis zu 540 € Grundzulage und bis zu 300 € je Kind. Für jeden Euro bis 360 € im Jahr legt der Staat 50 Cent drauf, für jeden weiteren Euro bis 1.800 € noch einmal 25 Cent. Zulagen gibt es schon ab 120 € im Jahr.
Phase 2: Zuteilung
Die Bausparkasse teilt deinen Vertrag zu, sobald zwei Bedingungen erfüllt sind: das Mindestsparguthaben, meist 30 bis 50 % der Bausparsumme, und die Bewertungszahl, die sich aus Sparhöhe und Spardauer ergibt. Die Bausparkasse nennt dir voraussichtliche Zeiträume, damit du deinen Kauf gut planen kannst.
Phase 3: Darlehen mit festem Zins
Nach der Zuteilung bekommst du dein Guthaben und das Bauspardarlehen ausgezahlt. Der Darlehenszins steht seit Vertragsabschluss fest – egal, wie sich die Zinsen am Markt inzwischen entwickelt haben. Und das Beste: Die Tilgung des Bauspardarlehens gilt ebenfalls als geförderter Eigenbeitrag. Die Förderung läuft also einfach weiter. Das Darlehen ist dabei ein Angebot, keine Pflicht – was mit deinem Guthaben passiert, wenn du darauf verzichtest, steht unter Auszahlung ohne Darlehen.
Phase 4: Rentenbeginn
Bis zum Rentenbeginn ist dein Darlehen getilgt, und du wohnst mietfrei. Entnahmen und geförderte Tilgungen werden auf dem Wohnförderkonto gebucht, das erst im Ruhestand versteuert wird – meist mit einem niedrigeren Steuersatz als heute. Wie das funktioniert, erklärt die Seite Wohnförderkonto.
Was unterscheidet Riester-Bausparvertrag und klassischen Bausparvertrag?
| Merkmal | Wohn-Riester-Bausparvertrag | Klassischer Bausparvertrag |
|---|---|---|
| Staatliche Förderung | Grund- und Kinderzulage, Sonderausgabenabzug | ggf. Wohnungsbauprämie und Arbeitnehmer-Sparzulage |
| Förderhöhe ab 2027 | bis 540 € + 300 € je Kind | Wohnungsbauprämie 10 % auf max. 700 € Beitrag (Einkommensgrenzen) |
| Verwendung | selbstgenutztes Wohneigentum | wohnwirtschaftliche Verwendung, auch Vermietung |
| Besteuerung | nachgelagert im Alter über das Wohnförderkonto | keine nachgelagerte Besteuerung |
| Fester Darlehenszins | ja | ja |
Für Familien und mittlere Einkommen bietet der Riester-Bausparvertrag meist die deutlich höhere Förderung. Beide Varianten lassen sich sogar kombinieren: Für Beiträge, auf die Riester-Zulagen fließen, gibt es zwar keine Wohnungsbauprämie, ein zusätzlicher klassischer Bausparvertrag kann aber separat gefördert werden.
Wie sieht ein Rechenbeispiel für Riester-Bausparen beim Hauskauf aus?
Lena ist 30 Jahre alt, angestellt und hat ein Kind. In sechs Jahren will sie eine Wohnung kaufen, deshalb schließt sie 2026 einen Riester-Bausparvertrag ab. Ab 2027 lässt sie ihn in die neue Förderung überführen und zahlt 150 € im Monat ein.
| Jahr | Eigenbeitrag | Grundzulage | Kinderzulage | Summe pro Jahr |
|---|---|---|---|---|
| 2027–2032 (je Jahr) | 1.800 € | 540 € | 300 € | 2.640 € |
| Nach 6 Jahren gesamt | 10.800 € | 3.240 € | 1.800 € | 15.840 € |
Nach sechs Jahren hat Lena rund 15.840 € Guthaben vor Zinsen und Gebühren – davon 5.040 € vom Staat. Dazu kommt gegebenenfalls ein Steuervorteil. Beim Kauf setzt sie das Guthaben als Eigenkapital ein. Ist der Vertrag zugeteilt, nutzt sie zusätzlich das Bauspardarlehen zum vereinbarten, festen Zins. Die Entnahme wird auf ihrem Wohnförderkonto gebucht. Deine persönlichen Zahlen siehst du im Eigenheimrente-Rechner.
Welche Vorteile hat der Riester-Bausparvertrag im Detail?
Zinssicherheit, die du planen kannst
Der größte Trumpf des Bausparvertrags ist der feste, garantierte Darlehenszins. Du weißt schon heute, zu welchem Zins du dein Darlehen später bekommst. Das macht deine Finanzierung planbar – für den Kauf in ein paar Jahren genauso wie für die Anschlussfinanzierung, wenn deine aktuelle Zinsbindung ausläuft.
Zulagen, die dein Eigenkapital wachsen lassen
Jedes Jahr fließen Grund- und Kinderzulage direkt auf dein Bausparkonto. Mehr Eigenkapital bedeutet: Du brauchst beim Kauf weniger Darlehen und zahlst über die Laufzeit weniger Zinsen.
Förderung, die weiterläuft
Beim Riester-Bausparvertrag hört die Förderung mit dem Kauf nicht auf. Auch die Tilgung deines Bauspardarlehens zählt als Eigenbeitrag. So legt der Staat Jahr für Jahr weiter mit drauf, bis dein Zuhause dir gehört.
Sicherheit statt Börsenstress
Deine Zulagen und dein Darlehenszins hängen nicht von Aktienkursen ab. Du kannst dich darauf verlassen, was im Vertrag steht.
Welcher Tarif passt zu deinem Plan?
Bausparkassen bieten ihre Riester-Tarife meist in mehreren Varianten an. So findest du genau den Schwerpunkt, der zu deinem Vorhaben passt:
| Tarifart | Schwerpunkt | Ideal, wenn … |
|---|---|---|
| Spartarif / Renditetarif | Aufbau von Eigenkapital | du vor allem ansparen willst und das Darlehen als Option dienen soll |
| Standardtarif | ausgewogen | Sparen und späteres Darlehen dir gleich wichtig sind |
| Darlehenstarif / Finanzierungstarif | besonders niedriger Darlehenszins | du das Bauspardarlehen sicher nutzt, etwa für eine Anschlussfinanzierung |
Die Bausparsumme richtet sich danach, wie viel Eigenkapital und Darlehen du realistisch brauchst; auch die Abschlussgebühr orientiert sich an dieser Summe. Welcher Tarif und welche Bausparsumme für dich ideal sind, klären wir gern gemeinsam mit dir.
Für wen lohnt sich der Riester-Bausparvertrag besonders?
- Familien mit Kaufwunsch in einigen Jahren: Grund- und Kinderzulagen lassen das Eigenkapital schnell wachsen.
- Eigentümer mit Anschlussfinanzierung: Du sicherst dir schon heute einen festen Zins für das Ende deiner Zinsbindung und nutzt die Zulagen für die Tilgung.
- Paare: Jeder zulageberechtigte Partner bekommt seine eigene Grundzulage – das verdoppelt die Förderung für euren Haushalt.
- Alle, die umbauen oder sanieren wollen: Das Guthaben kannst du für einen barrierereduzierenden Umbau oder eine energetische Sanierung einsetzen.
- Junge Menschen unter 25: Es gibt einmalig 200 € Berufseinsteigerbonus extra.
- Sicherheitsbewusste Sparer: Feste Zinsen und staatliche Zulagen statt Börsenschwankungen.
Wie kommst du in 3 Schritten zu deinem Riester-Bausparvertrag?
- Anfrage stellen: Du sagst uns kurz, wann du kaufen, bauen oder umschulden willst. Das dauert zwei Minuten.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, welche Bausparsumme, welcher Sparbeitrag und welcher Tarif zu deinem Plan passen.
- Zulagen sichern: Du entscheidest in Ruhe. Mit dem Dauerzulageantrag fließen deine Zulagen danach jedes Jahr automatisch auf deinen Vertrag – vergiss dabei nicht, alle Kinder anzugeben.
Und wenn sich deine Pläne ändern?
Auch dann bist du gut abgesichert. Verwendest du das Guthaben nicht für Wohneigentum, bleibt es ein geförderter Altersvorsorgevertrag. Zu Rentenbeginn wird es als lebenslange Rente oder im Rahmen eines Auszahlungsplans ausgezahlt und nachgelagert versteuert. Alternativ kannst du das Guthaben auf einen anderen zertifizierten Vertrag übertragen – ab 2027 etwa in ein Altersvorsorgedepot, ohne die Förderung zurückzahlen zu müssen. Wichtig ist nur, das Guthaben nicht per Kündigung auszahlen zu lassen, damit die Förderung erhalten bleibt. Mehr dazu unter Wohn-Riester-Vertrag wechseln.
Was bedeutet die Reform 2027 für den Riester-Bausparvertrag?
Für Bausparer bringt die Reform vor allem Vorteile: höhere Zulagen, keine Anpassung des Beitrags an dein Einkommen mehr und ab 2028 ein einfacheres Wohnförderkonto. Wer schon einen Riester-Bausparvertrag hat oder bis Ende 2026 abschließt, kann per Erklärung in die neue Förderung wechseln – und behält dabei seinen Tarif mit dem garantierten Darlehenszins. Gerade bei älteren Verträgen mit günstigen Darlehenszinsen ist das oft die beste Lösung. Weil diese Erklärung endgültig ist, rechnen wir gern vorher mit dir durch, wie viel Plus sie dir bringt. Alle Details findest du auf der Seite Eigenheimrente 2027.
Eigenkapital mit Förderung aufbauen
Sag uns kurz, wann und wofür du dein Guthaben brauchst. Wir melden uns mit einer persönlichen Einschätzung, welche Bausparsumme, welcher Sparbeitrag und welcher Zeitpunkt zu deinem Immobilienplan passen.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Wohn-Riester-Bausparvertrag
Wie viel Förderung bekomme ich mit einem Riester-Bausparvertrag?
Ab 2027 bis zu 540 € Grundzulage im Jahr bei 1.800 € Eigenbeitrag, dazu bis zu 300 € je Kind. Die Zulagen fließen direkt auf dein Bausparkonto.
Kann ich einen bestehenden Bausparvertrag in einen Riester-Bausparvertrag umwandeln?
Das geht, wenn der Tarif zertifiziert ist und die Bausparkasse eine Umstellung anbietet. Oft ist ein neuer Riester-Bausparvertrag der einfachere Weg – wir schauen uns das gern für dich an.
Bekomme ich auch die Wohnungsbauprämie?
Nicht für dieselben Beiträge. Ein zusätzlicher klassischer Bausparvertrag kann aber separat gefördert werden, wenn die Voraussetzungen erfüllt sind.
Wann wird mein Riester-Bausparvertrag zugeteilt?
Das hängt von Tarif, Sparhöhe und Spardauer ab. Die Bausparkasse nennt dir einen voraussichtlichen Zeitraum, sodass du deinen Kauf danach planen kannst.
Darf ich das Guthaben für eine Modernisierung verwenden?
Ja, für einen barrierereduzierenden Umbau oder eine energetische Sanierung im Sinne der gesetzlichen Vorgaben. Mehr dazu unter Umbau und energetische Sanierung.
Kann ich mit dem Riester-Bausparvertrag eine Anschlussfinanzierung absichern?
Ja. Viele Eigentümer schließen einen Bausparvertrag ab, um sich für das Ende der Zinsbindung einen festen Darlehenszins zu sichern und die Zulagen für die Tilgung zu nutzen.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der ZfA – So geht Wohn-Riester und der BMF – Fragen und Antworten zur Reform 2027.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Quellen
- § 92a EStG – Verwendung für eine selbst genutzte Wohnung (Gesetze im Internet)
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
- GDV – Die Versicherer: Altersvorsorgereform (08.10.2026)
- Stiftung Warentest: Wohn-Riester – viel günstiger ins Eigenheim (Grundlagenartikel)
Deine Förderung kostenlos prüfen lassen
Lass kostenlos prüfen, welche Zulagen und Steuervorteile du für dein Eigenheim nutzen kannst.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
