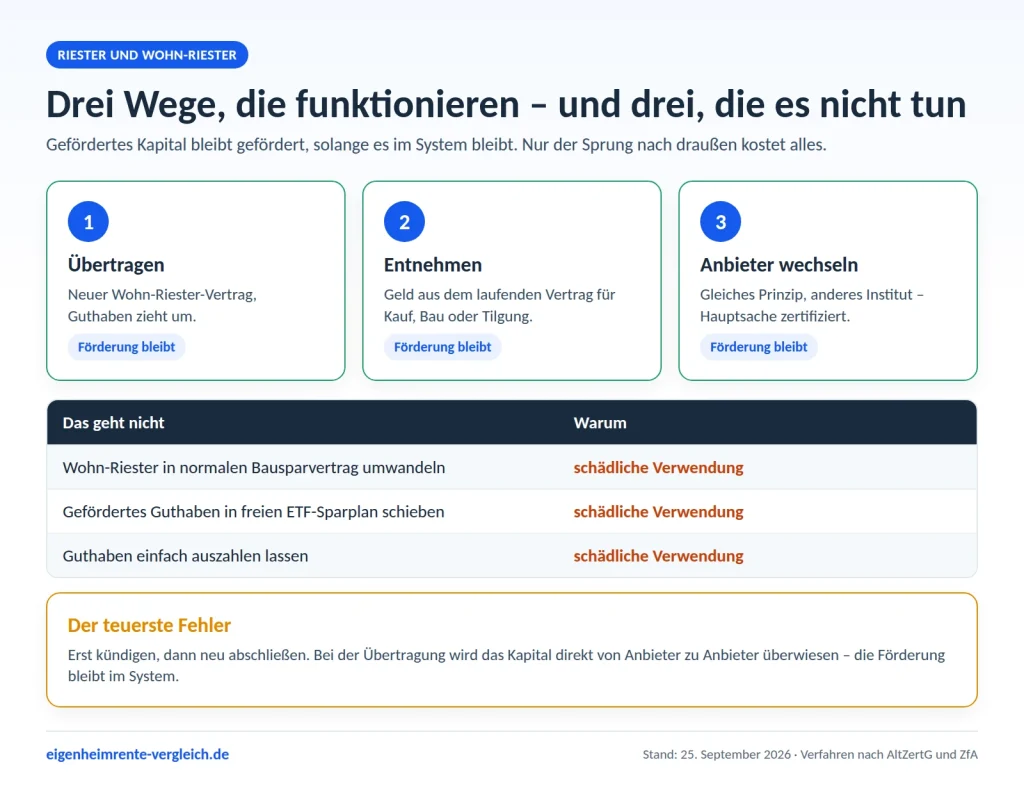
„Umwandeln“ gibt es streng genommen nicht – aber drei Wege, die dasselbe erreichen. Du kannst dein gefördertes Kapital auf einen Wohn-Riester-Vertrag übertragen, du kannst es aus dem laufenden Vertrag für deine Immobilie entnehmen, oder du behältst den Vertrag und wechselst nur den Anbieter. Alle drei Wege sind förderunschädlich.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Nicht möglich ist der Weg, nach dem viele suchen: einen geförderten Vertrag in einen ganz normalen Bausparvertrag oder freien Fondssparplan zu verwandeln. Das wäre eine Kündigung mit allen Folgen.
Zuletzt aktualisiert: 25. September 2026 · Redaktion eigenheimrente-vergleich.de
Die drei Wege in einem Satz
- Übertragen: Neuer Wohn-Riester-Vertrag, altes Guthaben zieht um. Förderung bleibt.
- Entnehmen: Geld aus dem bestehenden Vertrag für Kauf, Bau oder Tilgung nutzen. Förderung bleibt.
- Anbieter wechseln: Vertrag bleibt gefördert, nur das Institut ist ein anderes.
- Nicht möglich: gefördert in ungefördert umwandeln – das ist eine Kündigung.
- Welcher Weg bei dir passt? Lass es kostenlos prüfen.
Wie überträgst du Kapital auf einen Wohn-Riester-Vertrag?
Du schließt einen geförderten Bausparvertrag oder ein Riester-Darlehen ab und lässt das Guthaben deines alten Riester-Vertrags dorthin übertragen. Der neue Anbieter übernimmt die Abwicklung, du unterschreibst einen Wechselantrag.
Das spricht dafür: Du hast dann ein Produkt, das auf die Immobilie ausgerichtet ist, inklusive gesichertem Darlehenszins. Die Zulagen laufen ohne Unterbrechung weiter.
Daran solltest du denken: Der abgebende Anbieter darf eine Wechselgebühr verlangen, und beim neuen Vertrag können erneut Abschlusskosten anfallen. Rechne beides gegen den Vorteil.
Welche Produkte infrage kommen, steht unter Wohn-Riester-Produkte im Vergleich.
Wie entnimmst du Kapital für die Immobilie?
Du behältst deinen Vertrag und holst das Guthaben heraus, um damit zu kaufen, zu bauen oder zu tilgen. Das ist die klassische wohnwirtschaftliche Verwendung. Die Entnahme beantragst du über deinen Anbieter bei der Zentralen Zulagenstelle für Altersvermögen, und sie muss in engem zeitlichem Zusammenhang mit der Verwendung stehen – die genauen Fristen nennt dir die Zulagenstelle im Antragsverfahren.
Das spricht dafür: Du brauchst keinen neuen Vertrag und zahlst keine neuen Abschlusskosten. Auch mehrere Teilentnahmen sind möglich.
Daran solltest du denken: Das entnommene Kapital landet im Wohnförderkonto und wird im Alter versteuert. Wie der Antrag abläuft, steht unter Wohn-Riester-Entnahme.
Kannst du nur den Anbieter wechseln?
Manchmal ist gar nicht das Produkt das Problem, sondern der Anbieter: zu teuer, schlechte Anlage, schlechter Service. Dann überträgst du das Kapital in einen anderen geförderten Vertrag – das kann auch wieder ein Sparvertrag oder ein Fondssparplan sein, solange er zertifiziert ist.
Wichtig ist der Unterschied zu einem freien Produkt: Ein geförderter Fondssparplan ist etwas anderes als ein normaler ETF-Sparplan. Nur der zertifizierte behält die Zulagen. Alles dazu unter Vertrag wechseln.
Was funktioniert bei der Umwandlung nicht?
Diese drei Wünsche tauchen immer wieder auf, und die Antwort ist jedes Mal dieselbe:
| Wunsch | Realität |
|---|---|
| Wohn-Riester in einen normalen Bausparvertrag umwandeln | Geht nicht. Das wäre eine schädliche Verwendung: Zulagen und Steuervorteile müssen zurück. |
| Gefördertes Guthaben in einen freien ETF-Sparplan schieben | Geht nur als Kündigung, mit denselben Folgen. |
| Sich das Guthaben einfach auszahlen lassen | Nur als schädliche Verwendung oder im Rahmen der Auszahlungsregeln. |
Was eine Kündigung konkret kostet, steht unter Eigenheimrente kündigen.
Wie sieht eine Umwandlung in der Praxis aus?
Anna hat 2014 einen Riester-Fondssparplan abgeschlossen, Guthaben heute rund 14.000 €. 2027 will sie eine Wohnung kaufen und braucht Eigenkapital.
Variante A, Entnahme: Sie beantragt über ihren Anbieter die Entnahme bei der Zulagenstelle und steckt die 14.000 € in den Kaufpreis. Der Vertrag bleibt bestehen, sie zahlt weiter ein und bekommt weiter Zulagen. Der entnommene Betrag steht ab dann im Wohnförderkonto.
Variante B, Übertragung: Sie schließt einen geförderten Bausparvertrag ab und lässt die 14.000 € dorthin übertragen. Vorteil: Sie sichert sich schon heute den Zins für das spätere Bauspardarlehen. Nachteil: Wechselgebühr beim alten Anbieter und Abschlusskosten beim neuen.
Was besser ist, hängt am Zeitpunkt. Kauft sie nächstes Jahr, ist die Entnahme der direktere Weg. Liegt der Kauf fünf oder mehr Jahre entfernt, spricht viel für den Bausparvertrag, weil der Zins dann schon feststeht.
Was gilt, wenn der Partner auch einen Vertrag hat?
Gefördert wird pro Person. Bei Paaren lohnt deshalb der Blick auf beide Verträge:
- Beide können neutral voneinander entnehmen oder übertragen, wenn beide im Grundbuch stehen und die Wohnung selbst nutzen.
- Die Kinderzulage liegt nur auf einem Vertrag. Vor einer Übertragung lohnt die Frage, ob sie dort richtig liegt – mehr dazu unter Kinderzulage.
- Ist nur einer unmittelbar zulageberechtigt, braucht der andere trotzdem einen eigenen Vertrag mit mindestens 60 € im Jahr nach altem Recht, ab 2027 sind es 120 €.
Welcher Weg bringt bei dir am meisten?
Übertragen, entnehmen oder Anbieter wechseln – das hängt an deinem Vertrag, deinen Kosten und deinem Vorhaben. Wir prüfen das kostenlos und melden uns mit einer Einschätzung.
Wie funktioniert ab 2027 der Wechsel ins neue Fördersystem?
Mit der Reform kommt eine vierte Möglichkeit dazu, die mit dem Produkt nichts zu tun hat: Du kannst deinen bestehenden Vertrag ins neue Fördersystem überführen. Statt 175 € Grundzulage und der Vier-Prozent-Regel gelten dann bis zu 540 € Grundzulage und die neue Staffel ab 120 € Eigenbeitrag.
Zwei Dinge musst du dazu wissen:
- Die Erklärung ist einmalig und nicht umkehrbar.
- Für Familien mit mehreren Kindern und kleinem Einkommen kann das alte Recht besser sein, weil die alten Kinderzulagen losgelöst vom Eigenbeitrag flossen.
Rechne beide Varianten durch, bevor du unterschreibst. Der Eigenheimrente-Rechner zeigt dir beide Seiten nebeneinander.
Was bedeutet die Umwandlung steuerlich?
Sobald gefördertes Kapital in deine Immobilie fließt, wandert der Betrag ins Wohnförderkonto und wird im Alter versteuert. Das ist kein Nachteil der Umwandlung, sondern der Grundmechanismus der Förderung: vorgelagert gefördert, nachgelagert besteuert.
Praktisch heißt das:
- Bei der Entnahme landet der entnommene Betrag im Wohnförderkonto.
- Bei der Übertragung passiert zunächst nichts – erst wenn das Geld tatsächlich für die Immobilie verwendet wird, wird es dort erfasst.
- Beim reinen Anbieterwechsel ändert sich steuerlich gar nichts.
Was das im Alter bedeutet und welche zwei Wege der Besteuerung du hast, steht unter Besteuerung der Eigenheimrente. Wie du beides in der Steuererklärung angibst, erklärt die Seite zur Anlage AV.
Wie gehst du vor?
- Bestandsaufnahme: Welcher Vertrag, welches Guthaben, welche laufenden Kosten? Steht alles auf der Jahresbescheinigung.
- Ziel klären: Kaufst du in den nächsten Jahren, tilgst du gerade, oder ist das Eigenheim noch weit weg?
- Weg wählen: Kauf in Sicht spricht für Übertragung auf einen Bausparvertrag, laufender Kredit für die Entnahme oder ein Riester-Darlehen, unklare Pläne für Abwarten und höchstens Anbieterwechsel.
- Antrag stellen: Beim neuen Anbieter oder über deinen bestehenden. Kündige auf keinen Fall vorher den alten Vertrag – sonst ist die Förderung weg, bevor der Wechsel läuft.
Der häufigste Fehler
Erst kündigen, dann neu abschließen. Das ist der teuerste Weg überhaupt, weil die Kündigung die Förderung vernichtet. Bei einer Übertragung bleibt das Kapital im geförderten Kreislauf – es wird direkt von Anbieter zu Anbieter überwiesen.
Zweite Meinung, bevor du wechselst
Sag uns, welchen Vertrag du hast und was du vorhast. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Kann ich meinen Riester-Sparvertrag in Wohn-Riester umwandeln?
Nicht im Sinne von „umbenennen“, aber du kannst das Kapital auf einen Wohn-Riester-Vertrag übertragen oder es für deine Immobilie entnehmen. Beides erhält die Förderung.
Kann ich Wohn-Riester in einen normalen Bausparvertrag umwandeln?
Nein. Ein geförderter Vertrag lässt sich nicht in einen ungeförderten verwandeln. Wer das will, kündigt – und zahlt Zulagen und Steuervorteile zurück.
Was kostet die Übertragung?
Der abgebende Anbieter darf eine Wechselgebühr verlangen. Dazu können beim neuen Vertrag Abschlusskosten kommen. Beides solltest du dir vorher schriftlich geben lassen.
Kann ich mehrfach entnehmen?
Ja, mehrere Teilentnahmen für wohnwirtschaftliche Zwecke sind möglich. Jede Entnahme wird im Wohnförderkonto erfasst.
Muss ich meinen alten Vertrag kündigen?
Nein, und du solltest es auch nicht. Bei der Übertragung wird das Kapital direkt weitergereicht, der alte Vertrag wird danach geschlossen, ohne dass die Förderung verloren geht.
Lohnt sich der Wechsel ins neue Fördersystem ab 2027?
Für die meisten ja, weil die Grundzulage von 175 auf bis zu 540 € steigt. Für Familien mit mehreren Kindern und kleinem Einkommen kann das alte Recht besser sein. Die Erklärung ist einmalig und nicht umkehrbar.
Woher die Angaben stammen
Die Abläufe zu Kapitalübertragung, Entnahme und Anbieterwechsel beruhen auf den Regelungen des Altersvorsorgeverträge-Zertifizierungsgesetzes und den Verfahren der Zentralen Zulagenstelle für Altersvermögen. Die Angaben zur Förderung ab 2027 folgen dem Altersvorsorgereformgesetz, das der Bundestag am 27. März 2026 beschlossen hat. Fristen im Entnahmeverfahren nennt dir die Zulagenstelle verbindlich im Antrag. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
