Jahresentgelte und Vertragsentgelte in der Sparphase eines Riester-Bausparvertrags darfst du zurückfordern. Der Bundesgerichtshof hat am 28. Juli 2026 entschieden, dass solche Klauseln Riester-Bausparer unangemessen benachteiligen und unwirksam sind (XI ZR 83/25). Geld bekommst du aber nicht automatisch: Du musst es selbst schriftlich anfordern – und für Entgelte aus dem Jahr 2023 läuft die reguläre Verjährungsfrist am 31. Dezember 2026 ab.
Zuletzt aktualisiert: 27. September 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Urteil: BGH, 28.07.2026, XI ZR 83/25 – Jahresentgelt (15 € pro Jahr) und Vertragsentgelt (24 € pro Jahr) in der Sparphase eines Riester-Bausparvertrags sind unwirksam.
- Kernaussage: Die Bausparkasse darf keine Entgelte für Verwaltungsarbeiten verlangen, die sie überwiegend im eigenen Interesse erbringt. Die Nennung von Verwaltungskosten im Zertifizierungsgesetz ändert daran nichts.
- Rückforderung: Nur auf Antrag. Die Verbraucherzentralen stellen einen kostenlosen Musterbrief bereit.
- Frist: Im Regelfall drei Jahre ab Ende des Jahres, in dem das Entgelt belastet wurde (§§ 195, 199 BGB). Ein bloßes Schreiben stoppt die Verjährung nicht.
Was hat der BGH am 28. Juli 2026 entschieden?
Geklagt hatte der Bundesverband der Verbraucherzentralen (vzbv) gegen eine Bausparkasse. Streitig waren zwei Klauseln in den Bedingungen für Riester-Bausparverträge. Nach der Pressemitteilung Nr. 135/2026 des Bundesgerichtshofs ging es um:
- die alte Klausel (bis Anfang 2022): ein Jahresentgelt von 15 € je Konto, fällig zu Jahresbeginn,
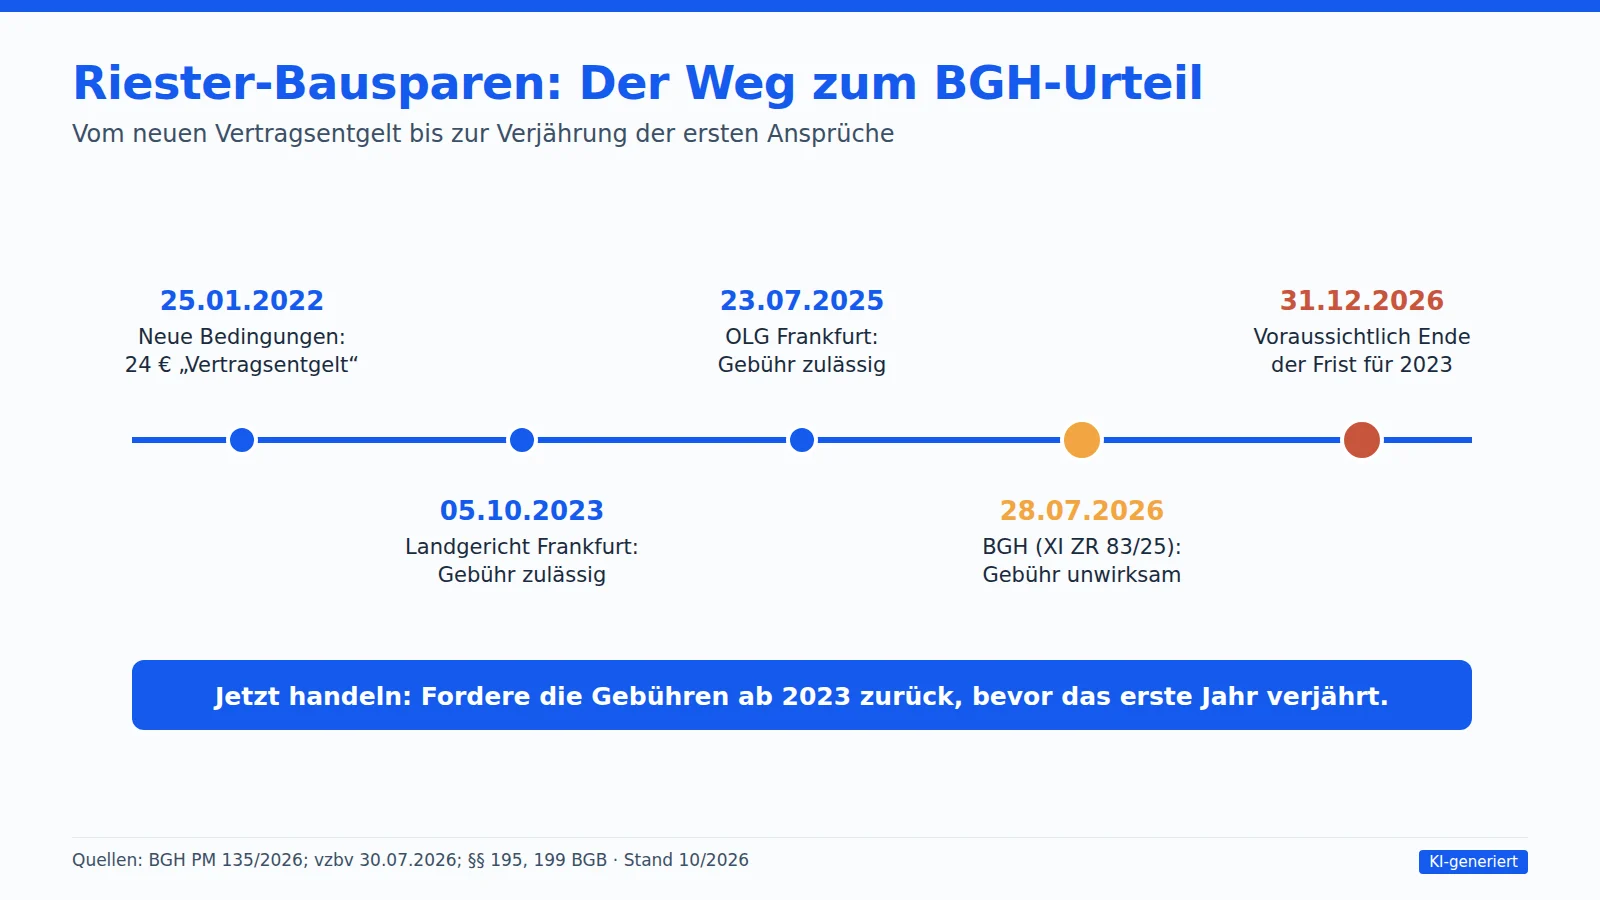
- die neue Klausel (ab 25. Januar 2022): ein jährliches „Vertragsentgelt“ von 24 € in der Sparphase.
Landgericht und Oberlandesgericht Frankfurt am Main hatten die Klage noch abgewiesen. Der XI. Zivilsenat hob diese Urteile auf und erklärte beide Klauseln nach § 307 Abs. 1 und Abs. 2 Nr. 1 BGB für unwirksam. Die Entgelte wälzen Verwaltungskosten auf die Kunden ab, obwohl die Bausparkasse diese Tätigkeiten überwiegend im eigenen Interesse ausführt. Das widerspricht dem gesetzlichen Leitbild des Darlehensvertrags (§ 488 BGB).
Besonders wichtig für Riester-Sparer ist die Frage, ob das Altersvorsorgeverträge-Zertifizierungsgesetz solche Kosten erlaubt, weil es Verwaltungskosten ausdrücklich nennt. Der BGH verneint das. Das Gesetz regle nicht, ob Vertragsbedingungen wirksam sind. Aus der bloßen Nennung von Verwaltungskosten in § 2a AltZertG folge nicht, dass der Gesetzgeber eine solche Entgeltklausel gebilligt habe.
Wie passt das Urteil zur Linie des BGH seit 2010?
Das Urteil setzt eine Rechtsprechung fort, die sich über mehrere Jahre entwickelt hat. Bereits am 15. November 2022 hatte der BGH ein Jahresentgelt von 12 € in der Ansparphase klassischer Bausparverträge gekippt (XI ZR 551/21, Pressemitteilung Nr. 165/2022). Offen blieb damals, ob für Riester-Verträge wegen der besonderen Förderregeln etwas anderes gilt. Diese Frage ist nun geklärt.
| Gebühr | BGH-Urteil | Ergebnis |
|---|---|---|
| Abschlussgebühr | 07.12.2010, XI ZR 3/10 | wirksam |
| Darlehensgebühr bei Auszahlung des Bauspardarlehens | 08.11.2016, XI ZR 552/15 | unwirksam |
| Kontogebühr in der Darlehensphase | 09.05.2017, XI ZR 308/15 | unwirksam |
| Jahresentgelt in der Sparphase (klassisch) | 15.11.2022, XI ZR 551/21 | unwirksam |
| Jahres- und Vertragsentgelt in der Sparphase (Riester) | 28.07.2026, XI ZR 83/25 | unwirksam |
Die Abschlussgebühr bekommst du also nicht zurück. Laufende Entgelte für die Kontoführung oder Verwaltung in Spar- und Darlehensphase sind dagegen nach dieser Rechtsprechung regelmäßig angreifbar. Wie Wohn-Riester-Bausparverträge grundsätzlich funktionieren, erklären wir im Beitrag zum Wohn-Riester-Bausparvertrag.
Wer ist betroffen?
Das Urteil erging in einem Verbandsverfahren gegen eine einzelne Bausparkasse. Es verbietet dieser, die Klauseln weiter zu verwenden. Andere Institute mit vergleichbaren Klauseln sind nicht unmittelbar gebunden, müssen sich aber an der Begründung messen lassen. Prüfe deshalb deine eigenen Unterlagen:
- Jahreskontoauszüge: Suche nach Posten wie „Jahresentgelt“, „Vertragsentgelt“, „Kontoführungsentgelt“ oder „Servicepauschale“.
- Allgemeine Bedingungen: Welche Klausel stand zum Zeitpunkt der Belastung im Vertrag?
- Vertragsstatus: Auch bei bereits zugeteilten, ausgezahlten oder gekündigten Verträgen können Ansprüche bestehen, solange sie nicht verjährt sind. Mehr zur Auszahlung findest du unter Riester-Bausparvertrag: Auszahlung.
Welche Jahre kannst du noch zurückfordern?
Rückforderungsansprüche verjähren nach § 195 BGB in drei Jahren. Die Frist beginnt nach § 199 BGB am Ende des Jahres, in dem der Anspruch entstanden ist und du von den maßgeblichen Umständen wusstest oder hättest wissen müssen. Im Regelfall bedeutet das:
| Entgelt belastet im Jahr | Verjährung im Regelfall am | Status am 27.09.2026 |
|---|---|---|
| 2022 oder früher | 31.12.2025 oder früher | voraussichtlich verjährt |
| 2023 | 31.12.2026 | dringend handeln |
| 2024 | 31.12.2027 | offen |
| 2025 | 31.12.2028 | offen |
| 2026 | 31.12.2029 | offen |
Ob bei Riester-Verträgen wegen der bis 2026 ungeklärten Rechtslage eine spätere Verjährung gilt, ist nicht höchstrichterlich entschieden. Du kannst ältere Entgelte trotzdem mit anfordern – verlassen solltest du dich darauf nicht. Wichtig: Nach Hinweis der Verbraucherzentrale stoppt eine bloße Zahlungsaufforderung die Verjährung grundsätzlich nicht. Gehemmt wird sie etwa durch einen Antrag bei einer anerkannten Schlichtungsstelle oder durch Klage oder Mahnbescheid (§ 204 BGB).
Tipp: Nicht bis Dezember warten
Setze der Bausparkasse eine Frist von zwei bis drei Wochen. Lehnt sie ab oder reagiert sie nicht, bleibt dir bis zum Jahresende noch Zeit für einen Schlichtungsantrag, der die Verjährung der Entgelte aus 2023 hemmt.
Wie viel Geld kann es sein?
Beispiel, gerundet: Dein Riester-Bausparvertrag ist seit 2019 in der Sparphase. Bis 2021 wurden 15 € pro Jahr berechnet, ab 2022 jeweils 24 € pro Jahr.
- Insgesamt gezahlt 2019–2026: 3 × 15 € + 5 × 24 € = 165 €
- Im Regelfall noch nicht verjährt (2023–2026): 4 × 24 € = 96 €
- Davon verjährt am 31.12.2026, wenn du nichts unternimmst: 24 € aus 2023
Hinzu können Zinsen kommen. Die Beträge wirken klein, summieren sich aber bei mehreren Verträgen oder längeren Laufzeiten. Weitere Kostenfallen im Wohn-Riester beschreiben wir unter Eigenheimrente: Nachteile.
Übersicht: Beträge und Fristen
| Jahr der Abbuchung | Jahresentgelt (ältere Verträge) | Vertragsentgelt (Bedingungen ab 25.01.2022) | Verjährung voraussichtlich |
|---|---|---|---|
| 2023 | 15 € | 24 € | 31.12.2026 |
| 2024 | 15 € | 24 € | 31.12.2027 |
| 2025 | 15 € | 24 € | 31.12.2028 |
| 2026 (falls abgebucht) | 15 € | 24 € | 31.12.2029 |
| Summe ohne Zinsen | 60 € | 96 € |
Die Verjährung beträgt in der Regel drei Jahre ab dem Ende des Jahres, in dem die Gebühr abgebucht wurde (§§ 195, 199 BGB). Ob bei deinem Vertrag 15 oder 24 Euro abgebucht wurden, siehst du auf dem Jahreskontoauszug.
Wie forderst du die Gebühren Schritt für Schritt zurück?
- Unterlagen sammeln: Vertragsnummer, Jahreskontoauszüge ab 2023 (oder früher) und die Bedingungen deines Vertrags.
- Beträge auflisten: Jahr, Bezeichnung und Höhe jedes Entgelts notieren.
- Musterbrief nutzen: Die Verbraucherzentrale bietet auf ihrer Seite zu unzulässigen Bausparkassenentgelten einen kostenlosen Musterbrief an. Nenne das Urteil XI ZR 83/25 und setze eine Frist.
- Nachweisbar versenden: Per Einschreiben oder über das Kundenpostfach mit Eingangsbestätigung.
- Bei Ablehnung Schlichtung beantragen: Welche Schlichtungsstelle zuständig ist, steht in deinen Vertragsunterlagen. Das Verfahren ist für Verbraucher in der Regel kostenfrei.
- Beratung nutzen: Bei größeren Summen oder komplizierten Fällen helfen die Verbraucherzentralen oder eine Anwältin bzw. ein Anwalt.
Passt dein Riester-Bausparvertrag noch zu deinen Plänen?
Gebühren zurückholen ist ein guter Anlass, den ganzen Vertrag zu prüfen: Zuteilung, Einsatz für die eigene Immobilie, Wohnförderkonto. Wir leiten deine Anfrage kostenlos an Finanzierungsexperten aus unserem Partnernetzwerk weiter.
Was bedeutet das Urteil für deinen Vertrag?
Mit der Rückforderung verlangst du nur Geld zurück, das die Bausparkasse ohne wirksame Grundlage berechnet hat. Dein Vertrag läuft dabei unverändert weiter. Kündigen musst du ihn wegen der Gebühren nicht; eine Kündigung eines Riester-Vertrags kann sogar zur Rückzahlung der Förderung führen.
Für die Zukunft gilt: Die Bausparkasse aus dem Verfahren darf die Klauseln nicht mehr verwenden. Beobachte deine nächsten Jahreskontoauszüge – taucht ein neues laufendes Entgelt auf, lohnt eine kritische Prüfung.
Musterbrief: direkt am PC ausfüllen und ausdrucken
Öffne das PDF, trag deine Daten in die Felder ein und drucke den Brief aus. Alternativ gibt es ihn als Word-Datei.
Brief öffnen, ausfüllen und drucken (PDF) · Word-Datei herunterladen
Fragen zu deinem Riester-Vertrag, zur Eigenheimrente oder zur Finanzierung? Zur kostenlosen Anfrage
Häufige Fragen
Bekomme ich das Geld automatisch zurück?
Nein. Das Urteil verbietet die Klauseln, eine automatische Erstattung schreibt es nicht vor. Du musst die Entgelte selbst schriftlich zurückfordern.
Kann ich auch die Abschlussgebühr zurückfordern?
In der Regel nicht. Der BGH hat die Abschlussgebühr bei Bausparverträgen 2010 für wirksam erklärt (XI ZR 3/10).
Gilt das Urteil für alle Bausparkassen?
Unmittelbar nur für die beklagte Bausparkasse. Die Begründung lässt sich aber auf vergleichbare Klauseln anderer Anbieter übertragen. Entscheidend ist der Wortlaut deiner Vertragsbedingungen.
Bis wann muss ich handeln?
Für Entgelte aus 2023 endet die reguläre Verjährungsfrist am 31.12.2026. Da ein einfaches Schreiben die Frist nicht hemmt, solltest du früh genug anfragen, um vor Jahresende noch eine Schlichtung beantragen zu können.
Mein Vertrag ist schon ausgezahlt. Habe ich trotzdem Ansprüche?
Ja, soweit die Entgelte noch nicht verjährt sind. Ob der Vertrag noch läuft, spielt für die Rückforderung keine Rolle.
Woher die Angaben stammen
Grundlage sind die Pressemitteilung Nr. 135/2026 und der Terminhinweis Nr. 75/2026 des Bundesgerichtshofs zu XI ZR 83/25, die früheren BGH-Pressemitteilungen zum Jahresentgelt in der Ansparphase (2022), zur Darlehensgebühr (2016) und zur Kontogebühr in der Darlehensphase (2017), die Hinweise der Verbraucherzentrale (Stand 07.08.2026) sowie § 195, § 199 und § 204 BGB. Die Darstellung des Urteils XI ZR 83/25 beruht auf der Pressemitteilung; maßgeblich sind die schriftlichen Urteilsgründe. Wir aktualisieren den Beitrag bei neuen Erkenntnissen. Stand: 27. September 2026. Dieser Beitrag ist eine allgemeine Information und ersetzt keine Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Neu ab 2027: Altersvorsorgedepot
Neues Altersvorsorgedepot: Was bedeutet die Reform für Bausparer?
Ab dem 1. Januar 2027 startet die neue geförderte Altersvorsorge mit dem Altersvorsorgedepot. Die höheren Zulagen gelten auch für die Eigenheimrente mit Bausparvertrag, also für alle, die mit gefördertem Geld auf die eigene Immobilie sparen:
- bis 540 €Grundzulage pro Jahr (50 Cent je Euro auf die ersten 360 €, 25 Cent je Euro bis 1.800 €)
- bis 300 €Zulage pro Kind und Jahr
- 200 €Einmal-Bonus für Berufseinsteiger unter 25
- BausparenEigenheimrente mit Altersvorsorge-Bausparvertrag bleibt förderfähig
Fürs eigene Zuhause ist der geförderte Bausparvertrag oft die passendere Wahl: Du sicherst dir ein Bauspardarlehen mit festem Zins und setzt die Zulagen direkt für Kauf, Bau oder Entschuldung ein. Bestehende Verträge kannst du weiterführen oder ab 2027 in die neue Förderung holen.
Willst du wissen, wie du die neue Förderung am besten nutzt?
Kostenlos und unverbindlich. Quellen: Altersvorsorgereformgesetz (Bundesrat 08.05.2026), Schwäbisch Hall (Stand 15.09.2026), LBS; Stand 10/2026. Details zum Wechsel klärt das Gespräch.
