Mit einem Riester-Darlehen zahlt der Staat bei deiner Baufinanzierung jedes Jahr mit – direkt in die Tilgung. Die Tilgungsanteile deiner Kreditrate zählen als Eigenbeitrag zur Eigenheimrente, und die Zulagen fließen als zusätzliche Sondertilgung in dein Darlehen. So sinkt deine Restschuld schneller, du sparst Zinsen und wohnst früher schuldenfrei.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Ab 2027 wird das richtig stark: bis zu 540 € Grundzulage im Jahr und bis zu 300 € für jedes Kind. Hier erfährst du, wie das Riester-Darlehen funktioniert, welche Varianten es gibt und wie viel Förderung über die Laufzeit zusammenkommt. Auf Wunsch prüfen wir kostenlos, wie du das Riester-Darlehen für deine Finanzierung nutzt.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Zulagen senken direkt deine Restschuld: Jedes Jahr fließen sie als Sondertilgung ins Darlehen.
- Mehr Förderung ab 2027: bis zu 540 € Grundzulage plus bis zu 300 € je Kind.
- Kein extra Sparvertrag nötig: Deine normale Tilgung zählt bereits als Eigenbeitrag.
- Zinsersparnis über die gesamte Laufzeit: Weniger Restschuld heißt weniger Zinsen.
- Planbar und ohne Börsenrisiko: feste Rate, sichere Förderung.
- Ideal für Kauf, Bau und Anschlussfinanzierung – auch als Kombikredit oder Bauspardarlehen.
Inhalt dieser Seite
- Wie funktioniert das Riester-Darlehen?
- Wie viel legt der Staat beim Riester-Darlehen drauf?
- Welche Varianten des Riester-Darlehens gibt es?
- Wie viel Förderung kommt über die Laufzeit zusammen?
- Welche Vorteile hat das Riester-Darlehen im Detail?
- Welche Voraussetzungen gelten für ein Riester-Darlehen?
- Riester-Darlehen oder klassisches Darlehen plus Riester-Vertrag?
- Eignet sich das Riester-Darlehen für die Anschlussfinanzierung?
- Für wen lohnt sich das Riester-Darlehen besonders?
- Wie kommst du in 3 Schritten zu deinem Riester-Darlehen?
- Was ist außerdem gut zu wissen?
- Häufige Fragen zum Riester-Darlehen
Wie funktioniert das Riester-Darlehen?
Wie viel die Förderung bei hohen Bauzinsen noch wert ist, rechnen wir dir in Bauzinsen über 4 Prozent: Was die Eigenheimrente jetzt wert ist vor. Gerade beim Riester-Darlehen verschiebt der Zinssatz das Ergebnis spürbar.
Auf den ersten Blick ist ein Riester-Darlehen ein ganz normales Annuitätendarlehen: Du zahlst eine gleichbleibende Monatsrate aus Zinsen und Tilgung. Der entscheidende Unterschied ist die Zertifizierung. Weil der Darlehensvertrag nach dem Altersvorsorgeverträge-Zertifizierungsgesetz zertifiziert ist, gelten deine Tilgungsleistungen als Altersvorsorgebeiträge. Dafür bekommst du Zulagen, die dein Darlehensgeber einmal im Jahr als Sondertilgung verbucht. Du musst also nichts zusätzlich sparen – die Förderung kommt auf deine ohnehin fällige Tilgung obendrauf.
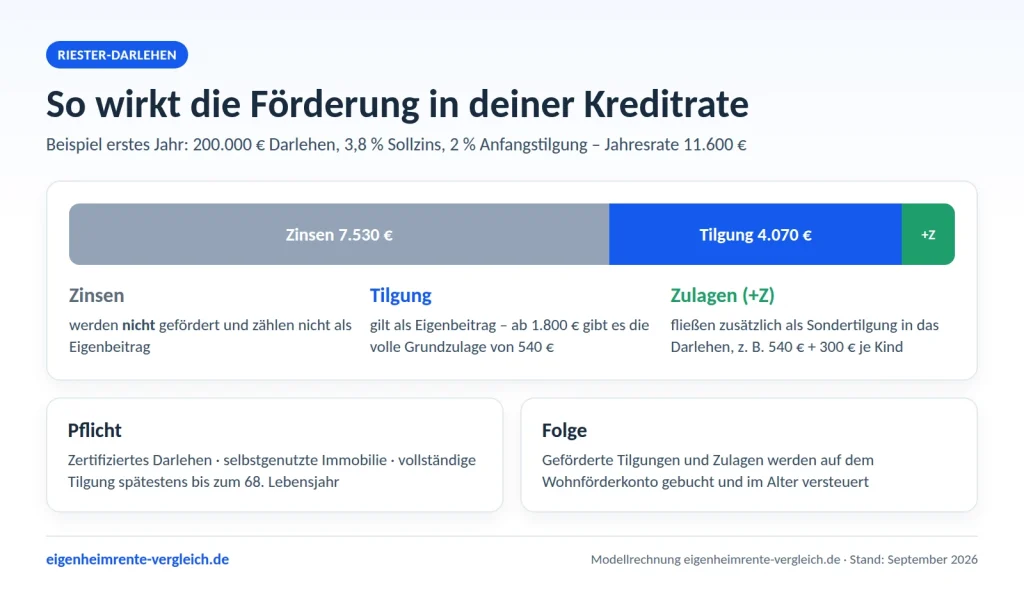
Im Beispiel der Infografik liegt der Tilgungsanteil schon im ersten Jahr bei rund 4.070 €. Damit ist der Eigenbeitrag von 1.800 € für die volle Grundzulage ab 2027 deutlich überschritten. Und weil der Tilgungsanteil einer Annuitätenrate von Jahr zu Jahr steigt, bleibt dir die volle Förderung über die gesamte Laufzeit sicher. Bei sehr kleinen Darlehen oder niedriger Anfangstilgung stimmen wir die Tilgung so ab, dass die 1.800 € erreicht werden.
Wie viel legt der Staat beim Riester-Darlehen drauf?
Ab 2027 gilt eine einfache Regel: Für jeden Euro Eigenbeitrag bis 360 € im Jahr gibt der Staat 50 Cent dazu, für jeden weiteren Euro bis 1.800 € noch einmal 25 Cent. Zulagen gibt es schon ab 120 € im Jahr. Beim Riester-Darlehen ist dein Eigenbeitrag die Tilgung – und die liegt bei einer typischen Baufinanzierung schnell über 1.800 € im Jahr. Du bekommst also meist ganz automatisch die volle Grundzulage von 540 €, plus bis zu 300 € für jedes Kind, für das du Kindergeld bekommst.
Welche Varianten des Riester-Darlehens gibt es?
Je nach Plan gibt es die passende Form – jede mit ihrem eigenen Vorteil:
| Variante | Aufbau | Dein Vorteil |
|---|---|---|
| Riester-Annuitätendarlehen | klassisches Darlehen mit Zinsbindung, Tilgung ab dem ersten Monat gefördert | Du tilgst sofort gefördert und sparst von Beginn an Zinsen |
| Kombikredit | tilgungsfreies Vorausdarlehen plus Riester-Bausparvertrag, später Ablösung durch das Bauspardarlehen | lange Zinssicherheit mit festen Raten |
| Bauspardarlehen aus Riester-Bausparvertrag | nach Zuteilung eines Riester-Bausparvertrags | fester Darlehenszins, Förderung läuft nahtlos weiter |
| Riester-Darlehen als Anschlussfinanzierung | Ablösung eines bestehenden Darlehens am Ende der Zinsbindung | ab sofort geförderte Tilgung für deine bestehende Immobilie |
Wie Zulagen die Laufzeit konkret verkürzen und wie sich der Kombikredit vom Annuitätendarlehen unterscheidet, zeigt dir die Seite Eigenheimrente zur Tilgung nutzen mit einer ausführlichen Modellrechnung.
Wie viel Förderung kommt über die Laufzeit zusammen?
Thomas und Sandra, beide 34 Jahre alt, zwei Kinder, nehmen 2027 ein Riester-Darlehen über 200.000 € auf. Beide sind zulageberechtigt und Darlehensnehmer. Die Kinderzulagen werden Sandra zugeordnet.
| Position | pro Jahr | über 20 Jahre* |
|---|---|---|
| Grundzulage Thomas | 540 € | 10.800 € |
| Grundzulage Sandra | 540 € | 10.800 € |
| Kinderzulagen (2 Kinder) | 600 € | ca. 9.600 € |
| Zulagen gesamt | 1.680 € | ca. 31.200 € |
*Annahme: Kindergeldanspruch der Kinder endet nach durchschnittlich 16 Jahren.
Rund 31.200 € vom Staat fließen vollständig in die Tilgung – und weil die Restschuld dadurch schneller sinkt, sparen Thomas und Sandra zusätzlich Zinsen. Die geförderten Tilgungen samt Zulagen werden auf ihren Wohnförderkonten gebucht und erst im Alter versteuert, meist mit einem niedrigeren Steuersatz als heute. Mehr dazu unter Besteuerung der Eigenheimrente.
Welche Vorteile hat das Riester-Darlehen im Detail?
Zulagen wirken sofort
Beim Riester-Darlehen musst du nicht warten, bis ein Sparvertrag voll ist. Die Zulagen landen jedes Jahr direkt als Sondertilgung in deinem Darlehen und senken deine Restschuld ab dem ersten Förderjahr. Wartest du dagegen noch auf die Zuteilung eines Bausparvertrags: Den Darlehensabruf kannst du auch ablehnen, mehr dazu unter Auszahlung ohne Darlehen.
Doppelter Effekt: Förderung plus Zinsersparnis
Jeder Euro, der früher getilgt wird, kostet dich keine Zinsen mehr. Die Zulagen bringen dir also nicht nur ihren eigenen Betrag, sondern sparen dir zusätzlich Zinsen über die gesamte restliche Laufzeit.
Alles in einem Vertrag
Du brauchst keinen zusätzlichen Sparvertrag und keinen Entnahmeantrag. Deine Rate läuft wie gewohnt, und mit dem Dauerzulageantrag kommt die Förderung jedes Jahr automatisch.
Steuervorteil obendrauf
Deine Tilgungsleistungen und Zulagen kannst du als Sonderausgaben geltend machen. Je nach Einkommen bringt dir das einen zusätzlichen Steuervorteil. Mehr unter Steuervorteil.
Klares Ziel: schuldenfrei in die Rente
Das Riester-Darlehen wird bis spätestens zum 68. Lebensjahr vollständig getilgt. Damit ist dein Weg ins mietfreie Wohnen im Ruhestand von Anfang an fest eingeplant.
Welche Voraussetzungen gelten für ein Riester-Darlehen?
- Zulageberechtigung: Du oder – bei zwei Darlehensnehmern – jeder Partner, der gefördert werden soll, ist unmittelbar oder mittelbar zulageberechtigt. Ab 2027 können auch viele Selbstständige dazugehören. Mehr unter Eigenheimrente für Selbstständige.
- Selbstgenutztes Wohneigentum: Das Darlehen dient der Anschaffung oder Herstellung einer Wohnung, die du selbst als Hauptwohnsitz nutzt, oder dem Erwerb von Genossenschaftsanteilen.
- Zertifizierter Vertrag: Gefördert werden zertifizierte Darlehensverträge.
- Tilgung bis spätestens 68: Das Darlehen wird bis zum 68. Lebensjahr vollständig zurückgezahlt. Daraus ergibt sich die passende Tilgung, die wir gern mit dir so planen, dass die Rate gut in dein Budget passt.
- Bonität: Wie bei jeder Baufinanzierung schaut sich der Darlehensgeber Einkommen, Ausgaben und Sicherheiten an.
- Dauerzulageantrag: Damit fließen die Zulagen jedes Jahr automatisch als Sondertilgung.
Riester-Darlehen oder klassisches Darlehen plus Riester-Vertrag?
Die Eigenheimrente lässt sich auf zwei Wegen mit deiner Baufinanzierung verbinden. Beide haben ihre Stärken:
| Kriterium | Riester-Darlehen | Klassisches Darlehen + Riester-Sparvertrag |
|---|---|---|
| Wirkung der Zulagen | sofort als Sondertilgung | gesammelt bei Entnahme |
| Sondertilgung | laufend über die Zulagen | am Ende der Zinsbindung als größerer Betrag |
| Verwaltung | ein Vertrag für alles | zwei Verträge, Entnahmeantrag bei der ZfA |
| Mindestbetrag der Entnahme | – | 3.000 € (ab 2028 einheitlicher Mindestaufwand) |
Der sofortige Tilgungseffekt ist der große Pluspunkt des Riester-Darlehens. Die Kombination aus klassischem Darlehen und Riester-Sparvertrag spielt ihre Stärke aus, wenn du das angesparte Guthaben gezielt zum Ende der Zinsbindung als Sondertilgung einsetzen willst. Welcher Weg für dich mehr bringt, rechnen wir kostenlos mit dir durch.
Eignet sich das Riester-Darlehen für die Anschlussfinanzierung?
Besonders spannend ist das Riester-Darlehen, wenn deine Zinsbindung ausläuft. Statt einer normalen Anschlussfinanzierung löst du die Restschuld mit einem zertifizierten Darlehen ab – und ab diesem Zeitpunkt wird deine Tilgung gefördert. Voraussetzung ist, dass das ursprüngliche Darlehen dem Kauf oder Bau deiner selbstgenutzten Immobilie diente. Hast du bereits Riester-Guthaben in einem anderen Vertrag, kannst du es alternativ per Entnahme als Sondertilgung einsetzen. Die Voraussetzungen erklärt die Seite Entnahme für Kauf, Bau und Entschuldung.
Für wen lohnt sich das Riester-Darlehen besonders?
- Familien, die jetzt kaufen oder bauen: Grund- und Kinderzulagen fließen ab dem ersten Jahr in die Tilgung.
- Paare: Jeder zulageberechtigte Darlehensnehmer bekommt seine eigene Grundzulage – im Beispiel oben zusammen 1.080 € im Jahr.
- Eigentümer mit auslaufender Zinsbindung: Die Anschlussfinanzierung wird zur geförderten Finanzierung.
- Alle, die schneller schuldenfrei sein wollen: Die Zulagen wirken wie eine jährliche Extra-Sondertilgung.
- Selbstständige und Freiberufler: Ab 2027 sind viele erstmals direkt förderberechtigt.
Wie kommst du in 3 Schritten zu deinem Riester-Darlehen?
- Anfrage stellen: Du sagst uns kurz, ob du kaufen, bauen oder anschlussfinanzieren willst, und wie viele Kinder mit Kindergeldanspruch es gibt. Das dauert zwei Minuten.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, wie viel Förderung drin ist und welche Variante – Riester-Annuitätendarlehen, Kombikredit oder Bauspardarlehen – zu deinem Plan passt.
- Förderung sichern: Du entscheidest in Ruhe. Nach dem Abschluss sorgt der Dauerzulageantrag dafür, dass die Zulagen automatisch in deine Tilgung fließen.
Was ist außerdem gut zu wissen?
- Selbst wohnen: Gefördert wird dein eigenes Zuhause als Hauptwohnsitz.
- Steuer erst im Alter: Die geförderten Beträge werden über das Wohnförderkonto im Ruhestand versteuert. Ab 2028 wird das noch einfacher.
- Umzug möglich: Verkaufst du und investierst innerhalb der gesetzlichen Fristen wieder in ein eigenes Zuhause, nimmst du die Förderung mit. Details unter Verkauf, Vermietung und Auszug.
Baufinanzierung mit Tilgungsförderung
Sag uns kurz, was du vorhast – Kauf, Bau oder Anschlussfinanzierung. Wir melden uns mit einer persönlichen Einschätzung, wie du mit dem Riester-Darlehen am schnellsten schuldenfrei wirst.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Riester-Darlehen
Was ist der Unterschied zwischen Riester-Darlehen und normalem Baukredit?
Beim Riester-Darlehen ist der Vertrag zertifiziert, sodass deine Tilgung als Altersvorsorgebeitrag gefördert wird. Die Zulagen fließen als Sondertilgung ins Darlehen. Ansonsten funktioniert es wie ein Annuitätendarlehen mit Zinsbindung.
Wie viel Förderung bekomme ich mit einem Riester-Darlehen?
Ab 2027 bis zu 540 € Grundzulage pro Jahr, wenn du mindestens 1.800 € tilgst, plus bis zu 300 € je Kind. Ein Paar mit zwei Kindern kommt so auf 1.680 € im Jahr.
Kann ein Paar gemeinsam ein Riester-Darlehen aufnehmen?
Ja. Jeder zulageberechtigte Darlehensnehmer kann seine Förderung nutzen. Die Tilgungsleistungen werden dafür den Partnern zugeordnet.
Werden auch Sondertilgungen gefördert?
Die Zulagen selbst werden als Sondertilgung verbucht. Ob freiwillige Sondertilgungen zusätzlich als geförderte Beiträge zählen, regelt der Darlehensvertrag.
Was passiert mit dem Riester-Darlehen, wenn ich die Immobilie verkaufe?
Das Darlehen wird in der Regel abgelöst. Kaufst du innerhalb der gesetzlichen Fristen wieder ein eigenes Zuhause, nimmst du die Förderung mit. Details unter Verkauf, Vermietung und Auszug.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der ZfA – So geht Wohn-Riester und dem Bundesministerium der Finanzen.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
