Über zwanzig Anbieter haben ein Altersvorsorgedepot angekündigt, zertifiziert ist noch keiner. Die Anträge liegen beim Bundeszentralamt für Steuern, die Deka rechnet im November mit ihrer Freigabe. Start ist trotzdem der 1. Januar 2027 – und wer sich jetzt vormerkt, sichert sich bei einigen Anbietern 50 € Startprämie.
Wichtiger als jede Gebührentabelle ist für dich aber eine andere Frage: Lässt dein Anbieter die Entnahme fürs eigene Zuhause überhaupt zu? Das Gesetz erlaubt sie – verpflichtet die Anbieter aber nicht, sie anzubieten. Hier bekommst du beides: die Konditionen und den Eigenheim-Check.
Zuletzt aktualisiert: 17. Oktober 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Start: 1. Januar 2027. Zertifiziert ist bisher kein einziges Produkt.
- Die Förderung ist überall gleich: bis zu 540 € Grundzulage (voll ab 1.800 € Eigenbeitrag), 300 € je Kind (voll ab 300 € je Kind im Jahr), 200 € Berufseinsteigerbonus. Unterschiede gibt es nur bei Kosten und Anlage.
- Preisspanne: von 0 € Depotgebühr plus erstatteter Fondskosten bis zu 1,5 % im Jahr bei aktiv gemanagten Varianten.
- Startprämien: ING 50 €, comdirect 50 € – beide nur bei rechtzeitiger Vormerkung.
- Eigenheim: Die Entnahme für selbstgenutztes Wohneigentum bleibt möglich, aber kein Anbieter muss sie anbieten. Vor Vertragsschluss nachfragen.
- Du willst dein Geld lieber direkt ins eigene Zuhause stecken? Lass deine Förderung kostenlos prüfen.
Die Anbieter im Überblick
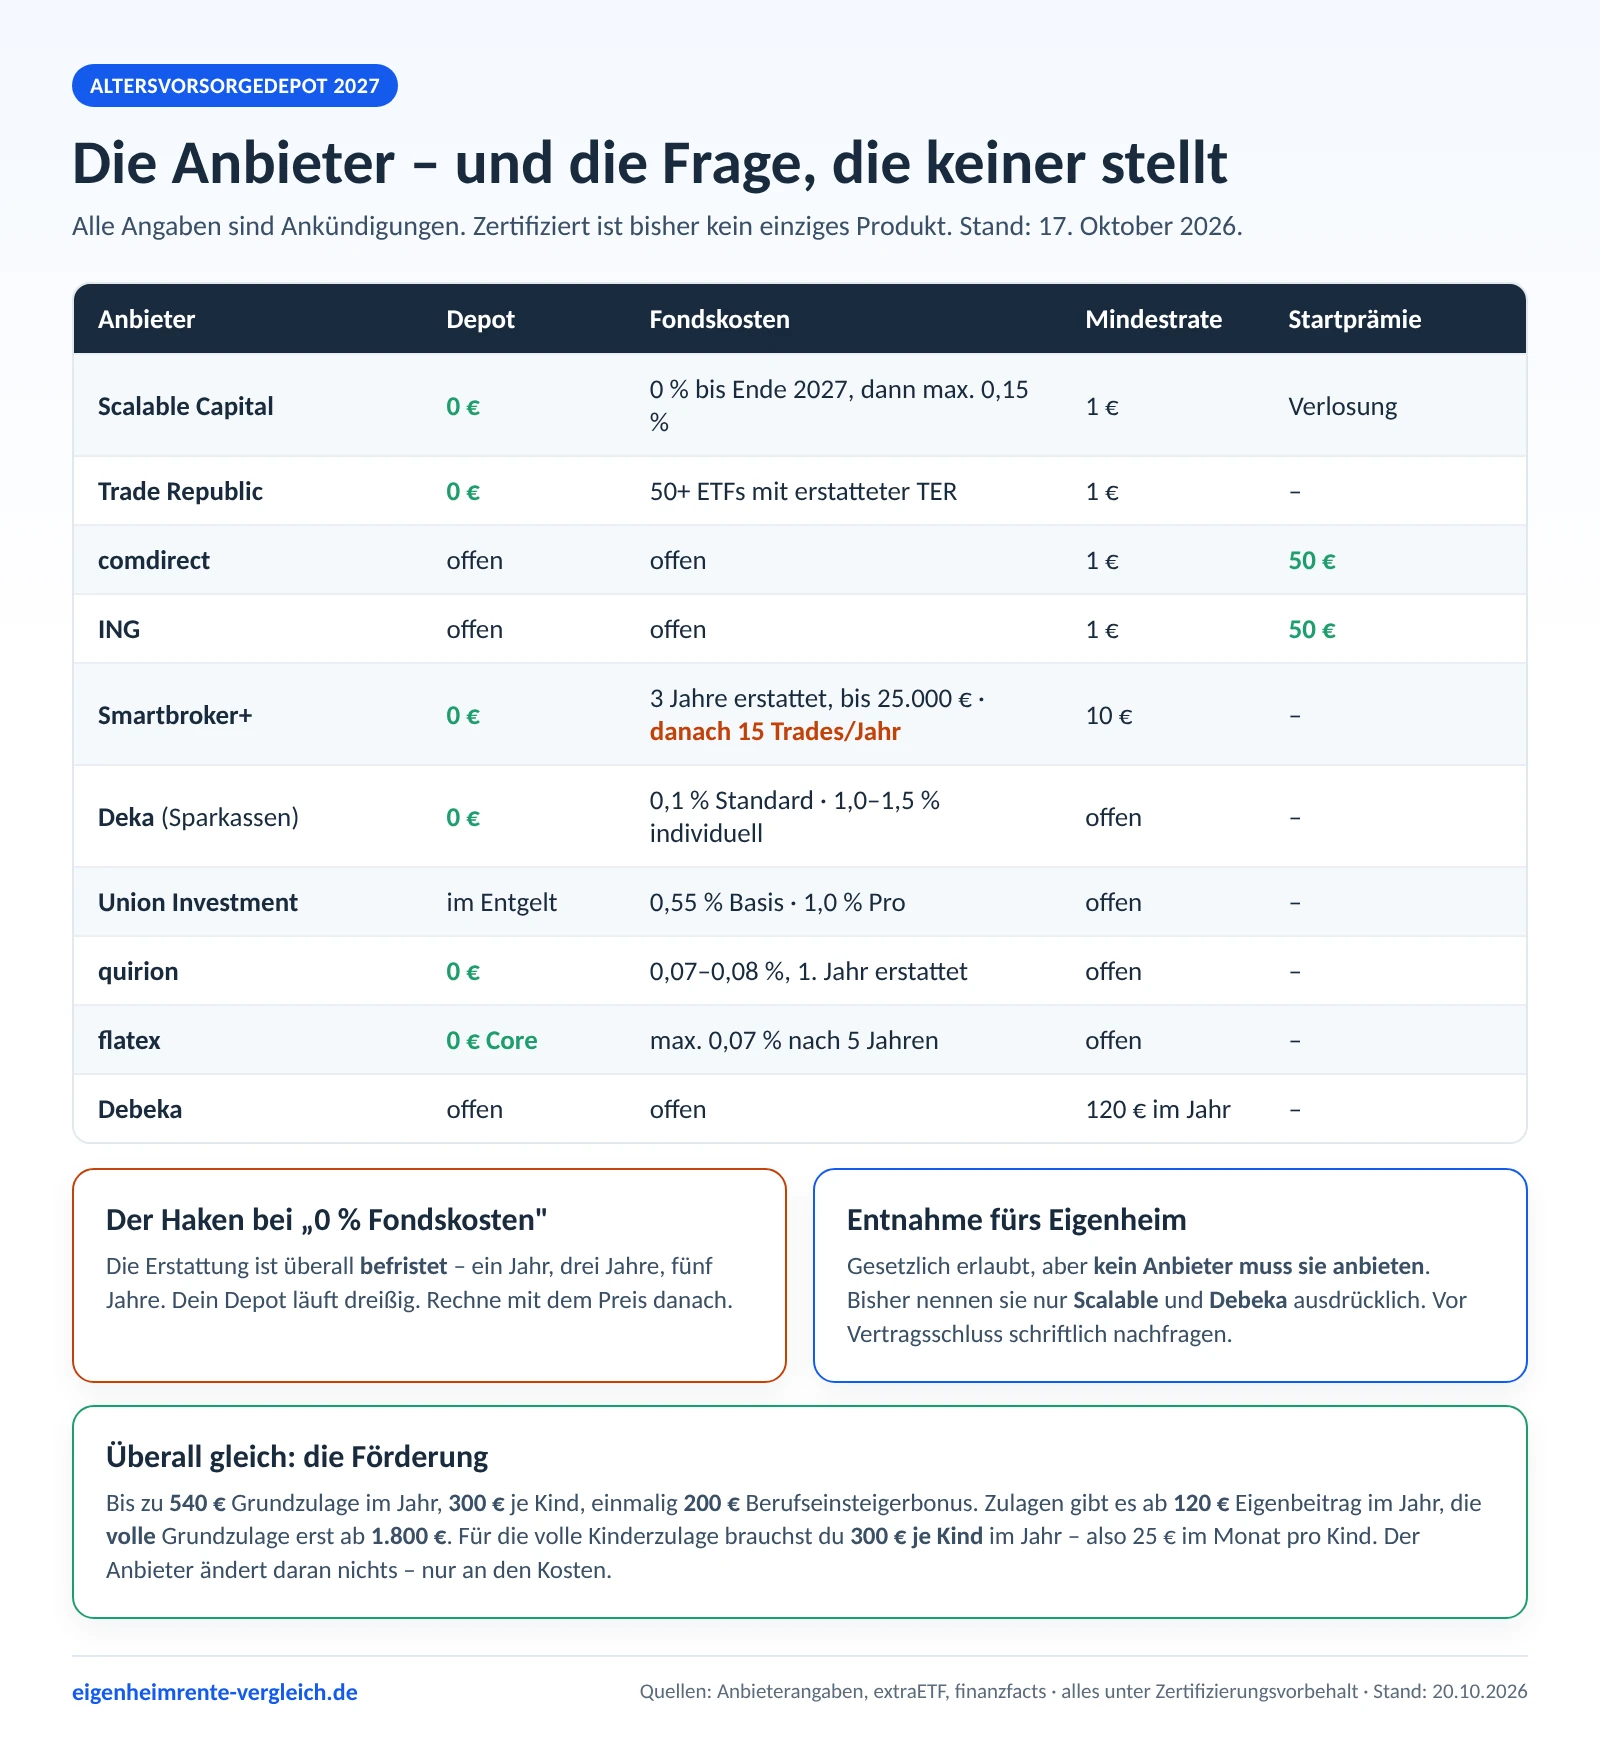
Alle Angaben sind Ankündigungen der Anbieter, Stand 17. Oktober 2026. Verbindlich wird erst, was nach der Zertifizierung im Preis- und Leistungsverzeichnis steht.
| Anbieter | Depotgebühr | Sparplan | Fondskosten | Mindestrate | Startprämie |
|---|---|---|---|---|---|
| Scalable Capital | 0 € | 0 € | 0 % bis mind. 31.12.2027, danach max. 0,15 % | 1 € | Verlosung |
| Trade Republic | 0 € | 0 € | über 50 ETFs mit erstatteter TER | 1 € | keine |
| comdirect | offen | offen | offen | 1 € | 50 € |
| ING | offen | offen | offen | 1 € | 50 € |
| Smartbroker+ | 0 € | 0 € | 3 Jahre erstattet, bis 25.000 €, danach nur bei 15 Trades im Jahr | 10 € | keine |
| finanzen.net zero | 0 € | 0 € | offen | 10 € | keine |
| Deka (Sparkassen) | 0 € | 0 € | 0,1 % Standard, 1,0–1,5 % individuell | offen | keine |
| Union Investment (Volksbanken) | im Entgelt | offen | 0,55 % Basis, 1,0 % Pro | offen | keine |
| quirion | 0 € | 0 € | 0,07–0,08 %, 1. Jahr erstattet | offen | keine |
| flatex | 0 € Core | 0 € | max. 0,07 % nach 5 Jahren Erstattung | offen | keine |
| DWS / Deutsche Bank | im Entgelt | im Entgelt | 0,10 % Jahr 1–2, danach 0,28 % | offen | keine |
| Fidelity (FFB) | 12 € im Jahr | 1 € im Monat | ca. 0,35 % | offen | keine |
| Debeka | offen | offen | offen | 120 € im Jahr | keine |
Dazu kommen Consorsbank, DKB, Commerzbank, Traders Place, Targobank, N26, Trading 212, Raisin, Evergreen, growney und Whitebox – alle angekündigt, aber noch ohne belastbare Konditionen.
Der Punkt, den kaum ein Vergleich prüft: Entnahme fürs Eigenheim
Für dich als Leser dieser Seite ist das die entscheidende Frage. Die Antwort hat zwei Teile.
Erstens: Das Gesetz erlaubt es. Gefördertes Kapital aus dem Altersvorsorgedepot darf vor Rentenbeginn für selbstgenutztes Wohneigentum entnommen werden – für Kauf, Bau, Tilgung, Genossenschaftsanteile, barrierereduzierenden Umbau und energetische Sanierung. Der Altersvorsorge-Eigenheimbetrag gilt also auch hier. Zulagen und Steuervorteile bleiben erhalten, der entnommene Betrag wandert ins Wohnförderkonto und wird später versteuert. Mindestens 3.000 € müssen in die Immobilie fließen; die alte Pflicht, 3.000 € im Vertrag zu lassen, entfällt. Die neuen Regeln greifen ab dem 1. Januar 2028.
Zweitens: Die Anbieter müssen es nicht anbieten. Genau hier liegt der Haken. Die Pflicht, die wohnungswirtschaftliche Verwendung zu ermöglichen, ist entfallen. Ein Anbieter kann ein Altersvorsorgedepot also völlig legal ohne diese Option verkaufen – und du merkst es erst, wenn du das Geld brauchst.
Zwei Anbieter nennen die Entnahme für selbstgenutztes Wohneigentum bisher ausdrücklich als Ausnahme von der Förderschädlichkeit: Scalable Capital und Debeka. Bei den übrigen steht dazu bislang nichts. Das ist kein Vorwurf – die Produkte sind noch nicht zertifiziert, die Bedingungen noch nicht final. Es heißt nur: nachfragen, nicht annehmen.
Die eine Frage vor der Unterschrift
Schreib deinem Wunschanbieter eine E-Mail mit genau diesem Satz: „Ermöglicht Ihr Altersvorsorgedepot die Entnahme als Altersvorsorge-Eigenheimbetrag für selbstgenutztes Wohneigentum?“ Antwortet jemand ausweichend, ist das deine Antwort. Heb dir die Mail auf.
Die Anbieter im Einzelnen
Scalable Capital
Der Münchner Anbieter ist am weitesten. Das Depot lässt sich im bestehenden Konto schon hinzufügen, die Konditionen stehen unter Zertifizierungsvorbehalt fest: Konto, Depot, Sparpläne, Ein- und Auszahlungen sowie Käufe und Verkäufe kosten im Standardmodell 0 €, die Fondskosten übernimmt Scalable im Jahr 2027 komplett, danach bleiben höchstens 0,15 % im Jahr. Wer selbst entscheidet, zahlt pro Order 0 € mit PRIME+ oder 0,99 € mit FREE. Der „Rentenbonus“ erstattet bei ausgewählten ETFs die Produktkosten und legt sie wieder an.
Für wen: Selbstentscheider, die niedrige Kosten wollen und keine Beratung brauchen. Und für alle, denen die Eigenheim-Option wichtig ist – Scalable benennt sie als bisher einziger Anbieter klar.
→ Zum Altersvorsorgedepot von Scalable Capital
Trade Republic
Seit dem 13. Oktober liegen die Konditionen auf dem Tisch: Depot 0 €, Sparplan 0 €, Mindestrate 1 €. Bei über 50 ausgewählten ETFs erstattet Trade Republic die laufenden Fondskosten monatlich – allerdings ohne Garantie und ohne Enddatum, die Liste kann sich also ändern. Für andere ETFs und aktive Fonds fällt die normale Fondsgebühr an.
Für wen: Alle, die ihre Geldanlage ohnehin per App erledigen und mit einer schlanken Auswahl zufrieden sind.
comdirect
Die Commerzbank-Tochter plant drei Modelle, darunter eine Frühstart-Rente für Kinder. Die Kosten sind noch offen, dafür steht eine Bank mit Filialnetz und telefonischem Support dahinter. Die Early-Bird-Prämie von 50 € gibt es bei Vormerkung bis zum 31. Dezember 2026 und Depoteröffnung bis zum 31. März 2027.
Für wen: Wer eine Bank mit Hotline im Rücken haben will und bereit ist, dafür später vielleicht etwas mehr zu zahlen.
ING
Die ING fährt zweigleisig: „Relax“ mit zwei vorausgewählten ETFs und automatischer Umschichtung in den fünf Jahren vor der Auszahlung, „Aktiv“ mit freier Auswahl aus ETFs und Fonds. Die Kosten für das Altersvorsorgedepot stehen noch nicht fest. 50 € Startbonus gibt es bei Eintrag in die Starteliste bis zum 30. November 2026 und Depoteröffnung bis zum 15. Februar 2027.
Für wen: Wer sich nicht selbst um die Umschichtung vor der Rente kümmern will. Das Relax-Modell nimmt genau diese Arbeit ab.
→ Zur ING
Smartbroker+
Die Fondskosten werden drei Jahre lang erstattet, allerdings nur bis zu einem Anlagevolumen von 25.000 € und danach nur noch bei mindestens 15 Trades im Jahr. Depot und Sparplan kosten im Standardmodell nichts, Orders unter 500 € im freien Depot 1 €. Die Mindestsparrate liegt bei 10 € im Monat.
Für wen: Kostenbewusste Sparer in den ersten Jahren. Prüfe aber genau, was nach drei Jahren passiert.
Deka und Union Investment
Die Fondsgesellschaften der Sparkassen und Volksbanken verkaufen nicht online, sondern über die Filialen. Die Deka bietet ein Standarddepot für 0,1 % im Jahr und ein individuelles, aktiv gemanagtes Angebot für 1,0 bis 1,5 %. Union Investment nennt 0,55 % für die Basis- und 1,0 % für die Pro-Variante, dafür ohne Ausgabeaufschlag.
Für wen: Alle, die ihre Geldgeschäfte bei ihrer Hausbank machen und persönliche Beratung wollen. Der Preis dafür steht oben.
→ Zur Deka · Zu Union Investment
Debeka
Der Versicherer aus Koblenz startet ebenfalls zum 1. Januar 2027, Konditionen nennt er noch nicht. Interessant ist die Debeka aus zwei Gründen: Sie benennt die Entnahme für selbstgenutzte Immobilien ausdrücklich als Ausnahme – und sie beschreibt als einziger Anbieter sauber, welche drei Wege Riester-Bestandskunden haben: Vertrag unverändert weiterführen, die neue Förderung im alten Vertrag beantragen oder ins Altersvorsorgedepot umstellen. Ein Wechsel von einem anderen Anbieter ist möglich, die bisherige Förderung bleibt erhalten.
Für wen: Bestandskunden der Debeka, besonders im öffentlichen Dienst. Wer dort ohnehin versichert ist, bekommt Beratung aus einer Hand. Ob du als Beamtin oder Beamter überhaupt zulageberechtigt bist und welchen Extraschritt du brauchst, klärt Wer ist zulageberechtigt?. Verglichen werden kann aber erst, wenn Zahlen vorliegen.
→ Zum Altersvorsorgedepot der Debeka
quirion und flatex
quirion setzt im Standardmodell auf zwei Vanguard-ETFs mit automatischem Rebalancing, die Fondskosten liegen bei 0,07 bis 0,08 % und werden im ersten Jahr erstattet. flatex erstattet die Fondskosten im Core-Modell fünf Jahre lang und deckelt sie danach bei 0,07 %; im Flex-Modell sind bis zu 25 Positionen möglich.
Für wen: quirion für alle, die eine fertige Lösung wollen. flatex für alle, die sich ihr Depot selbst zusammenstellen.
→ Zu quirion · Zu flatex
Worauf du beim Vergleich wirklich achten musst
Wie viel die Kosten über die Laufzeit ausmachen und was der 1-Prozent-Deckel beim Standarddepot wirklich abdeckt, steht in Altersvorsorgedepot Kosten.
Erstattungen sind befristet, Kosten nicht. Fast alle werben mit 0 % Fondskosten. Bei Scalable gilt das bis Ende 2027, bei Smartbroker+ drei Jahre und nur bis 25.000 €, bei quirion ein Jahr, bei flatex fünf Jahre. Ein Altersvorsorgedepot läuft aber dreißig Jahre oder länger. Rechne mit dem Preis nach der Aktion.
Standardmodell oder freie Auswahl. Die Standardmodelle sind günstiger, nehmen dir aber die Auswahl ab. Das ist kein Nachteil – für die meisten ist ein breiter Welt-ETF ohnehin die bessere Lösung als eine selbst gebaute Mischung.
Die Mindestsparrate entscheidet nicht über die Zulage. Zulagen gibt es ab 120 € Eigenbeitrag im Jahr, die volle Grundzulage erst ab 1.800 €. Ob der Anbieter ab 1 € oder ab 10 € im Monat annimmt, ist eine Komfortfrage, keine Förderfrage.
Der Wechsel ist möglich, aber nicht gratis. Du darfst das Kapital auf einen anderen zertifizierten Vertrag übertragen, ohne die Förderung zu verlieren. Anbieter dürfen dafür Gebühren nehmen. Wer früh einen teuren Vertrag abschließt, zahlt später zweimal.
Einzelaktien sind nicht vorgesehen. Das Altersvorsorgedepot ist ein Fondsprodukt. Wer auf Einzelwerte setzen will, braucht dafür ein normales Depot – ohne Förderung.
Lieber ins eigene Zuhause statt ins Depot?
Dieselbe Förderung gibt es auch für Kauf, Bau und Tilgung. Wir prüfen kostenlos, was in deinem Fall mehr bringt – und melden uns mit einer klaren Einschätzung.
Depot oder eigenes Zuhause?
Beide Wege führen zur selben Förderung, aber zu sehr unterschiedlichen Ergebnissen.
Das Depot bringt Rendite, Flexibilität und Schwankung. Das eigene Zuhause bringt mietfreies Wohnen im Alter – und die Tilgung wirkt wie eine Rendite, die niemand wegnehmen kann. Wer ohnehin kaufen will, holt sich die Förderung am besten dort ab, wo das Geld sowieso hinfließt.
Die ausführliche Gegenüberstellung steht unter Eigenheimrente oder Altersvorsorgedepot. Wie sich ein Bausparvertrag gegen ein Depot schlägt, rechnet Bausparvertrag oder Altersvorsorgedepot durch. Und mit dem Altersvorsorgedepot-Rechner siehst du deine eigenen Zahlen.
Was bis zum Start noch offen ist
- Die Zertifizierung. Ohne sie gibt es kein förderfähiges Produkt. Anfang Oktober war noch keine erteilt.
- Die Rechtsverordnung mit den Detailregeln zu Kosten und Informationspflichten liegt nur im Entwurf vor.
- Das staatliche Standarddepot verzögert sich voraussichtlich.
- Die endgültigen Preise. Alles, was du oben liest, kann sich bis zur Zertifizierung noch ändern.
Deshalb gilt: vormerken ja, wenn es eine Prämie gibt und nichts kostet. Unterschreiben erst, wenn das Preis- und Leistungsverzeichnis vorliegt.
Zweite Meinung, bevor du dich festlegst
Schick uns deine Eckdaten: Einkommen, Kinder, Immobilienpläne. Du bekommst eine Einschätzung von unabhängigen Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Welcher Anbieter ist der günstigste?
Nach den bisherigen Ankündigungen Scalable Capital und Trade Republic mit 0 € Depotgebühr und erstatteten Fondskosten. Verbindlich wird das aber erst mit der Zertifizierung.
Kann ich mich jetzt schon anmelden?
Vormerken ja, abschließen nein. ING, comdirect, Smartbroker+, finanzen.net zero und quirion führen Wartelisten. ING und comdirect zahlen dafür je 50 € Startprämie.
Ist schon ein Altersvorsorgedepot zertifiziert?
Nein. Die Anträge liegen beim Bundeszentralamt für Steuern. Die Deka rechnet im November mit ihrer Freigabe.
Kann ich das Geld später fürs Eigenheim verwenden?
Das Gesetz erlaubt es, die Anbieter müssen es aber nicht anbieten. Frag vor Vertragsschluss ausdrücklich nach der Entnahme als Altersvorsorge-Eigenheimbetrag.
Kann ich den Anbieter später wechseln?
Ja, das Kapital lässt sich förderunschädlich auf einen anderen zertifizierten Vertrag übertragen. Gebühren dafür sind erlaubt.
Gibt es Einzelaktien im Altersvorsorgedepot?
Nein. Vorgesehen sind Fonds und ETFs.
Was passiert mit meinem alten Riester-Vertrag?
Der bleibt bestehen und genießt Bestandsschutz. Ein Wechsel ins neue System ist möglich, muss aber gerechnet werden – siehe Wohn-Riester umwandeln.
Woher die Angaben stammen
Die Konditionen beruhen auf den veröffentlichten Ankündigungen der Anbieter sowie auf den Marktübersichten von extraETF (Stand 16.10.2026) und finanzfacts (Stand 13.10.2026). Die Angaben zu Scalable Capital stammen von der Produktseite des Anbieters. Die Regeln zur Entnahme für selbstgenutztes Wohneigentum und zum Wohnförderkonto folgen dem Altersvorsorgereformgesetz in der seit dem 30. Mai 2026 geltenden Fassung. Sämtliche Konditionen stehen unter Zertifizierungsvorbehalt und können sich bis zum Start ändern. Maßgeblich ist das Preis- und Leistungsverzeichnis des jeweiligen Anbieters. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an unabhängige Finanzierungsvermittler. Diese Seite ist keine Anlageberatung und keine Empfehlung für ein bestimmtes Produkt.
