Die Eigenheimrente hat echte Nachteile – nur sind es meistens andere, als im Netz behauptet werden. Die Förderung ist kein Geschenk ohne Gegenleistung: Du bindest dich an dein selbstgenutztes Zuhause, zahlst im Alter Steuern auf ein fiktives Konto und musst ein paar Fristen einhalten. Dafür bekommst du ab 2027 bis zu 540 € Zulage im Jahr plus 300 € je Kind.
Hier bekommst du die sechs Punkte, die wirklich stören, jeweils mit der Antwort darauf: Für wen der Nachteil ein Ausschlussgrund ist und wie du ihn entschärfst.
Zuletzt aktualisiert: 27. September 2026 · Redaktion eigenheimrente-vergleich.de
Die Kurzfassung
- Steuern im Alter sind der größte Brocken – planbar, aber sie kommen sicher.
- Selbstnutzung ist Pflicht, sonst wird es teuer. Für Vermieter ist die Eigenheimrente nichts.
- Wer schon schuldenfrei ist und nicht umbauen will, hat wenig davon.
- Die häufigsten Gegenargumente im Netz („zu unflexibel“, „lohnt sich nicht“) stimmen so nicht mehr, seit die Reform 2027 greift.
- Unsicher, ob es für dich passt? Lass es kostenlos prüfen.
Bevor du kündigst: Was eine Kündigung kostet und welche vier Alternativen dein Geld erhalten.
Warum zahlst du im Alter Steuern auf Geld, das du nie ausgezahlt bekommst?
Das ist der Punkt, an dem die meisten hängen bleiben. Alles, was gefördert in deine Immobilie fließt, wird auf dem Wohnförderkonto vermerkt. Im Alter versteuerst du diesen Stand – obwohl dir niemand Geld überweist, denn dein Vorteil ist ja die gesparte Miete.
Was dagegen hilft: Rechne früh mit dem Steuerbetrag statt ihn zu verdrängen. Zwei Punkte entschärfen ihn deutlich: Im Ruhestand liegt dein Steuersatz meist unter dem im Berufsleben, und du kannst dich für die Einmalbesteuerung mit 30 Prozent Abschlag entscheiden. Mit der Reform entfällt zudem die jährliche Erhöhung des Kontos um 2 Prozent, der Saldo wird dann über fünf Jahre versteuert. Das gilt für Wohnförderkonten, die ab dem 01.01.2028 entstehen – egal ob aus Bestands- oder Neuvertrag (Quelle: Schwäbisch Hall, Stand 10/2026). Kürzer heißt allerdings auch: höhere Beträge pro Jahr. Die Details stehen unter Besteuerung der Eigenheimrente.
Ausschlussgrund für dich, wenn: du im Alter sehr hohe andere Einkünfte hast und der zusätzliche Betrag dich in eine deutlich höhere Progression schiebt.
Musst du dauerhaft selbst in der Immobilie wohnen?
Gefördert wird ausschließlich selbstgenutztes Wohneigentum. Ziehst du aus und vermietest, ist das grundsätzlich eine schädliche Verwendung: Der Stand des Wohnförderkontos wird dann fällig.
Was dagegen hilft: Das Gesetz kennt Ausnahmen, und sie sind großzügiger als ihr Ruf. Du kannst innerhalb der Fristen in ein anderes selbstgenutztes Zuhause reinvestieren, und bei einem beruflich bedingten Umzug gibt es Sonderregeln. Welche Fristen gelten, steht unter Verkauf und Auszug.
Ausschlussgrund für dich, wenn: du die Immobilie als Kapitalanlage kaufst oder absehbar vermieten willst.
Wie aufwendig sind Antrag und Formalitäten?
Zulagen fließen nicht automatisch. Du brauchst einen Zulagenantrag, idealerweise als Dauerzulagenantrag, und musst Änderungen bei Einkommen oder Kindern melden. Wer das schleifen lässt, verschenkt bares Geld oder bekommt später eine Rückforderung.
Was dagegen hilft: Dauerzulagenantrag erteilen, dann läuft es von allein. Einmal im Jahr die Bescheinigung prüfen, das war es.
Bist du an ein Produkt gebunden?
Ein Bausparvertrag oder ein Riester-Darlehen ist kein Konto, das du morgen kündigst. Kündigst du den Vertrag ohne begünstigte Verwendung, musst du alle Zulagen und Steuervorteile zurückzahlen. Das ist der Preis für die Förderung.
Was dagegen hilft: Nicht kündigen, sondern umstellen. Du kannst den Vertrag ruhen lassen, den Anbieter wechseln oder das Kapital in einen anderen geförderten Vertrag übertragen. Wie das läuft, steht unter Vertrag wechseln.
Ausschlussgrund für dich, wenn: du in den nächsten Jahren jederzeit an das Geld herankommen musst. Dann ist ein normaler Sparplan der ehrlichere Weg.
Ist der Effekt ohne Kinder und ohne Kredit kleiner?
Die Förderung wirkt am stärksten, wenn Kinderzulagen fließen oder wenn du mit dem Geld Kreditzinsen sparst. Wer schuldenfrei wohnt, keine Kinder hat und nichts umbauen will, holt nur die Grundzulage heraus.
Was dagegen hilft: Ehrlich rechnen statt hoffen. Bis zu 540 € im Jahr sind auch allein nicht nichts, aber sie sind eben kein Selbstläufer. Mit dem Eigenheimrente-Rechner siehst du deinen Fall in einer Minute.
Wie viel von der Riester-Förderung kommt wirklich bei dir an?
Die Zulagenbeträge klingen eindeutig. Was am Ende in deinem Vertrag landet und was davon bleibt, hängt aber von vier Dingen ab:
- Zulage und Steuervorteil werden nicht addiert. Das Finanzamt prüft in der Steuererklärung, ob der Sonderausgabenabzug nach § 10a EStG günstiger ist als die Zulage. Nur der Teil, der über die Zulage hinausgeht, kommt als Steuererstattung dazu. Diese Erstattung geht an dich, nicht in den Vertrag.
- Die Kosten des Vertrags gehen ab. Abschluss- und Kontoführungsgebühren mindern das, was von Zulagen und Eigenbeitrag im Vertrag arbeitet. Welche Gebühren bei Riester-Bausparverträgen zulässig sind, hat der BGH gerade eingeschränkt. Mehr dazu unter BGH-Urteil zu Riester-Bauspargebühren.
- Die Zulagenstelle prüft nachträglich. Stimmen Einkommen, Kinderangaben oder der Eigenbeitrag nicht, kann sie Zulagen noch Jahre später zurückfordern. Das Geld wird dann direkt aus dem Vertrag gebucht.
- Im Alter wird versteuert. Alles, was gefördert in die Immobilie geflossen ist, steht auf dem Wohnförderkonto und wird später besteuert (siehe Punkt 1). Die Förderung ist deshalb zum Teil ein Steueraufschub, kein reines Geschenk.
So behältst du den Überblick: Heb die jährliche Bescheinigung deines Anbieters auf. Dort stehen die gutgeschriebenen Zulagen und die Kosten. Weicht etwas von deiner Erwartung ab, frag zuerst beim Anbieter nach.
Ist die Auswahl an Anbietern überschaubar?
Geförderte Bausparverträge und Riester-Darlehen bieten nicht alle Institute an, und die Konditionen unterscheiden sich spürbar. Wer nur zu seiner Hausbank geht, vergleicht nicht.
Was dagegen hilft: Mehrere Angebote nebeneinander legen. Genau dafür ist unser Formular da: Du schickst deine Eckdaten einmal und bekommst eine Einschätzung von ausgewählten Vermittlern, statt selbst zehn Termine zu machen.
Wann wiegen die Nachteile schwerer?
Damit das nicht theoretisch bleibt, zwei Fälle mit denselben 1.800 € Eigenbeitrag im Jahr.
Familie, zwei Kinder, 250.000 € Restschuld bei 3,5 % Sollzins. Sie bekommt 540 € Grundzulage plus 600 € Kinderzulage, zusammen 1.140 € im Jahr. Das Geld geht in die Tilgung und spart zusätzlich Zinsen. Über 15 Jahre summieren sich Zulagen und ersparte Zinsen auf einen klar fünfstelligen Betrag. Der Nachteil, im Alter Steuern auf das Wohnförderkonto zu zahlen, bleibt – er fällt gegenüber dem Vorteil aber kaum ins Gewicht.
Single, 52 Jahre, schuldenfreie Wohnung, kein Umbau geplant. Er bekommt 540 € Grundzulage im Jahr, hat aber keinen Tilgungseffekt und keine Kinderzulage. Gleichzeitig baut er ein Wohnförderkonto auf, das er im Alter versteuern muss, und bindet sich an einen Vertrag. Hier kann die Rechnung kippen, vor allem wenn im Ruhestand ordentliche Renteneinkünfte dazukommen. In so einem Fall lohnt der Blick auf das Altersvorsorgedepot oder auf eine ungeförderte Anlage.
Die Faustregel daraus: Je mehr Kinder, je höher der Kreditzins und je länger die Laufzeit, desto kleiner werden die Nachteile. Je näher du an der Rente bist und je weniger du zu finanzieren hast, desto genauer solltest du rechnen.
Was ist der häufigste echte Fehler?
Nicht die Förderung selbst ist das Problem, sondern wie sie genutzt wird. Die drei Fehler, die in der Praxis am meisten kosten:
- Vertrag abschließen und den Zulagenantrag vergessen. Ohne Antrag fließt keine Zulage, das Produkt ist dann nur ein durchschnittlicher Sparvertrag.
- Eigenbeitrag zu niedrig ansetzen. Wer unter dem nötigen Betrag bleibt, bekommt die Zulagen nur anteilig. Ab 2027 gilt: volle Grundzulage ab 1.800 € im Jahr.
- Bei Auszug nichts tun. Wer die Fristen für die Reinvestition verstreichen lässt, löst die Besteuerung aus, ohne es zu merken.
Lohnt es sich in deinem Fall?
Die Nachteile sind keine Frage des Gefühls, sondern eine Rechnung: Kinder, Einkommen, Kreditzins und dein Zeithorizont entscheiden. Wir prüfen das kostenlos und sagen dir auch, wenn es sich für dich nicht lohnt.
Welche angeblichen Nachteile gibt es nicht mehr?
Viele Texte im Netz sind älter als die Reform. Diese drei Punkte kannst du streichen:
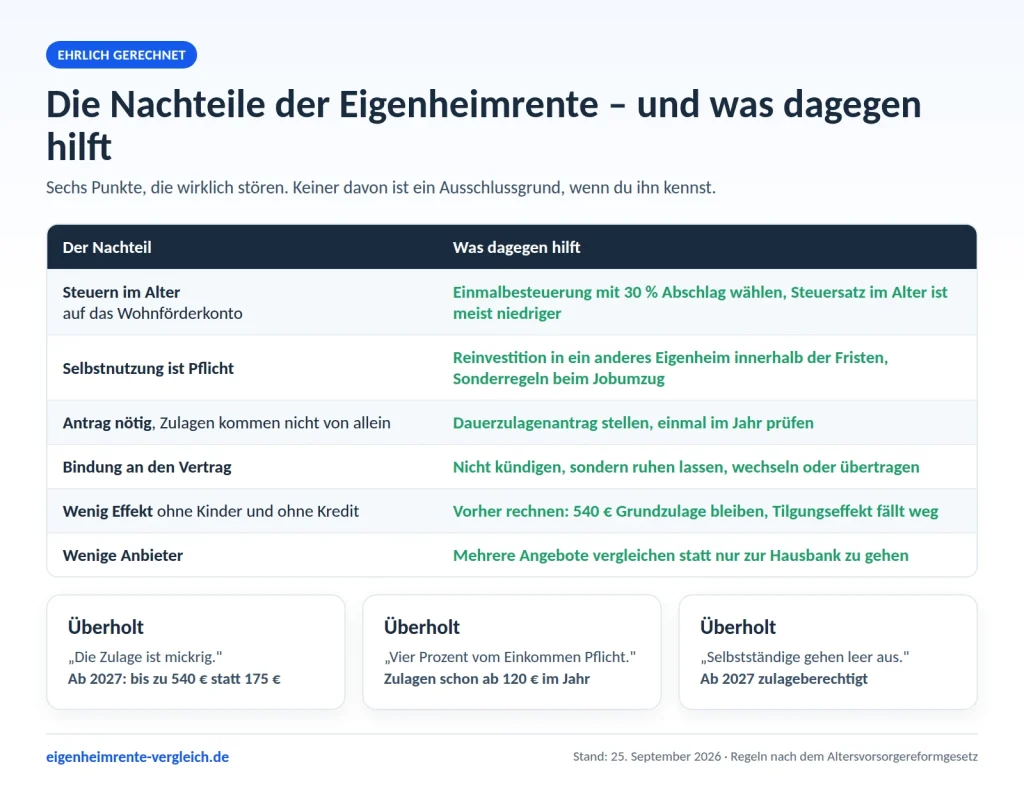
- „Die Zulage ist mickrig.“ Bis 2026 waren es 175 € Grundzulage. Ab 2027 sind es bis zu 540 €, also mehr als das Dreifache.
- „Man muss vier Prozent seines Einkommens einzahlen.“ Diese Regel fällt weg. Ab 2027 fließen Zulagen bereits ab 120 € Eigenbeitrag im Jahr, die volle Grundzulage gibt es ab 1.800 €.
- „Selbstständige bekommen nichts.“ Ab 2027 sind auch Selbstständige und Freiberufler zulageberechtigt, dazu Mitglieder von Versorgungswerken. Mehr unter Eigenheimrente für Selbstständige.
Für wen ist die Eigenheimrente nichts?
- Du kaufst zur Vermietung statt zur Selbstnutzung.
- Du brauchst dein Geld kurzfristig und willst dich nicht binden.
- Du wohnst schuldenfrei, hast keine Kinder und planst keinen Umbau.
- Du planst überhaupt kein selbstgenutztes Wohneigentum – dann passt die Eigenheimrente nicht zu dir. Wie sie sich vom neuen Altersvorsorgedepot unterscheidet, erklärt der Vergleich Eigenheimrente oder Altersvorsorgedepot.
In allen anderen Fällen ist die Frage nicht ob, sondern mit welchem Produkt. Der Überblick steht unter Wohn-Riester-Produkte im Vergleich.
Zweite Meinung, bevor du unterschreibst
Schick uns deine Eckdaten: Wohnsituation, Kinder, laufender Kredit. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen zu den Nachteilen
Muss ich die Zulagen zurückzahlen, wenn ich das Haus verkaufe?
Nicht zwangsläufig. Wenn du innerhalb der Fristen in ein anderes selbstgenutztes Zuhause reinvestierst, läuft die Förderung weiter. Andernfalls wird der Stand des Wohnförderkontos fällig. Die Einzelheiten stehen unter Verkauf und Auszug.
Wie hoch ist die Steuer im Alter ungefähr?
Sie hängt von deinem persönlichen Steuersatz und vom Stand des Wohnförderkontos ab. Bei der Einmalbesteuerung bleiben 30 Prozent des Kontos steuerfrei. Eine Pauschalaussage wäre unseriös, weil dein übriges Renteneinkommen mitentscheidet.
Kann ich die Eigenheimrente kündigen?
Kündigen kannst du immer, aber ohne begünstigte Verwendung musst du Zulagen und Steuervorteile zurückzahlen. Meist ist es besser, den Vertrag ruhen zu lassen oder ihn zu wechseln.
Ist die Eigenheimrente bei niedrigen Bauzinsen sinnlos?
Nein. Die Zulagen fließen losgelöst vom Zinsniveau. Bei niedrigen Zinsen ist der Tilgungseffekt kleiner, der Zulageneffekt bleibt gleich.
Lohnt sich die Eigenheimrente für Alleinstehende?
Ohne Kinderzulage ist der Effekt kleiner, aber bis zu 540 € im Jahr plus möglicher Steuervorteil bleiben. Wer einen Kredit tilgt, profitiert zusätzlich von den gesparten Zinsen.
Was passiert bei Scheidung oder Trennung?
Das geförderte Kapital gehört zum Vermögen des jeweiligen Vertragsinhabers und kann im Rahmen des Versorgungsausgleichs übertragen werden. Die Förderung geht dabei nicht verloren, der Vertrag wird übertragen statt aufgelöst.
Warum du dich auf diese Seite verlassen kannst
Die Angaben zur Förderung ab 2027 beruhen auf dem Altersvorsorgereformgesetz, das der Bundestag am 27. März 2026 beschlossen hat und das am 29. Mai 2026 verkündet wurde. Einzelheiten der Verwaltungsanwendung stehen teilweise noch aus, wir aktualisieren die Seite, sobald sie vorliegen. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Eigenheimrente für dich prüfen lassen
Kurz Eckdaten angeben – ein Experte meldet sich bei dir und prüft deine Möglichkeiten.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
