Das Wohnförderkonto sorgt dafür, dass du deine Förderung heute bekommst und die Steuer erst im Alter zahlst – meist mit einem deutlich niedrigeren Steuersatz. Es ist kein echtes Bankkonto, auf dem Geld liegt, sondern ein einfacher Merkposten der Finanzverwaltung. Darauf wird festgehalten, wie viel gefördertes Kapital in deinem selbstgenutzten Zuhause steckt. Du musst dafür nichts einzahlen und nichts verwalten – das übernimmt die Zulagenstelle für dich.
Und es wird noch besser: Mit der Reform wird das Wohnförderkonto ab 2028 deutlich einfacher – für alle Konten, die ab dann entstehen. Die 2-%-Erhöhung fällt weg, und die Besteuerung ist nach fünf Jahren erledigt. Hier erfährst du in wenigen Minuten, wie das Konto funktioniert und warum es kein Grund ist, auf die Förderung zu verzichten. Auf Wunsch erklären wir dir alles kostenlos in deiner Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Das Wohnförderkonto auf einen Blick
- Förderung jetzt, Steuer später: In der Ansparphase zahlst du keine Steuer auf das Konto.
- Meist niedriger Steuersatz im Alter: Bei einer kleinen Rente fällt oft wenig oder gar keine Steuer an.
- Kein Aufwand für dich: Die Zentrale Zulagenstelle für Altersvermögen (ZfA) bei der Deutschen Rentenversicherung Bund führt das Konto.
- Ab 2028 viel einfacher (für dann neu entstehende Konten): keine 2-%-Erhöhung mehr, Besteuerung nach fünf Jahren erledigt.
- Danach frei: Nach der fünfjährigen Besteuerung gibt es keine steuerlichen Einschränkungen mehr für die Nutzung deiner Immobilie.
- Umzug möglich: Mit einem neuen eigenen Zuhause innerhalb der Fristen nimmst du die Förderung mit.
Inhalt dieser Seite
- Was ist das Wohnförderkonto?
- Warum rechnet sich das Prinzip für dich?
- Welche Beträge werden gebucht?
- Was ist die 2-%-Erhöhung und warum fällt sie ab 2028 weg?
- Was wird ab 2028 einfacher?
- Wie wurde das Wohnförderkonto bisher versteuert?
- Was passiert bei Umzug, Verkauf oder Erbe?
- Kannst du das Wohnförderkonto verringern?
- Für wen lohnt sich die Eigenheimrente trotz späterer Steuer?
- Welche 5 Tipps helfen beim Wohnförderkonto?
- Wie kommst du in 3 Schritten zu deiner Förderung?
- Häufige Fragen zum Wohnförderkonto
Was ist das Wohnförderkonto?
Bei der klassischen Riester-Rente wird die spätere Rente versteuert. Bei der Eigenheimrente gibt es aber keine Auszahlung – dein Geld steckt ja in deinem Zuhause. Damit die Förderung trotzdem nach dem bewährten Prinzip „Förderung jetzt, Steuer später“ funktioniert, hat der Gesetzgeber in § 92a des Einkommensteuergesetzes das Wohnförderkonto geschaffen. Es dokumentiert einfach, wie viel geförderte Mittel in deiner Immobilie stecken.
Das Konto wird erst eröffnet, wenn du gefördertes Kapital tatsächlich für dein Zuhause einsetzt – also bei einer Entnahme oder bei der ersten geförderten Tilgung eines Riester-Darlehens. Solange du nur in einen Bausparvertrag einzahlst, gibt es noch kein Wohnförderkonto. Die Grundlagen zur Eigenheimrente findest du unter Was ist die Eigenheimrente?
Warum rechnet sich das Prinzip für dich?
Die nachgelagerte Besteuerung ist einer der großen Vorteile der geförderten Altersvorsorge:
- Heute volle Förderung: Du bekommst bis zu 540 € Grundzulage im Jahr, bis zu 300 € je Kind und je nach Einkommen einen zusätzlichen Steuervorteil.
- Die Förderung arbeitet sofort: Als Eigenkapital oder Sondertilgung senkt sie deine Schulden und spart dir über Jahre Zinsen.
- Steuer erst im Ruhestand: Dann ist dein Einkommen meist niedriger – und damit auch dein Steuersatz.
- Mietfrei wohnen: Die ersparte Miete im Alter ist wie eine zusätzliche Rente, aus der du die Steuer bequem begleichen kannst.
Mehr zu den Zulagen und dem Steuervorteil findest du unter Förderung der Eigenheimrente und Steuervorteil.
Welche Beträge werden gebucht?
| Buchung | Wann? | Wirkung auf den Saldo |
|---|---|---|
| Altersvorsorge-Eigenheimbetrag (Entnahme) | bei Kauf, Bau, Entschuldung, Umbau oder Genossenschaftsanteilen | erhöht |
| Geförderte Tilgungsleistungen | jährlich bei Riester-Darlehen | erhöht |
| Zulagen auf Tilgungsleistungen | mit der Gutschrift der Zulage | erhöht |
| Erhöhung um 2 % | jährlich bis zur Auszahlungsphase (bisheriges Recht, entfällt ab 2028) | erhöht |
| Freiwillige Einzahlung zur Minderung | vor Beginn der Auszahlungsphase in einen zertifizierten Vertrag | verringert |
| Verminderungsbetrag | jährlich in der Auszahlungsphase | verringert |
Die Anbieter übermitteln die Daten an die ZfA, die das Konto führt. Die Werte bekommst du über deinen Anbieter mitgeteilt. Heb diese Mitteilungen einfach gut auf – dann hast du jederzeit den Überblick.
Was ist die 2-%-Erhöhung und warum fällt sie ab 2028 weg?
Nach bisherigem Recht wird der Saldo des Wohnförderkontos jedes Jahr um 2 % erhöht, bis die Auszahlungsphase beginnt. Die Idee dahinter: Die geförderte Immobilie soll steuerlich so behandelt werden wie ein Riester-Sparvertrag, der ebenfalls Erträge erwirtschaftet hätte.
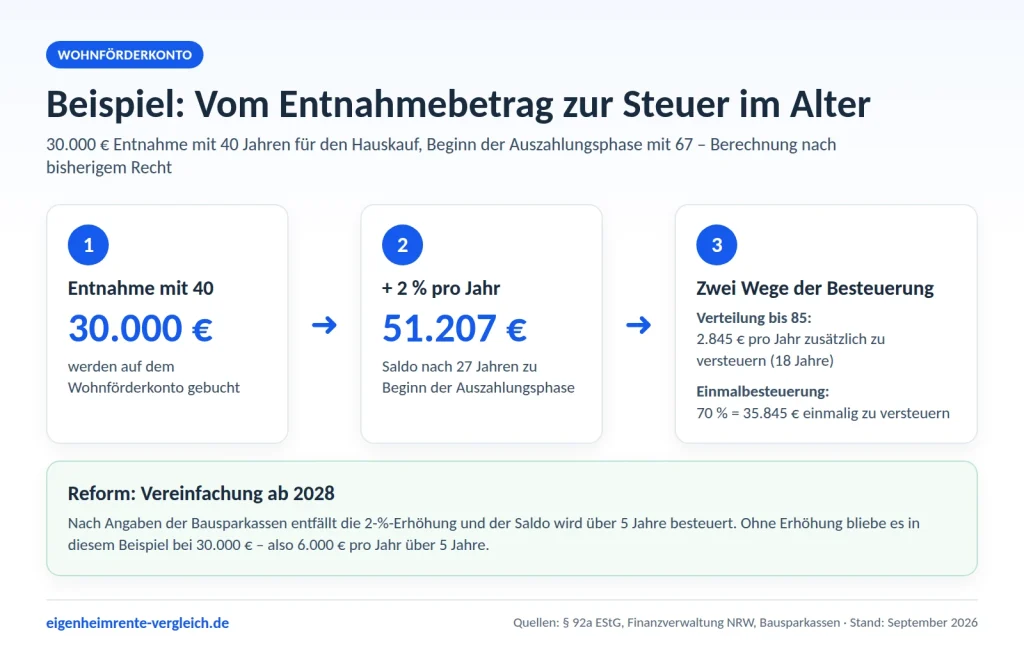
Im Beispiel wachsen 30.000 € geförderter Betrag, entnommen mit 40 Jahren, durch die Erhöhung über 27 Jahre auf 51.207 €. Je früher Kapital entnommen wird, desto stärker wirkt dieser Effekt. Die gute Nachricht: Mit der Reform fällt die Erhöhung weg. Nach Angaben der Bausparkassen gilt das ab dem 1. Januar 2028. Dann bleiben die 30.000 € einfach 30.000 €.
Was wird ab 2028 einfacher?
Das Altersvorsorgereformgesetz vereinfacht die Regeln rund um das Wohnförderkonto spürbar. Nach den Informationen von Schwäbisch Hall, LBS und Wüstenrot sind diese Änderungen vorgesehen – für alle Wohnförderkonten, die ab dem 01.01.2028 entstehen, egal ob Bestands- oder Neuvertrag:
- Keine 2-%-Erhöhung mehr: Der Saldo wächst nicht mehr fiktiv an.
- Besteuerung über fünf Jahre: Statt einer Verteilung bis zum 85. Lebensjahr wird der Saldo im Jahr nach Beginn der Auszahlungsphase über fünf Jahre versteuert. Im Beispiel wären das 6.000 € pro Jahr.
- Der Haken an der kurzen Frist: Fünf Jahre bedeuten einen höheren Betrag pro Jahr als eine Verteilung bis zum 85. Lebensjahr. Je nach übrigen Einkünften kann das deinen Steuersatz in diesen fünf Jahren anheben. Schneller erledigt heißt also nicht automatisch günstiger – rechne es für deine Rentensituation durch.
- Danach freie Verfügung: Nach Abschluss der fünfjährigen Besteuerung gibt es keine steuerlichen Einschränkungen mehr für die Nutzung deiner Immobilie.
- Einheitlicher Mindestbetrag von 3.000 € bei Entnahmen für alle Verwendungszwecke.
Die Vereinfachungen greifen ab dem 1. Januar 2028. Was sie für ein bereits bestehendes Wohnförderkonto bedeuten, erklären wir dir kostenlos in deiner Anfrage. Einen Überblick über alle Neuerungen gibt die Seite Eigenheimrente 2027.
Nach fünf Jahren ist das Thema erledigt. Weil sich die Steuer ab 2028 auf nur fünf Jahre verteilt, sind die Jahresbeträge höher als bei der alten Verteilung bis 85 – dafür bist du danach komplett frei. Wir rechnen dir gern kostenlos aus, wie das zu deinen Einkünften im Ruhestand passt.
Wie wurde das Wohnförderkonto bisher versteuert?
Mit Beginn der vertraglich vereinbarten Auszahlungsphase – zwischen dem 60. bzw. 62. und dem 68. Lebensjahr – beginnt die Besteuerung. Nach bisherigem Recht hast du zwei Möglichkeiten, und du kannst die passende wählen.
Variante 1: Verteilung bis zum 85. Lebensjahr
Der Saldo wird gleichmäßig auf die Jahre bis zu deinem 85. Geburtstag verteilt. Jedes Jahr wird der sogenannte Verminderungsbetrag deinem steuerpflichtigen Einkommen hinzugerechnet. Im Beispiel sind das bei Rentenbeginn mit 67 Jahren 2.845 € pro Jahr über 18 Jahre. Wie viel Steuer daraus entsteht, hängt von deinen übrigen Einkünften ab. Bei einer kleinen gesetzlichen Rente fällt oft wenig oder gar keine Steuer an.
Variante 2: Einmalbesteuerung mit 30 % Rabatt
Alternativ kannst du zu Beginn der Auszahlungsphase die Einmalbesteuerung beantragen. Dann werden nur 70 % des Saldos versteuert – im Beispiel 35.845 €. Die Einmalbesteuerung ist an eine 20-jährige Selbstnutzung geknüpft; wer so lange in seinem Zuhause bleibt, hat die Steuer mit einem Schlag und mit Rabatt erledigt.
| Kriterium | Verteilung bis 85 | Einmalbesteuerung |
|---|---|---|
| Steuerpflichtiger Betrag | 100 % des Saldos | 70 % des Saldos |
| Zeitpunkt | jährlich in kleinen Beträgen | einmalig zu Beginn |
| Stärke | niedrige Jahresbeträge, oft niedrig besteuert | 30 % Abschlag |
| Passt gut bei | kleinen bis mittleren Renten | niedrigen Einkünften im Jahr des Rentenbeginns und langfristiger Selbstnutzung |
Eine ausführliche Gegenüberstellung mit Rechenbeispielen findest du unter Besteuerung der Eigenheimrente.
Was passiert bei Umzug, Verkauf oder Erbe?
Das Wohnförderkonto ist an die Selbstnutzung geknüpft – schließlich wird dein eigenes Zuhause gefördert. Das Leben bleibt trotzdem flexibel. Gibst du die Selbstnutzung nicht nur vorübergehend, also länger als ein Jahr, auf, wird der Saldo grundsätzlich im selben Jahr versteuert. Das kannst du ganz einfach vermeiden, wenn du:
- innerhalb von zwei Jahren vor oder fünf Jahren nach dem Jahr der Aufgabe in ein anderes selbstgenutztes Zuhause reinvestierst,
- innerhalb eines Jahres nach Ablauf des Jahres der Aufgabe einen Betrag in Höhe des Saldos in einen zertifizierten Altersvorsorgevertrag einzahlst,
- die Wohnung wegen einer beruflich bedingten Abwesenheit befristet vermietest und die Selbstnutzung bis zum 67. Lebensjahr wieder aufnimmst, oder
- die Wohnung wegen Krankheit oder Pflegebedürftigkeit nicht mehr selbst nutzen kannst, sie dir aber weiterhin gehört und nicht Dritten überlassen wird.
Stirbt der Zulageberechtigte, wird der noch nicht versteuerte Saldo grundsätzlich im Todesjahr versteuert. Übernimmt der Ehe- oder Lebenspartner die Immobilie und wohnt selbst darin, kann er das Wohnförderkonto fortführen. Alle Fälle samt Fristen und Erbschaftsteuer stehen unter Wohn-Riester im Todesfall. Alle Konstellationen erklärt die Seite Verkauf, Vermietung und Auszug.
Umzug geplant? Mit den großzügigen Fristen nimmst du deine Förderung ins nächste Zuhause mit. Sag uns einfach vorher Bescheid – wir zeigen dir kostenlos, wie du die Fristen optimal nutzt.
Kannst du das Wohnförderkonto verringern?
Ja. Bis zum Beginn der Auszahlungsphase kannst du freiwillig Beträge in einen zertifizierten Altersvorsorgevertrag einzahlen und so den Saldo des Wohnförderkontos senken. Das kann interessant sein, wenn du im Alter höhere Einkünfte erwartest oder die Immobilie absehbar verkaufen willst. Die eingezahlten Beträge folgen dann den Regeln der klassischen Altersvorsorge und werden bei Auszahlung versteuert. Ob sich das für dich rechnet, schauen wir uns gern mit dir an.
Für wen lohnt sich die Eigenheimrente trotz späterer Steuer?
- Familien: Mit Kinderzulagen von bis zu 300 € je Kind fließt heute viel Förderung in dein Zuhause.
- Normal- und Geringverdiener: Hohe Zulagen jetzt, im Alter oft ein sehr niedriger Steuersatz.
- Alle, die lange in ihrem Zuhause bleiben: Die ersparte Miete im Ruhestand übertrifft die Steuer in der Regel deutlich.
- Wer ab 2027 neu startet: Bei neuen Entnahmen und Tilgungen profitierst du direkt von den vereinfachten Regeln ab 2028.
Welche 5 Tipps helfen beim Wohnförderkonto?
- Mitteilungen aufbewahren: Heb alle Bescheinigungen zum Wohnförderkonto dauerhaft auf.
- Beginn der Auszahlungsphase bewusst wählen: Er bestimmt, ab wann versteuert wird – idealerweise passend zu deinem Rentenbeginn.
- Einkünfte im Alter grob schätzen: Dann weißt du früh, mit welchem Steuersatz du rechnen kannst.
- Umzugspläne früh ansprechen: So nutzt du die Fristen für Reinvestition und Einzahlung optimal.
- Reform nutzen: Lass dir erklären, wie die Vereinfachungen ab 2028 bei dir wirken.
Wie kommst du in 3 Schritten zu deiner Förderung?
- Anfrage stellen: Das Formular ausfüllen dauert zwei Minuten. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir zeigen dir, welche Förderung zu deinem Plan passt, und erklären dir verständlich, was das Wohnförderkonto für dich bedeutet.
- Förderung sichern: Du entscheidest in Ruhe – und ab dann legt der Staat jedes Jahr mit drauf.
Förderung jetzt, Steuer später – wir erklären dir alles
Ob vor dem Kauf, vor dem Rentenbeginn oder vor einem Umzug: Wir zeigen dir kostenlos, wie viel Förderung für dich drin ist und was das Wohnförderkonto für dich bedeutet. Schildere uns kurz deine Situation, wir melden uns mit deiner persönlichen Einschätzung.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Wohnförderkonto
Muss ich für das Wohnförderkonto jährlich Steuern zahlen?
Nein, in der Ansparphase nicht. Versteuert wird erst ab Beginn der Auszahlungsphase im Alter – meist mit einem niedrigeren Steuersatz als heute.
Wo sehe ich den Stand meines Wohnförderkontos?
Den Stand bekommst du über deinen Anbieter, der die Daten mit der Zentralen Zulagenstelle für Altersvermögen abgleicht. Auch direkt bei der ZfA kannst du nachfragen.
Gilt die 2-%-Erhöhung auch nach der Reform?
Nein. Nach den bisher veröffentlichten Informationen entfällt die Erhöhung für Wohnförderkonten, die ab dem 1. Januar 2028 entstehen (Quelle: Schwäbisch Hall, Stand 10/2026). Für vorher entstandene Wohnförderkonten gelten die bisherigen Regeln.
Was ist der Verminderungsbetrag?
Das ist der jährlich zu versteuernde Anteil des Wohnförderkontos, wenn du nach bisherigem Recht die Verteilung wählst. Er ergibt sich, indem der Saldo zu Beginn der Auszahlungsphase durch die Anzahl der Jahre bis zum 85. Lebensjahr geteilt wird.
Wie beantrage ich die Einmalbesteuerung?
Zu Beginn der Auszahlungsphase bekommst du von der ZfA eine Mitteilung über den zu versteuernden Gesamtbetrag. Wenn du dich für die Einmalbesteuerung entscheidest, stellst du dort einen Antrag. Welche Variante bei deinen Einkünften besser passt, rechnen wir dir gern aus.
Kann ich trotz Wohnförderkonto umziehen?
Ja. Kaufst du innerhalb der gesetzlichen Fristen wieder ein eigenes Zuhause oder zahlst den Saldo in einen zertifizierten Vertrag ein, nimmst du deine Förderung einfach mit.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Angaben basieren auf § 92a EStG und dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der Finanzverwaltung NRW und Bundesgesetzblatt zum Altersvorsorgereformgesetz.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Deine Förderung kostenlos prüfen lassen
Lass kostenlos prüfen, welche Zulagen und Steuervorteile du für dein Eigenheim nutzen kannst.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
