Ja, du musst das Bauspardarlehen nicht abrufen – aber einfach aufs Konto überweisen lassen kannst du dir das Guthaben nicht. Der Riester-Bausparvertrag bleibt ein geförderter Altersvorsorgevertrag. Das Guthaben bekommst du gefördert ausgezahlt, wenn du es für dein selbstgenutztes Zuhause verwendest, oder später als Rente im Alter. Alles andere ist eine schädliche Verwendung und kostet dich die Förderung.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Hier bekommst du die vier Wege, die es gibt, und die Antwort auf die Frage, was bei Zuteilung passiert, wenn du das Darlehen gar nicht brauchst.
Zuletzt aktualisiert: 25. September 2026 · Redaktion eigenheimrente-vergleich.de
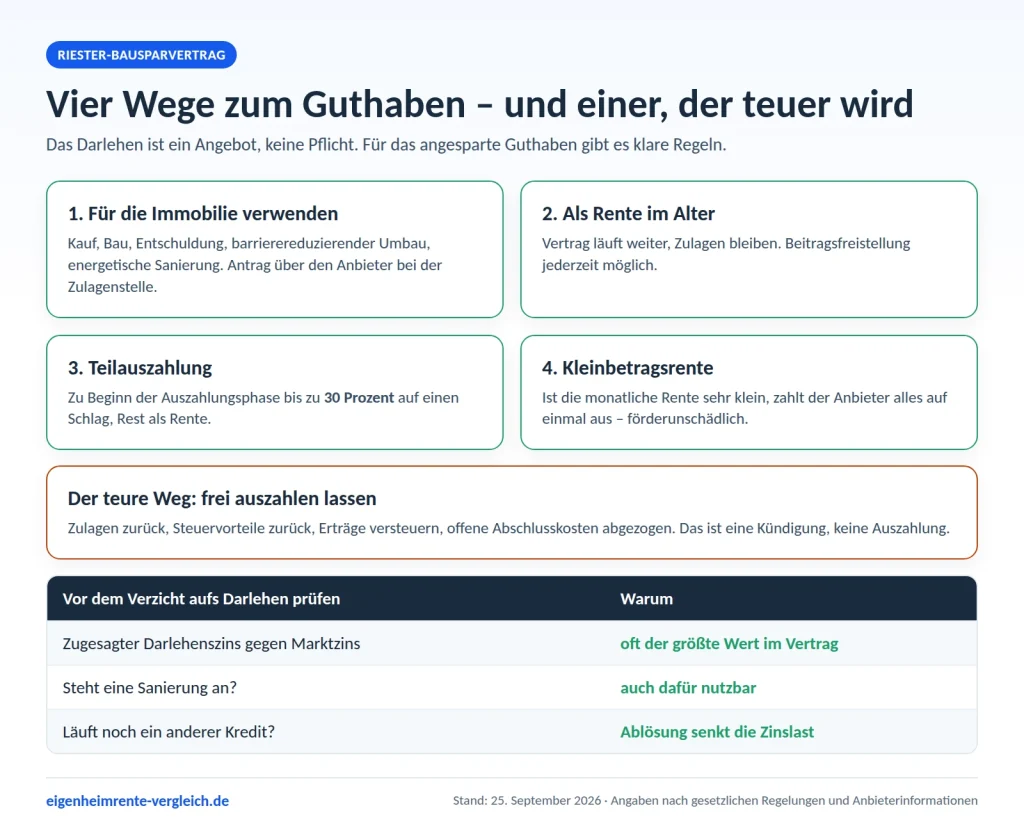
Die vier Wege in Kürze
- Für die Immobilie verwenden: Kauf, Bau, Entschuldung, barrierereduzierender Umbau, energetische Sanierung – gefördert.
- Als Rente im Alter: Der Vertrag läuft weiter und wird zur monatlichen Riester-Rente.
- Teilauszahlung: Zu Beginn der Auszahlungsphase bis zu 30 Prozent auf einen Schlag.
- Kleinbetragsrente: Bei sehr kleiner Rente zahlt der Anbieter alles auf einmal aus.
- Nicht gefördert: frei auszahlen lassen und anderweitig verwenden.
- Unsicher, was für dich sinnvoll ist? Lass es kostenlos prüfen.
Was passiert bei Zuteilung, wenn du das Darlehen nicht willst?
Ein Bausparvertrag besteht aus zwei Teilen: dem Guthaben, das du ansparst, und dem Darlehen, auf das du danach Anspruch hast. Das Darlehen ist ein Angebot, keine Pflicht. Wenn du es nicht brauchst, weil du bar zahlst oder gar nicht baust, verfällt nur dieser Anspruch.
Das Guthaben bleibt dir. Die Frage ist nur, wofür du es einsetzt:
- Du hast eine selbstgenutzte Immobilie oder kaufst eine: Dann kannst du das Guthaben gefördert entnehmen und dafür verwenden. Das ist der eigentliche Zweck des Vertrags.
- Du hast keine Immobilie und willst keine: Dann bleibt der Vertrag als Altersvorsorge stehen und wird im Alter zur Rente.
- Du willst das Geld für etwas anderes: Das ist die schädliche Verwendung – Zulagen und Steuervorteile gehen zurück.
Kannst du das Guthaben für die Immobilie verwenden?
Das ist der Normalfall und der günstigste Weg. Begünstigt sind Kauf, Bau, die Entschuldung einer selbstgenutzten Immobilie, der barrierereduzierende Umbau und die energetische Sanierung. Den Antrag stellst du über deinen Anbieter bei der Zulagenstelle. Wie das abläuft, steht unter Wohn-Riester-Entnahme.
Wichtig: Der entnommene Betrag wandert ins Wohnförderkonto und wird im Alter versteuert. Das ist kein Haken, sondern der Mechanismus der Förderung.
Kannst du den Vertrag als Altersvorsorge weiterlaufen lassen?
Wenn aus dem Eigenheim nichts wird, ist der Vertrag nicht verloren. Er bleibt ein zertifizierter Altersvorsorgevertrag: Die Zulagen bleiben, das Guthaben wird verzinst, und mit Beginn der Auszahlungsphase bekommst du eine lebenslange monatliche Rente.
Du kannst den Vertrag dabei jederzeit beitragsfrei stellen, wenn du nicht weiter einzahlen willst. Auch das kostet dich keine Förderung.
Wie funktioniert die Teilauszahlung von bis zu 30 Prozent?
Zu Beginn der Auszahlungsphase darfst du dir bis zu 30 Prozent des Kapitals auf einen Schlag auszahlen lassen. Der Rest wird verrentet. Das ist förderunschädlich und wird ganz normal versteuert.
Was ist eine Kleinbetragsrente?
Wäre die monatliche Rente sehr klein, darf der Anbieter das gesamte Guthaben in einem Betrag auszahlen. Auch das ist förderunschädlich. Die Grenze legt das Gesetz fest, dein Anbieter rechnet sie dir zu Beginn der Auszahlungsphase aus.
Solltest du das Darlehen abrufen oder verzichten?
Thomas hat einen Riester-Bausparvertrag über 60.000 € Bausparsumme. Angespart hat er 25.000 €, das Darlehen über 35.000 € ist zugeteilt, der Darlehenszins liegt bei 2,2 Prozent. Für eine Bankfinanzierung nehmen wir in diesem Beispiel 3,9 Prozent an (angenommener Wert, keine Konditionsangabe).
Variante A, Darlehen abrufen: Er löst mit den 35.000 € einen Teil seiner laufenden Finanzierung ab. Der Zinsunterschied von 1,7 Prozentpunkten spart ihm in diesem Beispiel über zehn Jahre grob 5.000 bis 6.000 € Zinsen (eigene Beispielrechnung mit angenommener Monatsrate von 6 ‰ der Darlehenssumme) – Geld, das er sonst der Bank überweist.
Variante B, nur das Guthaben nutzen: Er entnimmt die 25.000 € für die Sondertilgung und lässt das Darlehen verfallen. Auch das senkt seine Restschuld, aber der Zinsvorteil aus dem Bauspartarif bleibt ungenutzt.
Variante C, gar nichts tun: Der Vertrag läuft als Altersvorsorge weiter. Das ist die richtige Wahl, wenn keine Immobilie da ist – aber nicht, wenn nebenan ein Kredit zu 3,9 Prozent läuft.
Die Reihenfolge ist fast immer dieselbe: erst prüfen, ob das Darlehen günstiger ist als der laufende Kredit, dann über das Guthaben entscheiden.
Was passiert in der Auszahlungsphase steuerlich?
Sobald dein Vertrag in die Auszahlungsphase geht, greift die nachgelagerte Besteuerung. Zwei Fälle sind zu unterscheiden:
- Du hast das Geld für die Immobilie verwendet. Dann steht der Betrag im Wohnförderkonto und wird dort versteuert – entweder verteilt oder auf einen Schlag mit 30 Prozent Abschlag.
- Du bekommst eine Riester-Rente. Dann versteuerst du die monatlichen Zahlungen als sonstige Einkünfte mit deinem persönlichen Steuersatz.
In beiden Fällen gilt: Im Ruhestand liegt der Steuersatz bei den meisten unter dem im Berufsleben. Was sich mit der Reform ändert, steht unter Besteuerung der Eigenheimrente, die Angaben in der Steuererklärung erklärt die Seite zur Anlage AV.
Was ist in deinem Fall der beste Weg?
Ob Darlehen, Entnahme oder Weiterlaufen mehr bringt, hängt an deinem Guthaben, deinem Zins und deinen Plänen. Wir prüfen das kostenlos und melden uns mit einer klaren Empfehlung.
Wann lohnt sich das Darlehen trotzdem?
Viele lassen das Bauspardarlehen liegen, obwohl es rechnerisch das Beste am ganzen Vertrag ist. Prüfe vor dem Verzicht drei Dinge:
- Wie hoch ist der zugesagte Darlehenszins im Vergleich zum aktuellen Marktzins? Liegt er darunter, ist das bares Geld – besonders bei einer Anschlussfinanzierung.
- Steht in den nächsten Jahren eine Sanierung an? Auch dafür lässt sich das Darlehen einsetzen.
- Läuft noch ein anderer Kredit? Dann kann das Bauspardarlehen ihn ablösen und die Zinslast senken. Mehr dazu unter Eigenheimrente zur Tilgung.
Ein zugeteiltes Darlehen verfällt nicht sofort, aber die Bedingungen deines Tarifs geben vor, wie lange du dich entscheiden kannst. Frag deinen Anbieter nach der Frist, bevor du sie verstreichen lässt.
Welche Missverständnisse gibt es häufig?
„Nach sieben Jahren kann ich frei über das Geld verfügen.“ Das gilt für normale Bausparverträge, nicht für geförderte. Beim Riester-Bausparvertrag entscheidet die Verwendung, nicht die Laufzeit.
„Wenn ich nicht baue, war alles umsonst.“ Nein. Der Vertrag bleibt eine geförderte Altersvorsorge, die Zulagen bleiben dir, und im Alter kommt eine Rente heraus.
„Ich kann das Darlehen jederzeit später noch abrufen.“ Nur innerhalb der Fristen deines Tarifs. Wer die Zuteilung ignoriert, verliert den Anspruch irgendwann – und damit den günstigen Zins.
„Eine Teilentnahme ist nicht möglich.“ Doch. Du kannst mehrfach Kapital für begünstigte Zwecke entnehmen und den Vertrag weiterlaufen lassen.
Was ist der Unterschied zur Kündigung?
Das wird oft verwechselt: Wer bei Zuteilung auf das Darlehen verzichtet und sich das Guthaben für die Immobilie auszahlen lässt, behält die Förderung. Wer den Vertrag kündigt, um frei über das Geld zu verfügen, verliert sie. Was das konkret kostet, steht unter Eigenheimrente kündigen.
Prüfe vor der Entscheidung deine Zahlen
Lass dir von deinem Anbieter schriftlich geben: aktuelles Guthaben, Darlehenszins, mögliche Auszahlungswege und – falls du daran denkst – den Rückkaufswert nach Rückzahlung der Förderung. Erst mit diesen vier Zahlen lässt sich entscheiden.
Zweite Meinung zu deinem Bausparvertrag
Schick uns die Eckdaten: Guthaben, Bausparsumme, Darlehenszins und was du vorhast. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Muss ich das Bauspardarlehen abrufen?
Nein. Das Darlehen ist ein Anspruch, kein Zwang. Verzichtest du darauf, behältst du das Guthaben – gefördert bleibt es aber nur bei einer begünstigten Verwendung oder als Altersvorsorge.
Kann ich mir das Guthaben einfach auszahlen lassen?
Nicht ohne Folgen. Eine freie Auszahlung ist eine schädliche Verwendung: Zulagen und Steuervorteile musst du zurückzahlen, die Erträge versteuern.
Was passiert, wenn ich nie eine Immobilie kaufe?
Dann läuft der Vertrag als geförderte Altersvorsorge weiter und wird im Alter zur monatlichen Rente. Du kannst ihn auch beitragsfrei stellen.
Kann ich mir einen Teil auszahlen lassen?
Ja, zu Beginn der Auszahlungsphase bis zu 30 Prozent auf einen Schlag. Der Rest wird verrentet.
Was ist eine Kleinbetragsrente?
Wäre die monatliche Rente sehr gering, darf der Anbieter das Guthaben komplett auf einmal auszahlen. Das ist förderunschädlich.
Zählt die energetische Sanierung als begünstigte Verwendung?
Ja. Sie ist ausdrücklich begünstigt, wenn Fachbetriebe die Arbeiten ausführen. Details stehen unter Umbau und Sanierung.
Woher die Angaben stammen
Die Auszahlungswege beruhen auf den gesetzlichen Regelungen zur wohnwirtschaftlichen Verwendung und zur Auszahlungsphase geförderter Altersvorsorgeverträge sowie auf den Erläuterungen der Bausparkassen und der Verbraucherzentrale. Die konkreten Fristen und Beträge deines Tarifs stehen in deinen Vertragsbedingungen. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
