Bei einer Scheidung werden Riester-Vertrag und geförderte Immobilie getrennt behandelt – und beides lässt sich retten. Der Vertrag wird über den Versorgungsausgleich geteilt, ohne dass Zulagen zurückgefordert werden. Beim Wohnförderkonto kommt es darauf an, wer Eigentümer der Wohnung wird und ob jemand darin wohnen bleibt.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Teuer wird es nur in einem Fall: wenn beide ausziehen und niemand reinvestiert – oder wenn jemand aus Frust kündigt. Hier bekommst du beide Baustellen einzeln, mit den Fristen, die dabei gelten.
Zuletzt aktualisiert: 26. September 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Riester-Vertrag: gehört zum Versorgungsausgleich und wird intern oder extern geteilt.
- Gezahlte Zulagen: werden bei der Teilung nicht zurückgefordert.
- Wohnförderkonto: geht auf den Ehegatten über, der im Rahmen der Scheidungsfolgen Eigentümer wird und selbst einzieht.
- Beide ziehen aus: Reinvestition in eine neue eigene Wohnung oder Einzahlung in einen Altersvorsorgevertrag rettet die Förderung.
- Mittelbare Zulageberechtigung endet mit der Scheidung – für die Zukunft braucht es einen eigenen Beitrag.
- Kündigen ist fast immer die teuerste Lösung.
Welche zwei Fragen werden bei einer Scheidung oft verwechselt?
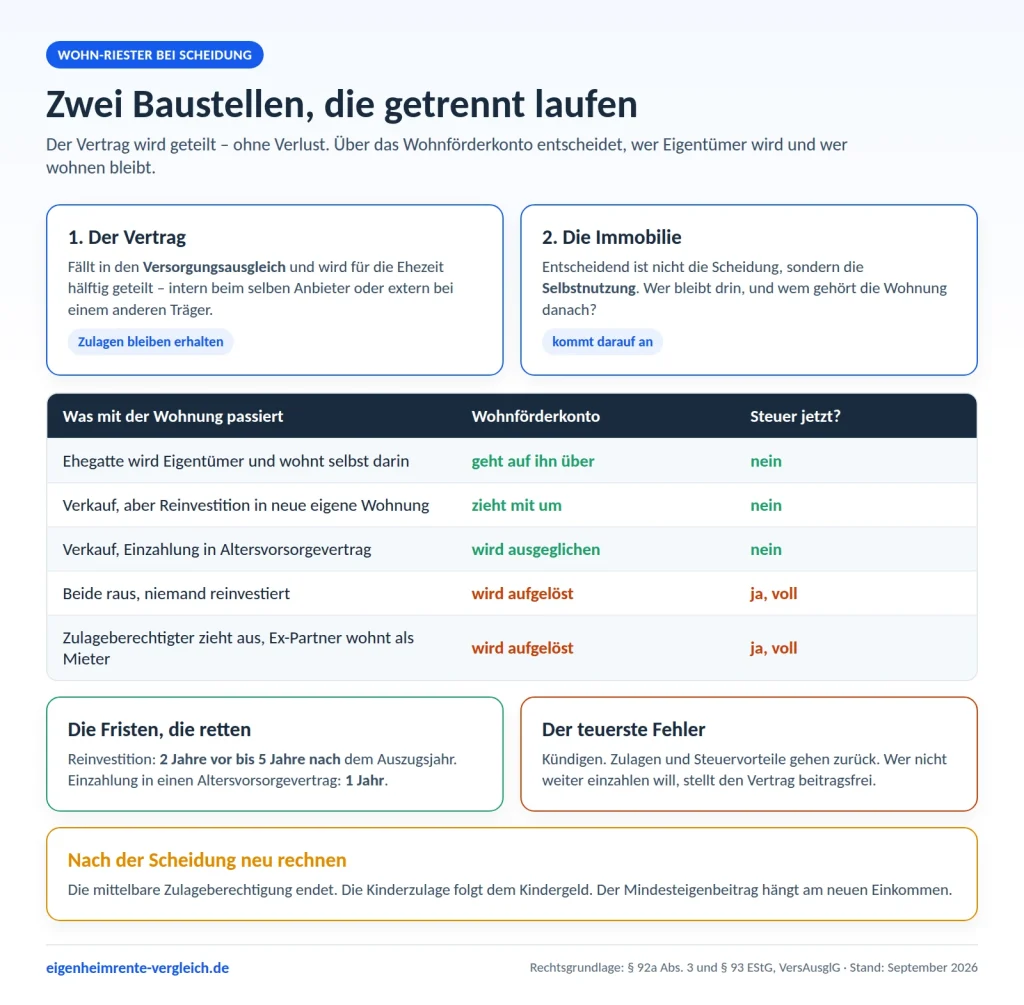
Bei Wohn-Riester hängen zwei Dinge zusammen, die rechtlich getrennt laufen:
- Der Altersvorsorgevertrag. Er ist ein Anrecht auf Altersversorgung und fällt damit in den Versorgungsausgleich. Zuständig ist das Familiengericht.
- Die Immobilie und das Wohnförderkonto. Wer die Wohnung bekommt, regelt ihr oder das Gericht. Ob die Förderung erhalten bleibt, entscheidet das Steuerrecht.
Wer nur an das eine denkt, übersieht das andere. Der häufigste Fall: Die Immobilie ist sauber geregelt, aber niemand hat gemerkt, dass ein Wohnförderkonto mitläuft.
Was passiert mit dem Riester-Vertrag im Versorgungsausgleich?
Alle während der Ehe erworbenen Anrechte auf Altersversorgung werden bei der Scheidung hälftig geteilt. Riester-Verträge gehören dazu – egal, wer sie abgeschlossen und eingezahlt hat.
Interne Teilung. Der Regelfall: Beim selben Anbieter entsteht für die ausgleichsberechtigte Person ein eigener Vertrag mit ihrem Anteil. Die Kosten der Teilung trägt der Anbieter, er darf sie aber begrenzt auf beide Konten umlegen.
Externe Teilung. Der Anteil wandert zu einem anderen Anbieter oder in die gesetzliche Rentenversicherung. Das kommt vor, wenn der Ausgleichsberechtigte es so will oder der Betrag klein ist.
Entscheidend für dich: Die Teilung ist keine schädliche Verwendung. Die bereits gutgeschriebenen Zulagen und die über die Steuererklärung geholten Vorteile bleiben, wo sie sind. Es ändert sich nur, wem welcher Teil des Kapitals gehört.
Ausschließen lässt sich der Versorgungsausgleich durch einen Ehevertrag oder eine Scheidungsfolgenvereinbarung – notariell und vom Gericht auf Angemessenheit geprüft. Das ist ein familienrechtliches Thema, kein steuerliches.
Was passiert mit dem Wohnförderkonto in den drei Szenarien?
Steckt gefördertes Kapital in der Wohnung, führt der Zulageberechtigte ein Wohnförderkonto – die aufgeschobene Steuerschuld auf die Förderung. Die Scheidung selbst löst nichts aus. Ausschlaggebend ist, was mit der Selbstnutzung passiert.
Szenario 1: Einer bleibt und wird Eigentümer
Wird die Wohnung im Rahmen der Scheidungsfolgen dem anderen Ehegatten zugewiesen und wohnt dieser weiter selbst darin, geht das Wohnförderkonto auf ihn über. Es wird nicht aufgelöst, es fällt keine Steuer an, die Besteuerung läuft später bei ihm.
Zwei Dinge müssen dafür zusammenkommen: Eigentum und Selbstnutzung. Nur drin wohnen reicht nicht, und nur im Grundbuch stehen auch nicht.
Szenario 2: Beide ziehen aus, die Wohnung wird verkauft
Das ist die Aufgabe der Selbstnutzung. Das Wohnförderkonto wird aufgelöst, der noch nicht versteuerte Betrag wäre sofort zu versteuern. Zwei Wege verhindern das:
- Reinvestition: Du kaufst eine neue selbstgenutzte Wohnung – zwei Jahre vor bis fünf Jahre nach dem Jahr des Auszugs. Das Wohnförderkonto zieht mit um.
- Einzahlung: Du zahlst einen Betrag in Höhe des Wohnförderkontos innerhalb eines Jahres in einen zertifizierten Altersvorsorgevertrag ein.
Beides ist in der Trennungssituation oft genau das, was ohnehin passiert: Einer kauft sich etwas Kleineres. Alle Details stehen unter Verkauf, Vermietung und Auszug.
Szenario 3: Einer bleibt wohnen, aber ohne Eigentum
Der heikle Fall. Zieht der Zulageberechtigte aus und bleibt der Ex-Partner als Mieter oder aufgrund einer Nutzungsvereinbarung in der Wohnung, nutzt der Zulageberechtigte sie nicht mehr selbst. Steuerlich ist das eine Aufgabe der Selbstnutzung – mit allen Folgen aus Szenario 2.
Wenn dieser Fall bei euch droht, kläre die Eigentumsfrage, bevor die Scheidung rechtskräftig ist. Danach ist die Zuweisung „im Rahmen der Scheidungsfolgen“ nicht mehr ohne Weiteres möglich.
Was passiert im Rechenbeispiel mit 35.000 € im Wohnförderkonto?
Sonja und Ralf trennen sich. In ihrem Haus stecken 60.000 € gefördertes Kapital, das Wohnförderkonto steht bei 35.000 €. Ralf ist der Zulageberechtigte.
Variante A – Sonja übernimmt Haus und bleibt drin. Wird ihr das Haus im Rahmen der Scheidungsfolgen übertragen, geht das Wohnförderkonto mit 35.000 € auf sie über. Keine Steuer jetzt, die Besteuerung läuft später bei ihr.
Variante B – das Haus wird verkauft, Ralf kauft eine Wohnung. Er reinvestiert innerhalb der Frist. Das Wohnförderkonto zieht mit, keine Steuer.
Variante C – das Haus wird verkauft, niemand reinvestiert. Die 35.000 € werden Ralf im Jahr der Aufgabe zugerechnet. Bei 35 Prozent Grenzsteuersatz sind das rund 12.250 € – zusätzlich zu allem anderen, was eine Trennung kostet.
Der Unterschied zwischen B und C ist kein Zufall, sondern eine Entscheidung, die in den Monaten nach dem Auszug fällt.
Was ändert sich nach der Scheidung an deiner Förderung?
Auch wenn der Vertrag sauber geteilt ist: Für die Zukunft gelten neue Regeln.
- Die mittelbare Zulageberechtigung endet. Wer bisher nur über den Ehepartner gefördert wurde, ist nach der Scheidung auf sich gestellt. Ohne eigene Zulageberechtigung und eigenen Beitrag fließen keine Zulagen mehr. Wer berechtigt ist und wer nicht, klärt die Seite zum Eigenbeitrag.
- Die Kinderzulage folgt dem Kindergeld. Sie steht dem Elternteil zu, der das Kindergeld bekommt – nach der Trennung also oft dem anderen als vorher. Details unter Kinderzulage.
- Der Mindesteigenbeitrag ändert sich. Er hängt an deinem Vorjahresbruttoeinkommen. Fällt nach der Trennung ein Einkommen weg oder kommt eines dazu, muss der Beitrag neu gerechnet werden – sonst wird die Zulage gekürzt.
- Der Zulagenantrag muss aktualisiert werden. Familienstand und Berechtigungsstatus meldest du über deinen Anbieter, siehe Zulage beantragen.
Vor der Scheidung prüfen, nicht danach
Wer Eigentümer wird und wer im Haus bleibt, entscheidet über mehrere tausend Euro Steuer. Erfahrene Vermittler schauen sich deine Konstellation kostenlos an und sagen dir, worauf du achten musst.
Warum ist Kündigen der teuerste Fehler?
In Trennungssituationen wird viel gekündigt – Versicherungen, Verträge, Daueraufträge. Beim Riester-Vertrag ist das fast immer falsch.
Eine Kündigung ist eine schädliche Verwendung: Zulagen und Steuervorteile gehen zurück, die Erträge sind zu versteuern, und offene Abschlusskosten werden abgezogen. Wer nicht weiter einzahlen will oder kann, stellt den Vertrag beitragsfrei. Das kostet nichts, und die bisherige Förderung bleibt erhalten. Was eine Kündigung konkret bedeutet, rechnet die Seite Eigenheimrente kündigen durch.
Das gilt besonders für den bisher mittelbar berechtigten Partner: Der Vertrag wirkt nach der Scheidung nutzlos, weil keine Zulagen mehr fließen. Er ist es nicht – die alten Zulagen stecken darin.
Was gehört auf die Checkliste für die Trennungsphase?
- Herausfinden, ob ein Wohnförderkonto läuft. Steht auf der Bescheinigung des Anbieters. Ohne diese Zahl lässt sich nichts entscheiden.
- Eigentumsfrage vor der Scheidung klären. Die Übertragung „im Rahmen der Scheidungsfolgen“ ist der Schlüssel für den Übergang des Wohnförderkontos.
- Beide Riester-Verträge auflisten. Auch der kleine, beitragsfreie zählt im Versorgungsausgleich.
- Keine Kündigung ohne Rechnung. Beitragsfreistellung zuerst prüfen.
- Nach der Scheidung neu rechnen. Eigenbeitrag, Kinderzulage, Berechtigungsstatus.
- Bei Verkauf die Fristen notieren. Zwei Jahre vor, fünf Jahre nach dem Auszugsjahr für die Reinvestition; ein Jahr für die Einzahlung.
Die Reihenfolge entscheidet
Erst Eigentum und Selbstnutzung regeln, dann die Scheidung abschließen. Wer die Immobilienfrage in die Zeit nach der Rechtskraft schiebt, verliert die Möglichkeit, das Wohnförderkonto förderunschädlich zu übertragen.
Zweite Meinung zu Vertrag und Immobilie
Schick uns die Eckdaten: Stand des Wohnförderkontos, Eigentumsverhältnisse, was mit der Immobilie passieren soll. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Wird der Riester-Vertrag bei der Scheidung geteilt?
Ja. Er gehört zum Versorgungsausgleich und wird für die Ehezeit hälftig geteilt – intern beim selben Anbieter oder extern bei einem anderen Träger.
Muss ich bei der Teilung Zulagen zurückzahlen?
Nein. Die Teilung im Versorgungsausgleich ist keine schädliche Verwendung. Bereits gutgeschriebene Zulagen und Steuervorteile bleiben erhalten.
Was passiert mit dem Wohnförderkonto?
Wird die Wohnung im Rahmen der Scheidungsfolgen dem anderen Ehegatten übertragen und nutzt dieser sie selbst, geht das Wohnförderkonto auf ihn über. Sonst gilt die Selbstnutzung als aufgegeben.
Wir verkaufen das Haus – ist die Förderung weg?
Nicht zwangsläufig. Kaufst du innerhalb der Frist eine neue selbstgenutzte Wohnung oder zahlst den Betrag innerhalb eines Jahres in einen Altersvorsorgevertrag ein, bleibt die Förderung erhalten.
Ich war nur über meinen Mann zulageberechtigt. Was jetzt?
Die mittelbare Berechtigung endet mit der Scheidung. Künftig bekommst du Zulagen nur mit eigener Berechtigung und eigenem Beitrag. Kündige den Vertrag trotzdem nicht – stell ihn notfalls beitragsfrei.
Wer bekommt nach der Trennung die Kinderzulage?
Der Elternteil, der das Kindergeld erhält. Eine abweichende Zuordnung ist möglich, muss aber beantragt werden.
Kann ich den Versorgungsausgleich ausschließen?
Ja, durch Ehevertrag oder Scheidungsfolgenvereinbarung. Beides muss notariell beurkundet werden und wird vom Familiengericht auf Angemessenheit geprüft.
Woher die Angaben stammen
Die Aufteilung von Altersvorsorgeverträgen im Versorgungsausgleich richtet sich nach dem Versorgungsausgleichsgesetz, die förderrechtliche Behandlung nach § 93 EStG. Die Regeln zum Wohnförderkonto bei Zuweisung der Wohnung an den Ehegatten und zur Reinvestition stehen in § 92a Abs. 3 EStG. Ergänzend ausgewertet haben wir Fachbeiträge zur Riester-Rente bei Scheidung, Stand September 2026. Die familienrechtliche Seite einer Trennung hängt stark vom Einzelfall ab. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine anwaltliche oder steuerliche Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
