Du hast schon einen Wohn-Riester-Vertrag? Dann kannst du ab 2027 bis zu 540 € Grundzulage im Jahr bekommen statt bisher 175 € – und deinen Vertrag trotzdem behalten. Mit der Reform der privaten Altersvorsorge haben rund 14,7 Millionen Riester-Sparer die Chance, ihren Vertrag in die neue, deutlich stärkere Förderung zu bringen. Das gilt auch für deinen Riester-Bausparvertrag oder dein Riester-Darlehen, samt festem Darlehenszins.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Der Umstieg läuft über eine einfache Erklärung gegenüber deinem Anbieter. Weil diese Erklärung unwiderruflich ist, lohnt es sich, vorher genau durchzurechnen, wie viel mehr Förderung für dich drin ist. Genau das übernehmen wir: Wir prüfen deinen Vertrag kostenlos und zeigen dir, welcher Weg dir am meisten bringt.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile auf einen Blick
- Mehr Zulagen: bis zu 540 € Grundzulage und bis zu 300 € je Kind in der neuen Förderung.
- Vertrag bleibt: Tarif, Bausparsumme und Darlehenskonditionen ändern sich beim Umstieg nicht.
- Keine 4-Prozent-Regel mehr: Du musst deinen Beitrag nicht mehr an dein Einkommen anpassen.
- Förderung bleibt sicher: Freies Guthaben kann ohne Rückzahlung der Förderung in ein neues Produkt wechseln.
- Bestandsschutz: Verträge, die bis zum 31. Dezember 2026 abgeschlossen werden, laufen nach altem Recht weiter.
- Kostenloser Check: Wir rechnen altes und neues Recht für dich durch, bevor du dich festlegst.
Inhalt dieser Seite
- Welche drei Möglichkeiten hast du ab 2027?
- Wie viel bringt der Umstieg in den Rechenbeispielen?
- Welche Option passt zu dir?
- Warum solltest du den Umstieg vorher prüfen lassen?
- Was gilt für deinen Wohn-Riester-Vertrag?
- Wie läuft ein Anbieterwechsel ab?
- Wie behältst du deine Förderung beim Wechsel?
- Wohn-Riester oder Altersvorsorgedepot?
- Für wen lohnt sich der Vertrags-Check besonders?
- Wie läuft der Vertrags-Check in 3 Schritten ab?
- Häufige Fragen zum Wechsel in die neue Förderung
Bevor du kündigst: Was eine Kündigung kostet und welche vier Alternativen dein Geld erhalten.
Schon einen Riester-Vertrag? So nutzt du ihn fürs Eigenheim – die drei Wege im Überblick.
Welche drei Möglichkeiten hast du ab 2027?
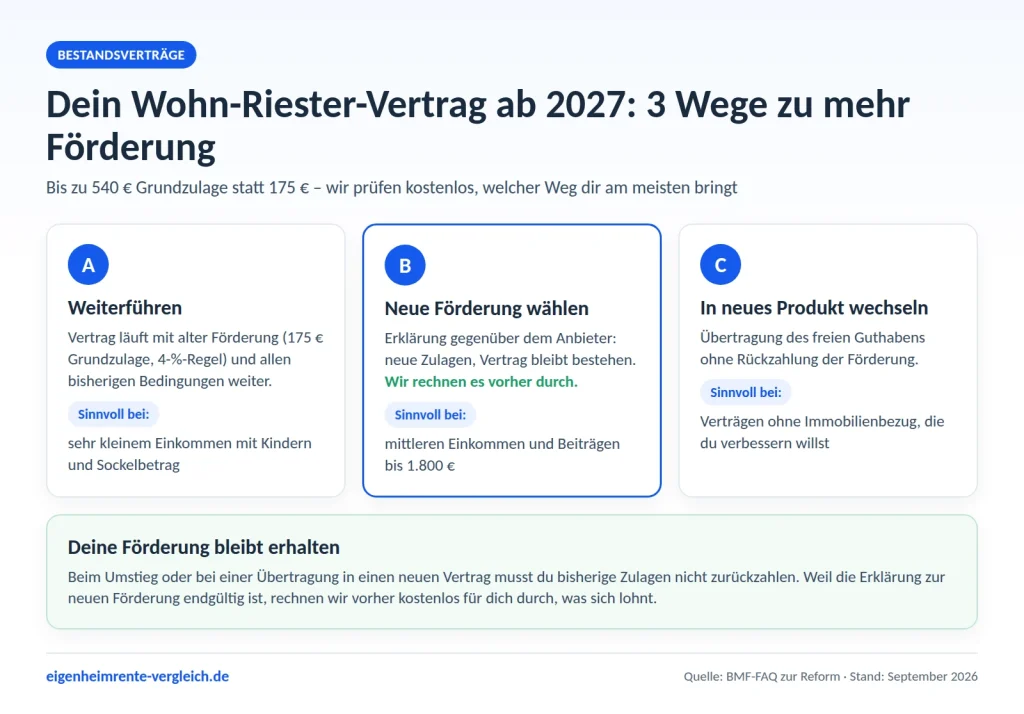
Option A: Vertrag nach altem Recht weiterführen
Dein Vertrag läuft mit allen bisherigen Bedingungen weiter: Grundzulage 175 €, Kinderzulage 185 € bzw. 300 €, Mindesteigenbeitrag nach der 4-Prozent-Regel. Das passt, wenn du nach altem Recht bereits optimal gefördert wirst – zum Beispiel als Elternteil mit sehr geringem Einkommen, das schon mit dem Sockelbetrag von 60 € die vollen Zulagen erhält.
Option B: In die neue Förderung umsteigen
Du erklärst gegenüber deinem Anbieter, dass für deinen Vertrag künftig die neue Fördersystematik gelten soll. Dein Vertrag selbst mit Tarif, Bausparsumme oder Darlehenskonditionen bleibt genau so, wie er ist. Dafür bekommst du bis zu 540 € Grundzulage und bis zu 300 € je Kind. Die Erklärung ist unwiderruflich und gilt nach den bisherigen Informationen für alle deine Riester-Verträge. Deshalb rechnen wir vorher gern kostenlos mit dir durch, ob sich der Umstieg für dich lohnt.
Option C: In ein neues Produkt übertragen
Du überträgst dein angespartes Guthaben in einen neuen Vertrag, etwa in einen anderen Wohn-Riester-Bausparvertrag oder ein Altersvorsorgedepot. Die bisherige Förderung musst du dabei nicht zurückzahlen. Für Wohn-Riester-Sparer gilt: Kapital, das bereits für die Immobilie entnommen wurde oder in die Tilgung geflossen ist, bleibt dort gebunden. Noch nicht verwendetes Bausparguthaben kann dagegen wechseln.
Ein Punkt, den du dabei im Blick behalten solltest: Neue Produkte müssen keine volle Beitragsgarantie mehr bieten. Dein heutiger Vertrag garantiert dir in der Regel, dass deine eingezahlten Beiträge zu Rentenbeginn zur Verfügung stehen – ein Depot tut das nicht. Wer überträgt, tauscht diese Sicherheit gegen Renditechancen ein.
Wie viel bringt der Umstieg in den Rechenbeispielen?
Wie viel mehr Förderung für dich drin ist, hängt von deinem Beitrag, deinem Einkommen und deinen Kindern ab. Drei typische Fälle zeigen es. Verglichen wird jeweils die jährliche Zulage nach altem und nach neuem Recht. Bei den Kinderzulagen gehen wir davon aus, dass der Eigenbeitrag für die volle Zulage ausreicht.
| Fall | Eigenbeitrag | Zulagen altes Recht | Zulagen neues Recht | Ergebnis |
|---|---|---|---|---|
| Bausparerin, 35.000 € Einkommen, keine Kinder | 1.225 € | 175 € | 396,25 € | Umstieg bringt + 221,25 € im Jahr |
| Vater, 45.000 € Einkommen, 2 Kinder (Zulage bei ihm) | 1.025 € | 775 € | 946,25 € | Umstieg bringt + 171,25 € im Jahr |
| Mutter in Teilzeit, 12.000 €, 2 Kinder | 60 € (Sockelbetrag) | 775 € | 0 € (unter Mindestbeitrag) | altes Recht günstiger |
Für die Bausparerin und den Vater lohnt sich der Umstieg klar. Beide bekommen jedes Jahr mehr Geld vom Staat und müssen ihren Beitrag künftig nicht mehr an ihr Einkommen anpassen.
Der dritte Fall zeigt, warum ein Check vor der unwiderruflichen Erklärung so wertvoll ist: Mit nur 60 € Eigenbeitrag erreicht die Mutter nach neuem Recht den Mindestbeitrag von 120 € nicht. Erhöht sie ihren Beitrag auf 600 € im Jahr, bekommt sie nach neuem Recht 240 € Grundzulage und 600 € Kinderzulage. Das sind 840 € statt 775 € – also 65 € mehr vom Staat für 540 € mehr aus eigener Tasche. Ob sich das lohnt, hängt davon ab, ob sie dieses Geld ohnehin zur Seite legen wollte. Ob der Umstieg oder das alte Recht für dich besser ist, finden wir mit dir heraus.
Welche Option passt zu dir?
| Deine Situation | Unsere Empfehlung zur Prüfung |
|---|---|
| Wohn-Riester-Bausparvertrag mit gutem Darlehenszins, Kauf in 2–5 Jahren geplant | Option B – Vertrag behalten, höhere Zulagen nutzen |
| Riester-Darlehen läuft, Tilgungsanteil über 1.800 € | Option B – höhere Zulagen verkürzen die Laufzeit |
| Geringes Einkommen, Kinder, Beitrag nur 60 € | Option A – altes Recht kann günstiger sein |
| Riester-Rentenversicherung, kein Immobilienwunsch | Option C – Übertragung prüfen lassen |
| Klassischer Riester-Vertrag, Kauf in Sicht | Guthaben per Entnahme für die Immobilie nutzen |
| Immobilie bereits mit Wohn-Riester finanziert | Option B für die laufende Tilgung prüfen |
Die Grundlagen der neuen Zulagenstaffel findest du auf der Seite Eigenheimrente 2027, einen schnellen Überblick über deine Zulagen liefert der Eigenheimrente-Rechner. Die persönliche Gegenüberstellung von altem und neuem Recht übernehmen wir gern für dich.
Warum solltest du den Umstieg vorher prüfen lassen?
Die Erklärung zur neuen Förderung ist ein einmaliger Schritt, der sich nach den bisher veröffentlichten Informationen nicht zurücknehmen lässt und für alle deine Riester-Verträge gilt. Das ist kein Grund zu zögern, sondern ein guter Grund, es einmal sauber durchrechnen zu lassen. Bei einem kostenlosen Check schauen wir auf:
- deinen Eigenbeitrag: Wie viel zahlst du heute ein, und wie viel Zulage bringt das nach altem und neuem Recht?
- deine Kinder: Wie lange gibt es noch Kinderzulage, und in welcher Höhe?
- alle deine Verträge: Welche Riester-Verträge hast du, und wie wirkt die Erklärung auf jeden einzelnen?
- deine Immobilienpläne: Willst du kaufen, bauen oder tilgen – und wann?
- dein Darlehen: Wie wirken höhere Zulagen auf deine Tilgung und Laufzeit?
So weißt du am Ende genau, ob sich der Umstieg für dich lohnt – und wie viel Förderung du dir damit sicherst.
Was gilt für deinen Wohn-Riester-Vertrag?
Wohn-Riester-Bausparvertrag
Dein Bausparvertrag hat einen großen Pluspunkt: den garantierten Darlehenszins und die bereits erreichte Bewertungszahl. Beides behältst du, wenn du deinen Vertrag weiterführst. Deshalb ist bei Bausparverträgen die Option B – Vertrag behalten, neue Förderung wählen – oft die naheliegendste Lösung. Du kombinierst so deinen festen Zins mit den höheren Zulagen ab 2027. Mehr zum Produkt findest du unter Wohn-Riester-Bausparvertrag.
Riester-Darlehen
Ein laufendes Darlehen lässt sich nicht einfach „übertragen“. Ein Wechsel des Kreditgebers kommt regulär zum Ende der Zinsbindung infrage, wenn eine Anschlussfinanzierung ansteht, weil die Bank innerhalb der Zinsbindung eine Vorfälligkeitsentschädigung verlangen kann. Für dein laufendes Darlehen ist deshalb vor allem eine Frage spannend: Bringt dir die neue Förderung mehr Zulagen für die Tilgung? Details findest du unter Riester-Darlehen und Eigenheimrente zur Tilgung nutzen.
Dein Wohnförderkonto bleibt bestehen
Das Wohnförderkonto wird von der ZfA geführt und ist nicht an deinen Anbieter gebunden. Ein Umstieg oder Anbieterwechsel ändert daran nichts: Die bisher gebuchten Beträge bleiben erhalten und werden im Alter versteuert. Wie das funktioniert, liest du auf der Seite Wohnförderkonto.
Wie läuft ein Anbieterwechsel ab?
Losgelöst von der Reform kannst du einen Riester-Vertrag in der Ansparphase jederzeit zu einem anderen Anbieter übertragen. Deine Förderung bleibt dabei erhalten. Der Ablauf:
- Neuen Vertrag festlegen: Wichtig ist vor allem, dass der neue Vertrag die Entnahme für Wohneigentum vorsieht.
- Neuen Vertrag abschließen: Du teilst dem neuen Anbieter mit, dass dein bestehendes Guthaben übertragen werden soll.
- Kündigung zum Zweck der Übertragung: Meist übernimmt der neue Anbieter die Kommunikation. Es gilt eine Frist von drei Monaten zum Quartalsende.
- Übertragung: Das Guthaben wird direkt vom alten auf den neuen Vertrag überwiesen.
- Dauerzulageantrag erneuern: Beim neuen Anbieter stellst du einen neuen Zulageantrag.
Weil die Kündigungsfrist drei Monate zum Quartalsende beträgt, plane mehrere Monate ein – vor allem, wenn ein Immobilienkauf ansteht.
Was ein Übertrag kosten darf: Der abgebende Anbieter darf dafür höchstens 150 € berechnen. Läuft dein Vertrag schon fünf Jahre oder länger, muss er kostenlos übertragen. Lass dir das Entgelt vor dem Wechsel schriftlich nennen.
Wie behältst du deine Förderung beim Wechsel?
Eine Kündigung ohne Übertragung auf einen anderen zertifizierten Vertrag gilt als schädliche Verwendung. Dann würden alle erhaltenen Zulagen zurückgefordert, ebenso die Steuervorteile aus dem Sonderausgabenabzug, und Erträge aus dem Vertrag würden versteuert. Bei Bausparverträgen ginge zudem der Darlehensanspruch verloren.
Das Gute: Eine Kündigung ist praktisch nie nötig. Wenn du gerade Geld brauchst oder die Beiträge nicht zahlen kannst, gibt es bessere Wege – etwa eine Beitragspause oder das Ruhenlassen des Vertrags. Dein bereits gefördertes Guthaben bleibt dann vollständig erhalten. Wir zeigen dir gern, welche Lösung zu dir passt.
Wohn-Riester oder Altersvorsorgedepot?
Manche Bestandskunden überlegen, ihr Riester-Guthaben in das neue Altersvorsorgedepot zu übertragen. Bei einer Riester-Rentenversicherung ohne Immobilienwunsch kann das passen. Wer aber eine Immobilie kaufen oder ein Darlehen tilgen möchte, fährt mit Wohn-Riester meist besser: Neue Verträge müssen die Wohnentnahme nicht mehr anbieten, dein Wohn-Riester-Vertrag ist dagegen genau dafür gemacht. Den direkten Vergleich findest du unter Eigenheimrente oder Altersvorsorgedepot.
Beide Vorteile sichern: Wer 2026 noch einen Wohn-Riester-Vertrag abschließt, bekommt Bestandsschutz nach altem Recht und kann ab 2027 trotzdem in die neue Förderung umsteigen. So hältst du dir beide Wege offen: Jetzt kostenlos anfragen.
Für wen lohnt sich der Vertrags-Check besonders?
- Bausparer mit festem Darlehenszins: Du behältst deinen Zins und holst dir die höheren Zulagen.
- Tilger mit Riester-Darlehen: Mehr Zulagen fließen direkt in deine Tilgung und verkürzen die Laufzeit.
- Singles und Paare ohne Kinder: Die Grundzulage steigt von 175 € auf bis zu 540 € – jeder zulageberechtigte Partner bekommt seine eigene.
- Eltern: Wir prüfen, ob das alte oder das neue Recht bei deinen Kinderzulagen mehr bringt.
- Alle mit mehreren Riester-Verträgen: Die Erklärung gilt für alle Verträge – wir behalten den Überblick für dich.
Wie läuft der Vertrags-Check in 3 Schritten ab?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Die Eckdaten deines Vertrags reichen völlig.
- Einschätzung erhalten: Wir melden uns bei dir und stellen altes und neues Recht für deinen Vertrag gegenüber.
- Mehr Förderung sichern: Du entscheidest in Ruhe – mit dem guten Gefühl, dass sich dein Schritt rechnet.
Hol das Maximum aus deinem Wohn-Riester-Vertrag
Schick uns die Eckdaten deines Vertrags. Wir prüfen kostenlos, ob sich der Umstieg in die neue Förderung für dich lohnt und wie viel mehr Zulagen du bekommst.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zum Wechsel in die neue Förderung
Bekomme ich mit meinem bestehenden Vertrag automatisch mehr Zulagen?
Dein Vertrag läuft weiter wie bisher. Die höheren Zulagen von bis zu 540 € Grundzulage und bis zu 300 € je Kind bekommst du, wenn du per Erklärung gegenüber deinem Anbieter in die neue Förderung umsteigst.
Kann ich die Erklärung zur neuen Förderung rückgängig machen?
Nach den bisher veröffentlichten Informationen ist die Erklärung unwiderruflich. Genau deshalb rechnen wir vorher kostenlos mit dir durch, ob sich der Umstieg für dich lohnt.
Behalte ich meinen Bauspar-Darlehenszins?
Ja. Beim Umstieg in die neue Förderung bleibt dein Vertrag mit Tarif, Bausparsumme und Darlehenskonditionen unverändert.
Verliere ich beim Anbieterwechsel meine Zulagen?
Nein. Bei einer direkten Übertragung auf einen anderen zertifizierten Vertrag bleibt die bisherige Förderung erhalten.
Kann ich mein in der Immobilie gebundenes Kapital ins Altersvorsorgedepot übertragen?
Kapital, das bereits für die Immobilie entnommen oder zur Tilgung verwendet wurde, bleibt in deinem Zuhause gebunden. Übertragbar ist noch nicht verwendetes Guthaben.
Was kostet der Vertrags-Check?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Angaben basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der ZfA zum Anbieter- oder Tarifwechsel.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Quellen
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156
- GDV – Die Versicherer: Altersvorsorgereform (08.10.2026)
- VLH: Altersvorsorgedepot – was heißt das für die private Altersvorsorge? (Stand 30.09.2026)
Stand: 23.10.2026. Alle Angaben ohne Gewähr; maßgeblich sind die gesetzlichen Regelungen und die Vertragsbedingungen deines Anbieters.
Was die Reform für dich bedeutet – kostenlos prüfen
Lass kostenlos prüfen, wie du Wohn-Riester oder das neue Altersvorsorgedepot für dein Eigenheim einsetzt.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
