Für jedes deiner Kinder legt der Staat bis zu 300 € im Jahr auf dein Eigenheim obendrauf. Die Kinderzulage ist für Familien der stärkste Grund, die Eigenheimrente zu nutzen. Für jedes Kind, für das Kindergeld gezahlt wird, gibt es zusätzlich zur Grundzulage eine eigene Zulage – ab 2027 bis zu 300 € pro Jahr, egal wann das Kind geboren wurde. Bei zwei oder drei Kindern übernimmt der Staat damit einen großen Teil deines Sparbeitrags oder deiner Tilgung.
Hier erfährst du, wie hoch die Kinderzulage ist, wer in eurer Familie sie bekommt, wie lange sie fließt und wie ihr die Förderung optimal für Kauf, Bau oder Tilgung nutzt. Wie viel Familienförderung bei euch drin ist, rechnen wir auf Wunsch kostenlos aus.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile als Familie
- Bis zu 300 € je Kind im Jahr ab 2027 – gleich welcher Jahrgang.
- Einfach gekoppelt: 1 € Kinderzulage je € Eigenbeitrag, schon 25 € im Monat reichen für die volle Zulage eines Kindes.
- Plus für ältere Kinder: Für vor 2008 geborene Kinder steigt die Zulage von 185 € auf bis zu 300 €.
- Lange Laufzeit: Die Zulage fließt, solange Kindergeld gezahlt wird – in der Regel bis 18, in Ausbildung bis 25.
- Obendrauf zur Grundzulage: Mit zwei Kindern und 1.800 € Eigenbeitrag gibt es 1.140 € Zulagen im Jahr.
- Direkt für euer Zuhause: als Eigenkapital beim Kauf oder als Sondertilgung für euren Kredit.
Inhalt dieser Seite
- Wie viel Kinderzulage bekommst du?
- Wer in der Familie bekommt die Kinderzulage?
- Wie lange fließt die Kinderzulage?
- Wie viel Kinderzulage bekommt Familie Yilmaz mit zwei Kindern?
- Was passiert mit der Kinderzulage beim Umstieg in die neue Förderung?
- Wie wirkt die Kinderzulage bei Bausparvertrag und Riester-Darlehen?
- Wie sichert ihr euch jede Kinderzulage?
- Warum lohnt sich der Start für Familien jetzt?
- Wie kommt ihr in 3 Schritten zur Familienförderung?
- Häufige Fragen zur Kinderzulage
Wie viel Kinderzulage bekommst du?
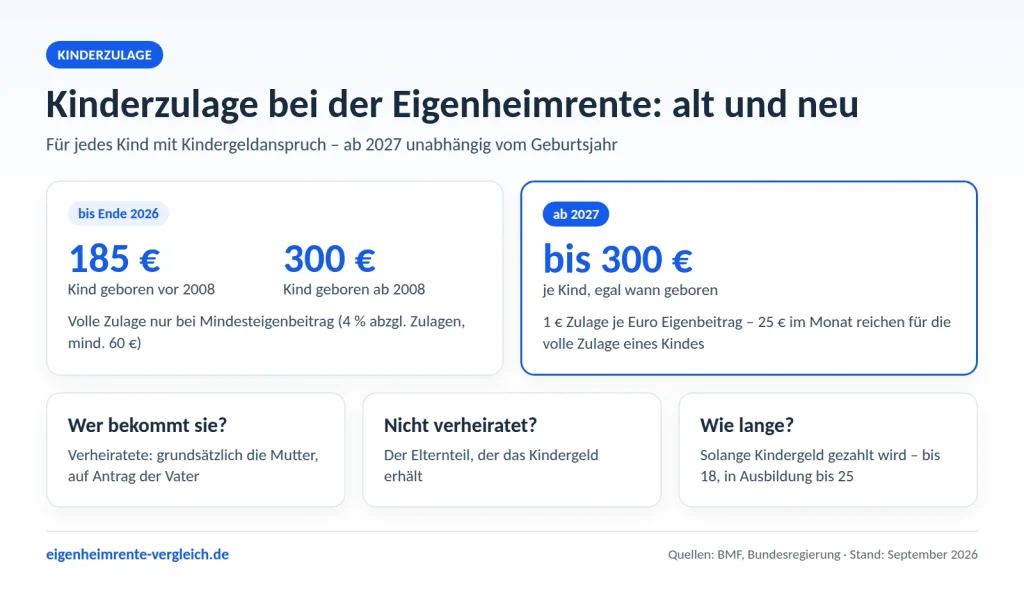
Ab 2027: bis zu 300 € für jedes Kind
Mit dem Altersvorsorgereformgesetz wird die Kinderzulage einheitlich und leicht verständlich: Für jeden Euro Eigenbeitrag gibt es einen Euro Zulage, bis zu 300 € je Kind. Die Unterscheidung nach dem Geburtsjahr fällt weg. Nach den Angaben der Bundesregierung reicht ein Beitrag von 25 € im Monat für die volle Kinderzulage eines Kindes. Wenn du 1.800 € im Jahr einzahlst, bist du auch bei mehreren Kindern auf der sicheren Seite – und bekommst gleichzeitig die volle Grundzulage von 540 €.
Bisheriges Recht
Nach den bis Ende 2026 geltenden Riester-Regeln beträgt die Kinderzulage 185 € für jedes vor dem 1. Januar 2008 geborene Kind und 300 € für jedes ab 2008 geborene Kind. Die volle Zulage gibt es, wenn der Mindesteigenbeitrag von 4 % des Vorjahreseinkommens abzüglich aller Zulagen gezahlt wird. Bei geringem Einkommen und mehreren Kindern genügt dafür oft schon der Sockelbetrag von 60 € im Jahr.
| Kinder | Bisheriges Recht (Kinder ab 2008) | Ab 2027 |
|---|---|---|
| 1 Kind | 300 € | bis 300 € |
| 2 Kinder | 600 € | bis 600 € |
| 3 Kinder | 900 € | bis 900 € |
| 1 Kind geboren vor 2008 | 185 € | bis 300 € |
Für Familien mit älteren Kindern, die vor 2008 geboren wurden, steigt die Kinderzulage damit um bis zu 115 € je Kind. Für jüngere Kinder bleibt der Höchstbetrag gleich – dafür steigt die Grundzulage von 175 € auf bis zu 540 €.
Grund- und Kinderzulage zusammen
So viel legt der Staat ab 2027 bei 1.800 € Eigenbeitrag im Jahr auf einen Vertrag obendrauf:
| Kinder | Grundzulage | Kinderzulage | Zulagen gesamt | Förderquote |
|---|---|---|---|---|
| 1 Kind | 540 € | 300 € | 840 € | 47 % |
| 2 Kinder | 540 € | 600 € | 1.140 € | 63 % |
| 3 Kinder | 540 € | 900 € | 1.440 € | 80 % |
Wer in der Familie bekommt die Kinderzulage?
Die Kinderzulage bekommt je Kind immer ein Elternteil. Entscheidend ist euer Familienstand:
- Verheiratete oder verpartnerte Eltern, die nicht dauernd getrennt leben: Die Zulage wird grundsätzlich der Mutter zugeordnet. Auf gemeinsamen Antrag kann sie auf den Vater übertragen werden. Die Übertragung gilt für das jeweilige Beitragsjahr und kann auch widerrufen werden.
- Nicht verheiratete, getrennt lebende oder geschiedene Eltern: Die Zulage bekommt der Elternteil, der das Kindergeld bezieht.
Voraussetzung ist, dass der Elternteil, dem die Zulage zusteht, selbst einen geförderten Vertrag hat. Er muss dafür nicht zwingend unmittelbar zulageberechtigt sein – auch eine mittelbare Berechtigung reicht nach bisherigem Recht aus. Beantragt wird die Kinderzulage mit dem Kinderergänzungsbogen – siehe Zulage beantragen: die ZfA-Formulare.
Clever zuordnen: Ordnet die Kinderzulage dem Elternteil zu, dessen Vertrag am meisten davon profitiert. Das kann zum Beispiel der Partner mit dem Riester-Darlehen sein, weil die Zulagen dort direkt in die Tilgung fließen. Wir zeigen euch gern, welche Aufteilung sich für euch am meisten lohnt.
Wie lange fließt die Kinderzulage?
Die Kinderzulage ist an das Kindergeld gekoppelt. Gezahlt wird sie für jedes Beitragsjahr, in dem für das Kind mindestens einen Monat Kindergeld bezogen wurde. Kindergeld gibt es in der Regel bis zum 18. Geburtstag, bei Schul- oder Berufsausbildung oder Studium bis zum 25. Geburtstag. Endet der Kindergeldanspruch, endet auch die Kinderzulage.
Für eure Planung heißt das: Bei einem Neugeborenen kann die Kinderzulage bis zu 25 Jahre fließen. Bei einem zehnjährigen Kind sind es noch etwa 8 bis 15 Jahre. Je früher ihr startet, desto mehr Jahre Kinderzulage nehmt ihr mit – denn Zulagen für vergangene Jahre ohne Vertrag lassen sich nicht nachholen.
Wie viel Kinderzulage bekommt Familie Yilmaz mit zwei Kindern?
Familie Yilmaz hat zwei Kinder im Alter von zwei und fünf Jahren. Beide Eltern sind angestellt und besparen ab 2027 je einen Wohn-Riester-Bausparvertrag mit 1.800 € im Jahr. Die Kinderzulagen bekommt die Mutter.
| Position | pro Jahr | Zeitraum | Summe |
|---|---|---|---|
| Grundzulage Mutter | 540 € | 20 Jahre | 10.800 € |
| Grundzulage Vater | 540 € | 20 Jahre | 10.800 € |
| Kinderzulage Kind 1 (2 Jahre) | 300 € | ca. 16–23 Jahre | ca. 4.800–6.900 € |
| Kinderzulage Kind 2 (5 Jahre) | 300 € | ca. 13–20 Jahre | ca. 3.900–6.000 € |
| Zulagen gesamt | 1.680 € in den ersten Jahren | – | ca. 30.300–34.500 € |
Die Spanne ergibt sich daraus, ob die Kinder mit 18 oder erst nach einer Ausbildung mit bis zu 25 Jahren aus dem Kindergeld herauswachsen. So oder so: Allein die Kinderzulagen bringen der Familie ca. 8.700 bis 12.900 € für Eigenkapital oder Tilgung. Deine eigene Förderung siehst du im Eigenheimrente-Rechner.
Was passiert mit der Kinderzulage beim Umstieg in die neue Förderung?
Du hast schon einen Wohn-Riester-Vertrag? Dann kannst du ab 2027 per unwiderruflicher Erklärung in die neue Förderung umsteigen. In zwei Konstellationen lohnt sich ein Blick auf die Zahlen besonders:
- Eltern mit älteren Kindern: Für vor 2008 geborene Kinder steigt die Zulage von 185 € auf bis zu 300 € – dazu kommt die höhere Grundzulage. Hier spricht vieles für die neue Förderung.
- Eltern mit sehr geringem Einkommen: Nach altem Recht genügt oft der Sockelbetrag von 60 € für die volle Kinderzulage. Ab 2027 sind mindestens 120 € nötig, und die Kinderzulage richtet sich nach der Höhe des Eigenbeitrags. Für diese Familien kann das alte Recht besonders günstig sein – Neuverträge nach altem Recht mit Bestandsschutz gibt es noch bis zum 31. Dezember 2026.
Wir rechnen beide Varianten kostenlos für euch durch. Alle Optionen für bestehende Verträge findest du auf der Seite Wohn-Riester-Vertrag wechseln.
Wie wirkt die Kinderzulage bei Bausparvertrag und Riester-Darlehen?
Je nach Lösung arbeitet die Kinderzulage auf unterschiedliche Weise für euch:
- Wohn-Riester-Bausparvertrag: Die Zulage erhöht euer Guthaben und damit das Eigenkapital für den Kauf. Weil Kinderzulagen gerade in den Jahren fließen, in denen Familien häufig kaufen oder bauen, beschleunigt sie die Zuteilung – und ihr sichert euch den festen Darlehenszins.
- Riester-Darlehen: Die Zulage fließt als Sondertilgung in euer Darlehen. Zwei Kinderzulagen von zusammen 600 € im Jahr verkürzen die Laufzeit eines typischen Baudarlehens spürbar. Mehr dazu unter Eigenheimrente zur Tilgung nutzen.
- Entnahme aus einem Sparvertrag: Die Zulagen der vergangenen Jahre stecken im Guthaben und werden bei der Entnahme für Kauf oder Entschuldung mit eingesetzt.
Sobald das Kapital in die Immobilie fließt, werden die Zulagen auf dem Wohnförderkonto erfasst und im Alter versteuert. Wer Förderung heute und Steuer im Alter zusammen betrachtet, sieht: Bei den meisten Haushalten überwiegt der Vorteil deutlich.
Wie sichert ihr euch jede Kinderzulage?
- Kind melden: Neugeborene werden nicht automatisch berücksichtigt. Teilt die Geburt eurem Anbieter mit – und die Zulage fließt.
- Kindergeld-Ende melden: Wird kein Kindergeld mehr gezahlt, gebt kurz Bescheid. So bleibt eure Förderung sauber und es gibt keine Rückforderungen.
- Zuordnung beantragen: Soll der Vater die Zulage bekommen, reicht ein gemeinsamer Antrag.
- Eigener Vertrag: Der Elternteil, dem die Zulage zusteht, braucht einen eigenen geförderten Vertrag.
- Beitrag passend wählen: Nach altem Recht sichert der Mindesteigenbeitrag die volle Zulage, ab 2027 reichen 25 € im Monat (300 € im Jahr) für die volle Kinderzulage von 300 € je Kind – egal wie viele Kinder du hast (Quelle: BMF-FAQ, Stand 2026).
- Dauerzulageantrag stellen: Dann beantragt der Anbieter die Zulage jedes Jahr automatisch.
Mehr zu allen Förderbausteinen findest du auf der Seite Förderung der Eigenheimrente, zur optimalen Beitragshöhe unter Eigenbeitrag.
Warum lohnt sich der Start für Familien jetzt?
- Kinderjahre zählen: Die Kinderzulage gibt es nur, solange Kindergeld gezahlt wird. Jedes Jahr ohne Vertrag ist ein Jahr ohne Zulage.
- Mehr Eigenkapital zur richtigen Zeit: Die Zulagen fließen genau in der Lebensphase, in der viele Familien kaufen oder bauen.
- Beide Vorteile sichern: Wer bis zum 31. Dezember 2026 abschließt, bekommt Bestandsschutz nach altem Recht und kann ab 2027 trotzdem in die neue Förderung wechseln.
- Früher schuldenfrei: Je früher die Zulagen in die Tilgung fließen, desto schneller sinkt eure Restschuld.
Wie kommt ihr in 3 Schritten zur Familienförderung?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Unterlagen braucht ihr dafür noch nicht.
- Einschätzung erhalten: Wir zeigen euch, wie ihr Grund- und Kinderzulagen optimal auf eure Verträge verteilt.
- Förderung sichern: In Ruhe entscheiden – und ab dann legt der Staat jedes Jahr für jedes Kind mit drauf.
Familie und Eigenheim – mit maximaler Förderung
Sag uns kurz, wie viele Kinder ihr habt und was ihr vorhabt. Wir zeigen euch kostenlos, wie ihr Grund- und Kinderzulagen optimal für Kauf oder Tilgung nutzt.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Kinderzulage
Wie hoch ist die Kinderzulage bei der Eigenheimrente ab 2027?
Ab 2027 gibt es bis zu 300 € je kindergeldberechtigtem Kind, gleich welcher Jahrgang. Die Zulage beträgt einen Euro je Euro Eigenbeitrag.
Wie viel muss ich für die volle Kinderzulage einzahlen?
Nach den Angaben der Bundesregierung reichen 25 € im Monat für die volle Kinderzulage eines Kindes. Mit 1.800 € im Jahr bekommst du zusätzlich die volle Grundzulage von 540 €.
Bekommen beide Eltern die Kinderzulage?
Die Kinderzulage gibt es je Kind für einen Elternteil. Bei Verheirateten ist das grundsätzlich die Mutter, auf gemeinsamen Antrag der Vater. Die Grundzulage bekommt dagegen jeder Partner mit eigenem Vertrag.
Gibt es die Kinderzulage auch für volljährige Kinder?
Ja, solange Kindergeld gezahlt wird – etwa während einer Ausbildung oder eines Studiums bis zum 25. Geburtstag.
Muss ich die Kinderzulage beantragen?
Mit einem Dauerzulageantrag beantragt dein Anbieter die Zulage automatisch. Du teilst nur neue Kinder und Änderungen beim Kindergeld mit.
Was passiert mit der Kinderzulage bei einer Trennung?
Nach einer Trennung bekommt die Zulage in der Regel der Elternteil, der das Kindergeld bezieht. Die Änderung teilst du einfach deinem Anbieter mit.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Angaben zur Kinderzulage basieren auf dem Einkommensteuergesetz und dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen der Bundesregierung und dem Bundesministerium der Finanzen.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Deine Förderung kostenlos prüfen lassen
Lass kostenlos prüfen, welche Zulagen und Steuervorteile du für dein Eigenheim nutzen kannst.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
