Beides wird ab 2027 gleich hoch gefördert – die Frage ist nur, was du mit dem Geld vorhast. Wenn du in absehbarer Zeit ein Zuhause kaufen, bauen oder abbezahlen willst, ist der Bausparvertrag der passende Weg. Wenn du zur Miete wohnen bleibst und reines Geldvermögen fürs Alter aufbaust, passt das Altersvorsorgedepot besser.
Die Zulagen sind in beiden Fällen identisch: bis zu 540 € im Jahr, bis zu 300 € je Kind. Unterschiedlich sind Sicherheit, Zugriff und das, was am Ende dabei herauskommt. Hier findest du die Entscheidung nach Lebenssituation sortiert, damit du dich nicht durch Produktprospekte wühlen musst.
Zuletzt aktualisiert: 25. September 2026 · Redaktion eigenheimrente-vergleich.de
Die kurze Antwort
- Du willst kaufen oder bauen: Bausparvertrag. Er sichert dir heute schon den Darlehenszins von morgen.
- Du zahlst gerade einen Kredit ab: Tilgen schlägt fast alles. Jeder getilgte Euro spart dir garantiert Zinsen.
- Du bleibst Mieter und sparst fürs Alter: Altersvorsorgedepot, am besten kostengünstig.
- Du bist unentschlossen: Der Bausparvertrag hält dir beide Türen offen, denn das Guthaben lässt sich später auch ohne Immobilie nutzen.
- Unsicher, was zu dir passt? Lass es kostenlos prüfen.
Was passt zu wem?
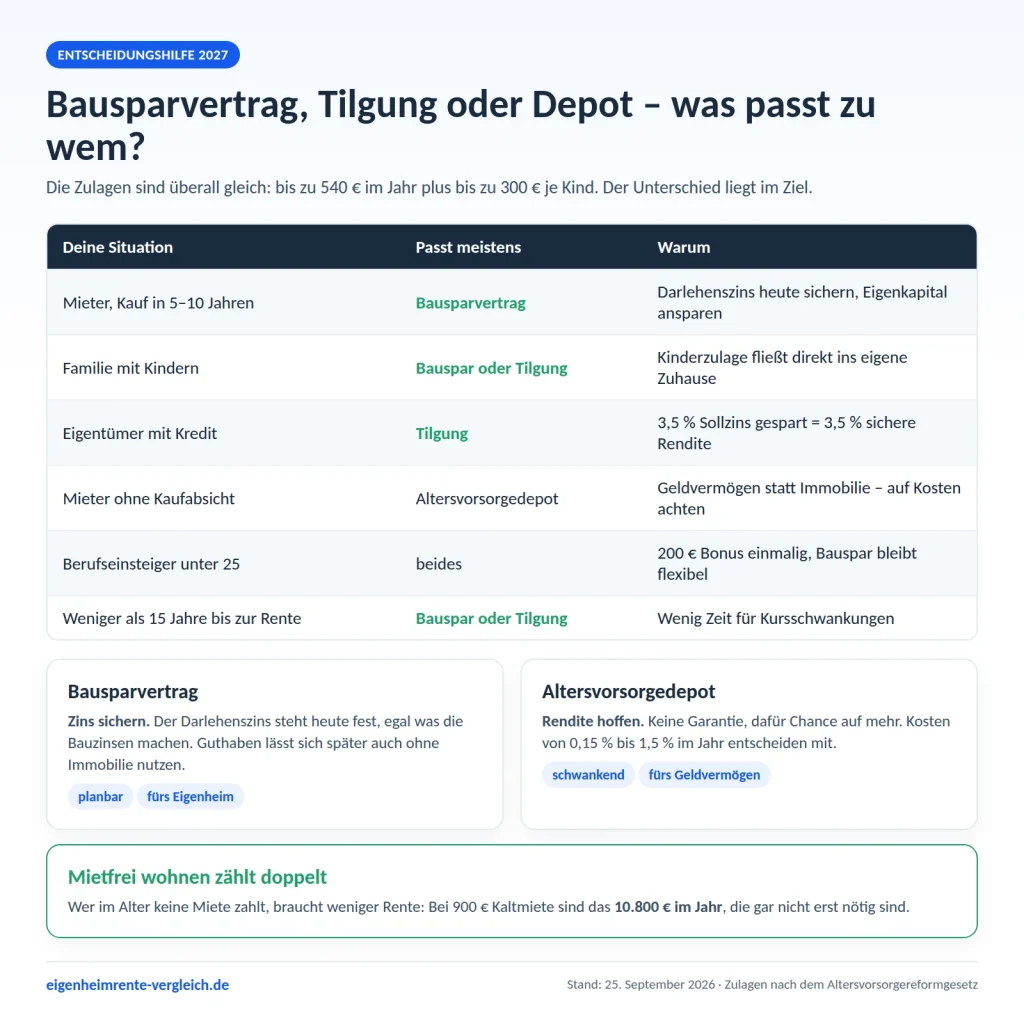
| Deine Situation | Was meistens besser passt | Warum |
|---|---|---|
| Mieter mit Kaufwunsch in 5 bis 10 Jahren | Bausparvertrag | Du sicherst dir heute den Zins für das spätere Darlehen und sparst gleichzeitig Eigenkapital an. Steigen die Zinsen, hast du gewonnen. |
| Familie mit Kindern | Bausparvertrag oder Tilgung | Die Kinderzulage von bis zu 300 € je Kind fließt direkt in dein Zuhause statt in ein Depot, das du erst mit 65 anfassen darfst. |
| Eigentümer mit laufendem Kredit | Tilgung | Bei 3,5 % Sollzins spart dir jeder getilgte Euro 3,5 % garantiert. Diese Rendite muss ein Depot erst einmal schlagen, und zwar nach Kosten. |
| Mieter ohne Kaufabsicht | Altersvorsorgedepot | Du brauchst Geldvermögen, keine Immobilie. Achte auf die Kosten, die Spanne reicht von 0,15 bis 1,5 % im Jahr. |
| Berufseinsteiger unter 25 | beides, Hauptsache starten | Es gibt einmalig 200 € Berufseinsteigerbonus. Der Bausparvertrag ist flexibler, wenn die Lebensplanung noch offen ist. |
| Selbstständige | erst Liquidität, dann Bausparen | Ab 2027 seid ihr zulageberechtigt. Weil Einkommen schwanken, ist ein Vertrag mit niedriger Mindestrate sinnvoll. |
| Weniger als 15 Jahre bis zur Rente | Bausparvertrag oder Tilgung | Für Kursschwankungen bleibt wenig Zeit. Schuldenfrei in die Rente zu gehen, wirkt sofort. |
Der entscheidende Unterschied: Zins sichern oder Marktrendite nutzen
Ein Bausparvertrag ist im Kern eine Zinsversicherung. Du legst heute fest, zu welchem Zins du in einigen Jahren dein Darlehen bekommst. Das ist keine Wette, sondern ein vertraglich zugesagter Zins. In einer Zeit, in der niemand weiß, wo die Bauzinsen in fünf Jahren stehen, ist das viel wert. Bezahlt wird diese Sicherheit mit einer Abschlussgebühr auf die Bausparsumme und einer niedrigen Verzinsung des Guthabens in der Sparphase. Welche Gebühren dabei zulässig sind, hat der BGH entschieden.
Ein Depot ist das Gegenteil: keine Zusage, dafür Renditechance. Über 20 oder 30 Jahre haben breit gestreute Aktienanlagen historisch gut abgeschnitten – garantiert ist das aber nicht, und der Wert kann zwischendurch deutlich fallen. Dafür bist du an keine Bausparsumme und keinen Zuteilungstermin gebunden. Was die Anbieter kosten, rechnest du im Altersvorsorgedepot-Rechner, und welche Anbieter was verlangen, steht in der Anbieter-Übersicht.
Wann Tilgen rechnerisch vorn liegt
Wer schon eine Immobilie finanziert, hat die einfachste Rechnung von allen. Die eingesparten Kreditzinsen sind deine Rendite, und die ist sicher. Bei 3,5 % Sollzins und 1.800 € Eigenbeitrag im Jahr, die du zusätzlich tilgst, sparst du über die Restlaufzeit schnell einen fünfstelligen Betrag an Zinsen und bist Jahre früher schuldenfrei.
Dazu kommt der Effekt, den viele unterschätzen: Wer im Alter mietfrei wohnt, braucht deutlich weniger Rente. Bei 900 € Kaltmiete sind das 10.800 € im Jahr, die du nicht aufbringen musst. Ein Depot müsste dafür erst einmal ein Vermögen aufbauen, das diese Summe dauerhaft abwirft. Die Details dazu stehen unter Eigenheimrente zur Tilgung.
Rechne nicht lange, lass es prüfen
Ob Bausparvertrag, Tilgung oder Depot mehr bringt, hängt an deinem Zins, deinem Einkommen und deinen Kindern. Wir schauen uns deine Zahlen kostenlos an und melden uns mit einer klaren Einschätzung.
Was beide Wege gemeinsam haben
- Gleiche Zulagen: bis zu 540 € Grundzulage, bis zu 300 € je Kind, 200 € Berufseinsteigerbonus, ab 120 € Eigenbeitrag im Jahr.
- Gleiche Besteuerung im Grundsatz: Gefördert wird vorgelagert, versteuert wird im Alter. Beim Eigenheim läuft das über das Wohnförderkonto, ab 2028 nach neuen Regeln: Der Saldo wird dann über fünf Jahre versteuert statt verteilt bis zum 85. Lebensjahr. Das ist schneller erledigt, bedeutet aber höhere Jahresbeträge.
- Beide sind übertragbar: Anbieterwechsel ist möglich, kostet aber Zeit und je nach Vertrag Gebühren.
- Beide brauchen ein zertifiziertes Produkt. Ohne Zertifizierung gibt es keine Zulagen.
Und wenn du dich nicht entscheiden kannst?
Dann nimm den Weg, der dir die Tür offen hält. Ein Wohn-Riester-Bausparvertrag zwingt dich nicht, ein Haus zu kaufen. Willst du später doch nicht bauen, kannst du das Guthaben trotzdem als geförderte Altersvorsorge stehen lassen oder den Vertrag umwidmen. Umgekehrt ist es schwieriger: Aus einem Depot wird kein günstiger Darlehenszins.
Viele kombinieren auch schlicht beides: den Bausparvertrag für das Zuhause, einen kleinen Sparplan daneben für alles andere. Wichtig ist nur, dass die Zulagen dorthin fließen, wo dein Ziel liegt.
Ein Beispiel mit Zahlen
Nehmen wir an, du zahlst acht Jahre lang 1.800 € im Jahr ein und bekommst die volle Grundzulage von 540 €. Es fließen also 2.340 € pro Jahr in deinen Vertrag.
| Nach 8 Jahren | Bausparvertrag | Altersvorsorgedepot |
|---|---|---|
| Eingezahlt inklusive Zulagen | 18.720 € | 18.720 € |
| Guthaben (Annahme) | rund 19.100 € bei 0,5 % Guthabenzins | rund 21.900 € bei 4,5 % nach Kosten |
| Zusätzlich | gesicherter Darlehenszins für die Finanzierung | kein Anspruch auf ein Darlehen |
| Risiko | keins, das Guthaben steht fest | Kurse können im falschen Moment fallen |
Auf den ersten Blick liegt das Depot vorn, rund 2.800 € mehr. Jetzt kommt der Teil, den die reine Guthaben-Rechnung nicht zeigt: Wenn du anschließend 200.000 € finanzierst und dein Bauspardarlehen einen Prozentpunkt günstiger ist als die dann üblichen Konditionen, sparst du in zehn Jahren Zinsbindung rund 17.800 € an Zinsen. Das ist ein Vielfaches des Renditevorsprungs, und es ist im Voraus vertraglich zugesagt.
Umgekehrt gilt genauso: Wenn du nie finanzierst, verpufft dieser Vorteil vollständig. Deshalb hängt die Entscheidung nicht am Produkt, sondern an deinem Plan.
Drei Fragen, die die Sache klären
- Willst du in den nächsten zehn Jahren kaufen, bauen oder sanieren? Wenn ja, brauchst du planbares Eigenkapital und einen sicheren Zins, kein schwankendes Depot.
- Hast du schon einen Kredit laufen? Dann ist zusätzliche Tilgung fast immer die beste risikofreie Rendite, die du bekommen kannst.
- Wie viele Jahre hast du noch bis zur Rente? Unter 15 Jahren wird ein Aktiendepot zur Wette auf den richtigen Zeitpunkt, darüber ist es eine solide Sache.
Wenn du bei zwei von drei Fragen beim Eigenheim landest, ist der Bausparvertrag dein Weg. Wenn du dreimal beim Depot landest, spricht wenig dagegen, dort zu sparen.
Der Termin, den du nicht verpassen solltest
Einen Vertrag nach altem Riester-Recht gibt es nur noch bis zum 31. Dezember 2026. Für Familien mit mehreren Kindern und kleinem Einkommen ist das alte Recht oft die bessere Wahl. Danach bleibt nur noch das neue System.
Hol dir die Einschätzung für deinen Fall
Sag uns kurz, wie du wohnst, was du vorhast und wie viele Kinder bei dir leben. Wir sagen dir, welcher Weg bei dir mehr bringt. Kostenlos und unverbindlich.
Häufige Fragen
Bekomme ich beim Bausparvertrag dieselben Zulagen wie beim Depot?
Ja. Die Förderung hängt am Vertrag, nicht am Produkt: bis zu 540 € Grundzulage, bis zu 300 € je Kind und 200 € Berufseinsteigerbonus, wenn das Produkt zertifiziert ist und du mindestens 120 € im Jahr einzahlst.
Kann ich beides parallel haben?
Ja, du kannst mehrere geförderte Verträge besitzen. Die Zulagen werden aber nur einmal gezahlt und auf die Verträge verteilt. Rechnerisch bringt es deshalb nichts, den Eigenbeitrag zu splitten, wenn du dadurch nirgends die volle Staffel ausschöpfst.
Was ist, wenn ich mein Haus später verkaufe?
Dann musst du das Guthaben aus dem Wohnförderkonto grundsätzlich versteuern oder innerhalb der Fristen reinvestieren. Welche Ausnahmen es gibt, steht unter Eigenheimrente bei Verkauf und Auszug.
Ist ein Bausparvertrag nicht zu niedrig verzinst?
Beim Bausparvertrag geht es nicht um den Guthabenzins, sondern um den zugesagten Darlehenszins. Du kaufst dir Planungssicherheit für die Finanzierung. Wer nur Guthaben verzinst haben will, ist dort tatsächlich falsch.
Lohnt sich das Depot, wenn ich in zehn Jahren kaufen will?
Eher nicht. Zehn Jahre sind für Aktienanlagen knapp, und wenn der Markt im falschen Moment fällt, fehlt dir genau dann das Eigenkapital. Für ein festes Ziel in wenigen Jahren ist ein Bausparvertrag der ruhigere Weg.
Wer entscheidet, ob mein Produkt gefördert wird?
Das Bundeszentralamt für Steuern zertifiziert die Produkte. Ohne Zertifizierung fließen keine Zulagen, egal wie das Produkt heißt.
Warum du dich auf diese Seite verlassen kannst
Die Angaben zur Förderung beruhen auf dem Altersvorsorgereformgesetz, das der Bundestag am 27. März 2026 beschlossen hat und das am 29. Mai 2026 verkündet wurde. Beispielrechnungen sind Näherungen und hängen von deinem Zins, deinem Einkommen und deiner Laufzeit ab. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine individuelle Beratung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
