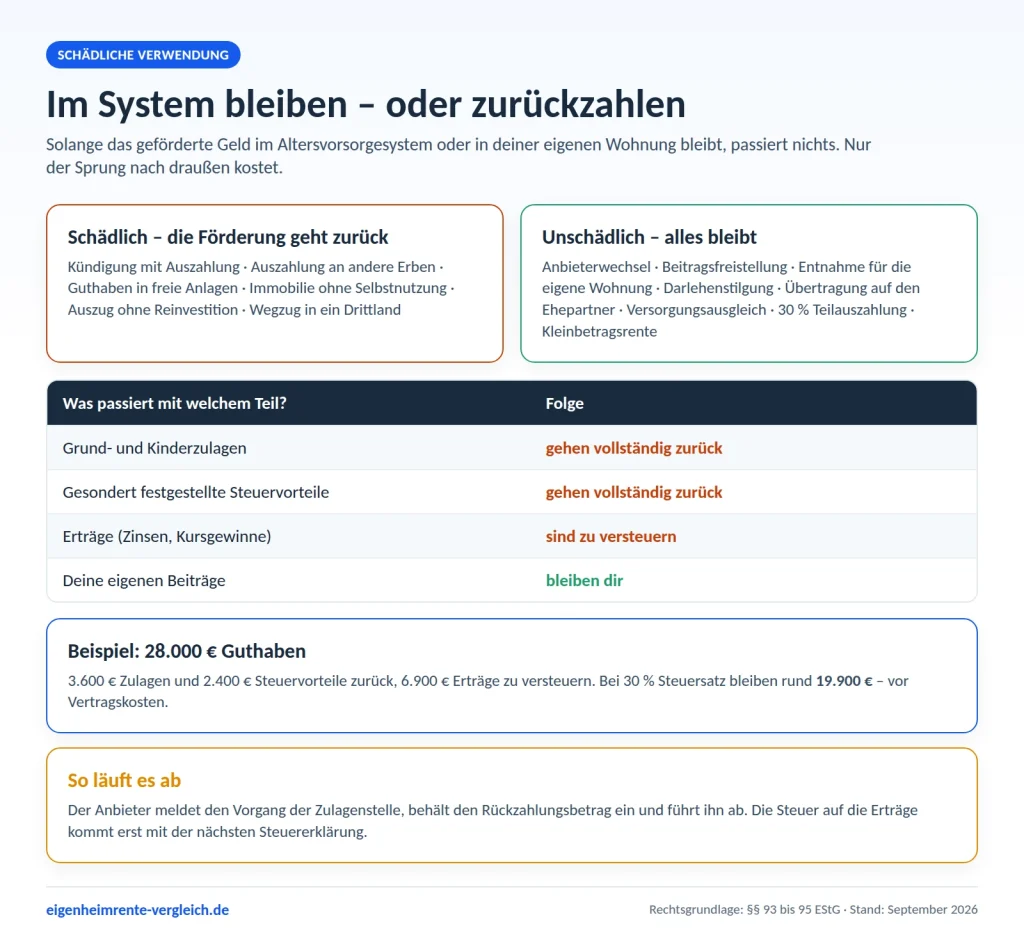
Schädliche Verwendung heißt: Du nimmst gefördertes Geld aus dem System heraus – und der Staat holt sich die Förderung zurück. Zurückgezahlt werden die Zulagen und die über die Steuererklärung erhaltenen Vorteile. Die Erträge sind zusätzlich zu versteuern. Deine eigenen Beiträge bleiben dir.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Das Gute daran: Die Liste der Auslöser ist kurz und die Liste der Ausnahmen lang. Fast alles, was Menschen mit ihrem Vertrag vorhaben, lässt sich förderunschädlich lösen. Hier bekommst du beide Listen und den Ablauf, wenn es doch passiert.
Zuletzt aktualisiert: 26. September 2026 · Redaktion eigenheimrente-vergleich.de
Das Wichtigste in Kürze
- Zurück gehen: alle Zulagen und die gesondert festgestellten Steuervorteile.
- Zusätzlich fällig: Einkommensteuer auf die Erträge.
- Dir bleiben: deine eigenen Beiträge – abzüglich Kosten.
- Häufigster Auslöser: Kündigung mit Auszahlung des Guthabens.
- Nicht schädlich: Anbieterwechsel, Beitragsfreistellung, Entnahme für die eigene Wohnung, Übertragung auf den Ehepartner.
- Der Ablauf läuft über deinen Anbieter und die Zulagenstelle, nicht über dein Finanzamt.
Was bedeutet „schädliche Verwendung“ genau?
Der Staat fördert deinen Vertrag unter einer Bedingung: Das Geld soll im Alter als Rente bei dir ankommen oder in deiner selbst genutzten Wohnung stecken. Solange es diesen Weg geht, bleibt die Förderung.
Verlässt das geförderte Kapital diesen Rahmen, spricht § 93 EStG von schädlicher Verwendung. Der Begriff klingt nach Vorwurf, ist aber nur eine technische Beschreibung: Die Voraussetzung für die Förderung ist entfallen, also wird sie rückabgewickelt.
Wichtig ist, was nicht darunter fällt. Innerhalb des Systems darfst du fast alles: den Anbieter wechseln, den Vertrag ruhen lassen, Kapital in eine Immobilie stecken, es an den Ehepartner weitergeben. Schädlich wird es erst, wenn das Geld für etwas anderes verwendet wird.
Was wird zurückgefordert und was nicht?
Der Rückzahlungsbetrag setzt sich aus zwei Teilen zusammen:
- Alle Zulagen, die auf das ausgezahlte Kapital entfallen – Grundzulage, Kinderzulage, Berufseinsteigerbonus.
- Die gesondert festgestellten Steuervorteile aus dem Sonderausgabenabzug. Das ist der Betrag, den dein Finanzamt jedes Jahr festgestellt hat, nicht deine komplette Steuerersparnis.
Dazu kommt ein dritter Punkt, der oft übersehen wird: Die Erträge sind zu versteuern. Zinsen und Kursgewinne, die dein Kapital erwirtschaftet hat, fließen als sonstige Einkünfte in deine Steuererklärung und werden mit deinem persönlichen Steuersatz belegt.
Nicht zurückgefordert werden deine eigenen Beiträge. Vom Rest gehen allerdings noch die Kosten deines Vertrags ab – bei jungen Verträgen sind die Abschlusskosten oft noch nicht abbezahlt.
Was löst eine schädliche Verwendung in der Praxis aus?
In der Theorie ist der Katalog lang. In der Praxis sind es sechs Situationen:
- Kündigung mit Auszahlung. Der klassische Fall. Was das kostet, rechnet die Seite Eigenheimrente kündigen durch.
- Auszahlung an die falschen Erben. Stirbt der Sparer und geht das Kapital an andere als den Ehepartner oder ein kindergeldberechtigtes Kind, wird zurückgefordert. Alle Konstellationen stehen unter Wohn-Riester im Todesfall.
- Gefördertes Guthaben ins Freie verschieben. Vom Riester-Vertrag in einen normalen Bausparvertrag oder einen freien ETF-Sparplan geht nicht – das ist eine Auszahlung mit Zwischenschritt. Siehe Wohn-Riester umwandeln.
- Wohn-Riester ohne Selbstnutzung. Entnommenes Kapital muss in einer Wohnung landen, in der du selbst wohnst. Vermietung, Ferienhaus oder Kapitalanlage sind nicht begünstigt.
- Auszug oder Verkauf ohne Reinvestition. Gibst du die Selbstnutzung auf und kaufst nichts Neues und zahlst auch nichts in einen Altersvorsorgevertrag ein, wird das Wohnförderkonto aufgelöst. Die Fristen dafür stehen unter Verkauf, Vermietung und Auszug.
- Wegzug in einen Staat außerhalb von EU und EWR. Innerhalb von EU und EWR passiert nichts. Wer dauerhaft in ein Drittland zieht, muss die Förderung zurückzahlen – auf Antrag bei der Zulagenstelle kann die Rückzahlung gestundet werden.
Der Sonderfall Wohn-Riester: Rückzahlung oder Auflösungsbetrag?
Bei Wohn-Riester gibt es zwei verschiedene Mechanismen, die oft in einen Topf geworfen werden – mit ganz unterschiedlichen Folgen.
Solange das Geld noch im Vertrag liegt, gilt die normale Regel: Eine Auszahlung an dich selbst ist schädliche Verwendung, Zulagen und Steuervorteile gehen zurück.
Sobald das Geld in der Immobilie steckt, greift ein anderer Mechanismus. Dann läuft ein Wohnförderkonto, und wenn du die Selbstnutzung aufgibst, wird nicht die Förderung zurückgefordert, sondern das Konto aufgelöst: Der noch nicht versteuerte Betrag wird in dem Jahr versteuert, in dem du ausziehst. Es geht also um Einkommensteuer, nicht um eine Rückzahlung.
Praktisch heißt das: Wer entnommen hat und später auszieht, zahlt keine Zulagen zurück – aber die aufgeschobene Steuer wird sofort fällig, wenn er nicht innerhalb der Fristen reinvestiert. Die genaue Höhe hängt an deinem Steuersatz in genau diesem Jahr, was den Zeitpunkt zu einem echten Hebel macht.
Was ist ausdrücklich nicht schädlich?
Diese Liste ist die wichtigere, weil sie fast alle Fälle abdeckt, in denen Menschen an ihren Vertrag denken:
- Anbieterwechsel. Das Kapital wandert direkt von Institut zu Institut.
- Beitragsfreistellung. Du zahlst nichts mehr ein, der Vertrag bleibt bestehen, die Förderung bleibt drin.
- Entnahme für die selbst genutzte Wohnung. Kauf, Bau, Entschuldung, barrierereduzierender Umbau, energetische Sanierung – siehe Wohn-Riester-Entnahme.
- Tilgung eines Darlehens für die eigene Wohnung.
- Übertragung auf den Ehepartner nach dem Tod, wenn die Voraussetzungen erfüllt sind.
- Teilung im Versorgungsausgleich bei einer Scheidung, siehe Wohn-Riester bei Scheidung.
- Teilauszahlung bis 30 Prozent zu Beginn der Auszahlungsphase.
- Abfindung einer Kleinbetragsrente, wenn die monatliche Rente sehr gering ausfällt.
- Hinterbliebenenrente an Ehepartner oder kindergeldberechtigte Kinder.
Was kostet eine schädliche Auszahlung wirklich?
Kerstin hat 14 Jahre lang eingezahlt. Ihr Vertragsguthaben steht bei 28.000 €. Davon sind 17.500 € eigene Beiträge, 3.600 € Zulagen und 6.900 € Erträge. Über die Steuererklärung hat sie zusätzlich 2.400 € festgestellte Steuervorteile bekommen.
Sie kündigt und lässt sich das Geld auszahlen:
- Zurück an den Staat: 3.600 € Zulagen plus 2.400 € Steuervorteile = 6.000 €
- Zu versteuern: 6.900 € Erträge. Bei 30 Prozent Grenzsteuersatz sind das 2.070 €
- Bleiben: rund 19.900 € – abzüglich noch offener Vertragskosten.
Aus 28.000 € auf dem Kontoauszug werden also unter 20.000 € auf dem Girokonto. Die Zahlen sind ein Beispiel, das Muster ist immer dasselbe: Der Kontostand ist nicht das, was ankommt.
Bevor du etwas auslöst: einmal durchrechnen lassen
Fast jeder Grund, einen Vertrag aufzulösen, hat eine förderunschädliche Alternative. Erfahrene Vermittler prüfen deinen Fall kostenlos und sagen dir, was dich welche Variante kostet.
Wie sieht der Ablauf technisch aus?
Das läuft nicht über dein Finanzamt, sondern über deinen Anbieter:
- Du beantragst die Auszahlung oder ein anderer schädlicher Vorgang wird ausgelöst.
- Der Anbieter meldet es der Zulagenstelle. Die ZfA ermittelt den Rückzahlungsbetrag aus ihren Daten.
- Der Anbieter behält den Betrag ein und führt ihn ab. Ausgezahlt wird nur der Rest.
- Du bekommst eine Bescheinigung über den ausgezahlten Betrag und die enthaltenen Erträge.
- Die Erträge gibst du in deiner Steuererklärung an. Erst dort entsteht die Steuer auf diesen Teil.
Du musst also nichts überweisen – der Betrag wird verrechnet. Überraschend ist für viele trotzdem die Steuer im Folgejahr, weil sie zeitversetzt kommt.
Welche Alternativen gibt es, bevor du etwas auslöst?
Vier Wege, die fast immer besser sind
Beitragsfrei stellen, wenn das Geld gerade fehlt. Beitrag senken auf den Sockelbetrag, wenn es dauerhaft eng ist. Anbieter wechseln, wenn dich Kosten oder Rendite stören. Für die Immobilie entnehmen, wenn du ohnehin kaufst oder tilgst. Alle vier kosten dich keine Förderung.
Der häufigste Grund für eine Kündigung ist nicht Unzufriedenheit mit dem Vertrag, sondern ein kurzfristiger Geldbedarf. Dafür ist ein geförderter Altersvorsorgevertrag das teuerste Sparschwein, das es gibt – weil die Förderung von 100 Prozent des entnommenen Betrags abhängt, nicht von dem Teil, den du brauchst.
Zweite Meinung zu deinem Vertrag
Schick uns die Eckdaten: Guthaben, bisherige Zulagen, was du vorhast. Du bekommst eine Einschätzung von ausgewählten Vermittlern, kostenlos und unverbindlich.
Häufige Fragen
Was genau wird bei schädlicher Verwendung zurückgefordert?
Alle Zulagen, die auf das ausgezahlte Kapital entfallen, und die gesondert festgestellten Steuervorteile aus dem Sonderausgabenabzug. Zusätzlich sind die Erträge zu versteuern.
Bekomme ich meine eigenen Beiträge zurück?
Ja. Deine Einzahlungen werden nicht zurückgefordert. Vom Auszahlungsbetrag gehen allerdings noch offene Vertragskosten ab.
Ist ein Anbieterwechsel schädlich?
Nein. Solange das Kapital direkt auf einen anderen zertifizierten Altersvorsorgevertrag übertragen wird, bleibt die Förderung vollständig erhalten.
Ist die Entnahme für ein Haus schädlich?
Nein, solange du die Wohnung selbst nutzt. Vermietung oder Nutzung als Ferienhaus wären dagegen nicht begünstigt.
Was passiert, wenn ich ins Ausland ziehe?
Innerhalb von EU und EWR ändert sich an der bisherigen Förderung nichts. Bei dauerhaftem Wegzug in ein Drittland wird die Förderung zurückgefordert; die Rückzahlung lässt sich auf Antrag bei der Zulagenstelle stunden.
Muss ich den Rückzahlungsbetrag selbst überweisen?
Nein. Dein Anbieter behält ihn ein und führt ihn ab. Nur die Steuer auf die Erträge läuft über deine Steuererklärung.
Gibt es eine Frist, nach der nichts mehr zurückgefordert wird?
Nein. Die Förderung hängt an der Verwendung, nicht an der Laufzeit. Auch nach 20 Jahren gilt dieselbe Regel.
Woher die Angaben stammen
Die Definition und die Rechtsfolgen der schädlichen Verwendung stehen in § 93 EStG, das Verfahren in § 94 EStG, die Regelung zum Wegzug ins Ausland in § 95 EStG. Die Besteuerung der Erträge folgt § 22 Nr. 5 EStG. Ergänzend ausgewertet haben wir Merkblätter zur schädlichen Verwendung und die Angaben der Zentralen Zulagenstelle für Altersvermögen, Stand September 2026. Die Zahlen im Rechenbeispiel sind gerundet und dienen der Veranschaulichung. Wir beraten und vermitteln nicht selbst: Deine Anfrage geht kostenlos an ausgewählte Finanzierungsvermittler. Diese Seite ersetzt keine steuerliche Beratung im Einzelfall.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
