Ab dem 1. Januar 2027 gibt der Staat mehr als dreimal so viel Grundzulage für dein Eigenheim wie bisher. Mit dem Altersvorsorgereformgesetz (AVRG) wird die geförderte private Altersvorsorge neu aufgestellt – und die Eigenheimrente gehört zu den großen Gewinnern. Die Grundzulage steigt von höchstens 175 € auf bis zu 540 € pro Jahr, die komplizierte 4-Prozent-Regel fällt weg und für jedes Kind gibt es bis zu 300 €, egal wann es geboren wurde.
Aktuell: Der BGH hat das Jahresentgelt bei Riester-Bausparverträgen gekippt (Urteil vom 28.07.2026, XI ZR 83/25). So holst du dir das Geld zurück – mit Musterbrief: zum Ratgeber
Auch beim Wohnförderkonto, bei der Besteuerung und beim Kreis der Berechtigten wird vieles einfacher. Hier findest du alle Änderungen, die für Wohn-Riester-Sparer, Käufer und Darlehensnehmer zählen – und erfährst, wie du dir 2026 das Beste aus altem und neuem Recht sicherst.
Zuletzt aktualisiert: 11. Oktober 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile durch die Reform
- Beschlossene Sache: Bundestag am 27. März 2026, Bundesrat am 8. Mai 2026 – Start am 1. Januar 2027.
- Bis zu 540 € Grundzulage: 50 % auf die ersten 360 € Eigenbeitrag, 25 % auf den Teil bis 1.800 €.
- Bis zu 300 € je Kind: gleich welcher Jahrgang.
- Einfacher Einstieg: Mindestbeitrag 120 € im Jahr statt 4 % des Vorjahreseinkommens.
- Neu dabei: viele Selbstständige, Freiberufler und Mitglieder berufsständischer Versorgungswerke.
- Planbarer im Alter: Für Wohnförderkonten, die ab 2028 gebildet werden, gibt es keine 2-Prozent-Erhöhung mehr und eine Besteuerung über fünf Jahre (Quelle: LBS, Stand 07/2026).
Inhalt dieser Seite
- Wann gilt die beschlossene Reform?
- Wie hoch ist die neue Grundzulage ab 2027?
- Wie hoch ist die Kinderzulage ab 2027?
- Wie hoch sind Mindestbeitrag, Höchstbeitrag und Steuervorteil?
- Bekommen Selbstständige und Freiberufler jetzt die Förderung?
- Was ändert sich ab 2028 beim Wohnförderkonto?
- Welche 3 Möglichkeiten hast du mit einem bestehenden Vertrag?
- Warum lohnt sich der Einstieg 2026 besonders?
- Welche neuen Regeln gelten für Anbieter?
- Wer profitiert am meisten von der Reform?
- Was bleibt bei Wohn-Riester ab 2027 gleich?
- Wie viel mehr Zulage bekommt eine Familie ab 2027?
- Wie wechselst du mit einem Wohn-Riester-Vertrag in die neue Förderung?
- Was solltest du bis zum 31. Dezember 2026 erledigen?
- Was ändert sich ab 2028 bei der Entnahme fürs Eigenheim?
- Welche Fehler solltest du bei der Reform vermeiden?
- Wie sicherst du dir in 3 Schritten das Reform-Plus?
- Häufige Fragen zur Eigenheimrente 2027
Wann gilt die beschlossene Reform?
Die Bundesregierung hat den Gesetzentwurf am 17. Dezember 2025 im Kabinett beschlossen. Der Bundestag hat das Gesetz am 27. März 2026 verabschiedet, der Bundesrat hat am 8. Mai 2026 zugestimmt. Damit steht fest: Ab dem 1. Januar 2027 gilt die neue Zulagensystematik, und Anbieter können die neuen Altersvorsorgeprodukte anbieten.
| Datum | Schritt | Was das für dich bedeutet |
|---|---|---|
| 17.12.2025 | Kabinettsbeschluss | Eckpunkte der neuen Förderung bekannt |
| 27.03.2026 | Beschluss im Bundestag | Zulagenhöhe und Kostendeckel festgelegt |
| 08.05.2026 | Zustimmung des Bundesrats | Gesetz beschlossen, du kannst sicher planen |
| 29.05.2026 | Verkündung im Bundesgesetzblatt | BGBl. I 2026 Nr. 156 – ab hier ist es geltendes Recht |
| 31.12.2026 | letzter Tag für Neuverträge nach altem Riester-Recht | Bestandsschutz für alle bis dahin geschlossenen Verträge |
| 01.01.2027 | Start der neuen Förderung | höhere Zulagen, Mindestbeitrag 120 € |
| 01.01.2028 | Vereinfachungen bei Entnahme und Wohnförderkonto | einheitlicher Mindestaufwand, kürzere Besteuerung |
Wie hoch ist die neue Grundzulage ab 2027?
Bisher gab es pauschal 175 € Grundzulage – und die nur, wenn du den Mindesteigenbeitrag von 4 % deines rentenversicherungspflichtigen Vorjahreseinkommens abzüglich Zulagen eingezahlt hast. Wer weniger zahlte, bekam die Zulage anteilig gekürzt.
Ab 2027 gilt ein einfaches, zweistufiges Modell: Für jeden Euro Eigenbeitrag bis 360 € gibt es 50 Cent Zulage, für jeden weiteren Euro bis 1.800 € noch einmal 25 Cent. So kommst du auf bis zu 540 € Grundzulage. Dein Einkommen spielt dafür keine Rolle mehr.
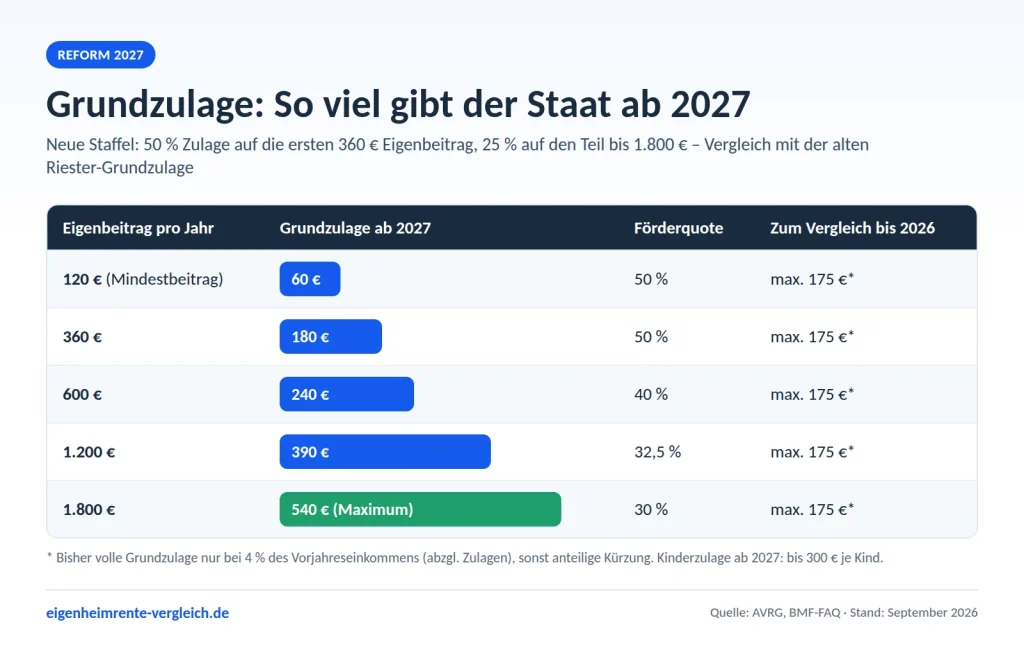
So viel Grundzulage bringt dir dein Beitrag ab 2027:
| Du zahlst im Monat | Eigenbeitrag im Jahr | Grundzulage ab 2027 | Förderquote |
|---|---|---|---|
| 10 € | 120 € | 60 € | 50 % |
| 30 € | 360 € | 180 € | 50 % |
| 50 € | 600 € | 240 € | 40 % |
| 100 € | 1.200 € | 390 € | 32,5 % |
| 150 € | 1.800 € | 540 € | 30 % |
Besonders profitieren mittlere und kleinere Einkommen. Ein Beispiel: Wer 25.000 € brutto verdient, musste bisher 4 %, also 1.000 €, sparen – davon 825 € Eigenbeitrag und 175 € Grundzulage. Wer nur 650 € einzahlte, bekam die Zulage anteilig gekürzt, rund 138 €. Nach neuem Recht bringen dieselben 650 € eine Grundzulage von 252,50 € – mehr als 80 % mehr.
Wie hoch ist die Kinderzulage ab 2027?
Bisher hing die Kinderzulage vom Geburtsjahr ab: 185 € für Kinder, die vor 2008 geboren wurden, und 300 € für jüngere Kinder. Diese Unterscheidung fällt weg. Ab 2027 gibt es für jeden Euro Eigenbeitrag einen Euro Kinderzulage, bis zu 300 € je kindergeldberechtigtem Kind. Schon 25 € Eigenbeitrag im Monat reichen für die volle Kinderzulage eines Kindes. Die Zulage bekommt weiterhin ein Elternteil. Alles Wichtige für Familien findest du auf der Seite Kinderzulage bei der Eigenheimrente.
Kleines Einkommen und Kinder? Wenn du bisher schon mit dem Sockelbetrag von 60 € im Jahr die vollen Zulagen bekommst, kann ein Vertrag nach altem Recht für dich besonders attraktiv sein – und den kannst du nur noch bis zum 31. Dezember 2026 abschließen. Wir rechnen beide Varianten kostenlos für dich durch: Jetzt anfragen.
Wie hoch sind Mindestbeitrag, Höchstbeitrag und Steuervorteil?
| Regel | Bis Ende 2026 | Ab 2027 |
|---|---|---|
| Mindestbeitrag für Zulagen | 4 % des Vorjahreseinkommens abzgl. Zulagen, Sockelbetrag 60 € | 120 € pro Jahr |
| Geförderter Eigenbeitrag | bis 2.100 € inkl. Zulagen | bis 1.800 € Eigenbeitrag |
| Maximale Einzahlung in neue Produkte | – | 6.840 € pro Jahr (Anteil über 1.800 € ohne Zulage) |
| Sonderausgabenabzug | bis 2.100 € | bis 1.800 € zzgl. Zulagen |
| Berufseinsteigerbonus | 200 € einmalig | 200 € einmalig |
Der Sonderausgabenabzug bleibt als Günstigerprüfung erhalten. Das Finanzamt vergleicht automatisch, ob dir die Zulage oder die Steuerersparnis aus dem Abzug der Beiträge mehr bringt, und erstattet dir gegebenenfalls die Differenz. Als Single ohne Kinder kannst du so bis zu 2.340 € (1.800 € Eigenbeitrag plus 540 € Grundzulage) steuerlich geltend machen. Wie sich das rechnet, zeigt die Seite Steuervorteil der Eigenheimrente.
Bekommen Selbstständige und Freiberufler jetzt die Förderung?
Eine der größten Neuerungen betrifft den Kreis der Berechtigten. Bislang konnten die meisten Selbstständigen nur mittelbar über den Ehepartner gefördert werden. Ab 2027 sind auch Selbstständige mit Einkünften aus Gewerbebetrieb oder aus freiberuflicher Tätigkeit direkt zulageberechtigt, wenn sie eine Einkommensteuererklärung abgegeben haben. Ebenso gehören Pflichtmitglieder berufsständischer Versorgungseinrichtungen dazu, etwa Ärzte, Architekten oder Rechtsanwälte. Alle Details liest du unter Eigenheimrente für Selbstständige.
Was ändert sich ab 2028 beim Wohnförderkonto?
Das Wohnförderkonto ist der „Merkzettel“ der Finanzverwaltung, auf dem alle für dein Eigenheim eingesetzten geförderten Beträge stehen. Bisher erhöht die ZfA den Saldo bis zum Beginn der Auszahlungsphase jährlich um 2 %. Diese fiktive Verzinsung erhöht die spätere Steuer – und genau hier bringt die Reform eine spürbare Entlastung.
Nach den Informationen der Bausparkassen gelten für Wohnförderkonten, die ab dem 1. Januar 2028 entstehen (egal ob aus Bestands- oder Neuvertrag), drei Vereinfachungen:
- Die jährliche Erhöhung um 2 % entfällt.
- Die Besteuerung im Alter wird kürzer: Statt einer Verteilung bis zum 85. Lebensjahr wird der Saldo über fünf Jahre besteuert. Danach bestehen keine steuerlichen Einschränkungen mehr für die Nutzung deiner Immobilie.
- Einheitlicher Mindestaufwand: Die bisher je nach Verwendungszweck unterschiedlichen Mindestbeträge bei Entnahmen werden durch einen einheitlichen Mindestaufwand von 3.000 € ersetzt.
Wie sich die Neuerungen auf ein bereits bestehendes Wohnförderkonto auswirken, schauen wir uns gern gemeinsam mit dir an. Die Grundlagen erklärt unsere Seite Wohnförderkonto.
Welche 3 Möglichkeiten hast du mit einem bestehenden Vertrag?
Dein Riester- oder Wohn-Riester-Vertrag bleibt sicher: Es gibt keine automatische Kündigung und keine Zwangsumstellung, Bestandsverträge genießen Vertrauensschutz. Nach den Angaben des Bundesfinanzministeriums hast du drei Wege:
- Weiterführen wie bisher: Dein Vertrag läuft mit der bisherigen Förderung weiter.
- In die neue Förderung wechseln: Mit einer Erklärung gegenüber deinem Anbieter gilt künftig die neue Zulagensystematik. Deine übrigen Vertragsbedingungen bleiben erhalten, zum Beispiel dein fester Bauspar-Darlehenszins. Die Erklärung ist unwiderruflich – deshalb lohnt sich vorher ein kurzer Vergleich.
- In ein neues Produkt wechseln: Dein Guthaben wird übertragen, ohne dass du die bisherige Förderung zurückzahlen musst. Ob sich das nach eventuellen Wechsel- und Abschlusskosten für dich rechnet, prüfen wir kostenlos.
Bereits in einer Immobilie gebundenes Kapital lässt sich nicht in ein Altersvorsorgedepot übertragen. Noch nicht verwendetes Guthaben, etwa in einem Bausparvertrag, dagegen schon. Mehr dazu auf der Seite Wohn-Riester-Vertrag wechseln.
Warum lohnt sich der Einstieg 2026 besonders?
- Beide Welten sichern: Wer bis zum 31. Dezember 2026 einen Wohn-Riester-Vertrag abschließt, bekommt Bestandsschutz nach altem Recht und kann ab 2027 trotzdem per Erklärung in die neue, höhere Förderung umsteigen.
- Letzte Chance aufs alte Recht: Ab dem 1. Januar 2027 gibt es keine neuen Verträge nach altem Riester-Recht mehr.
- Jedes Jahr zählt: Zulagen gibt es pro Beitragsjahr. Je früher du startest, desto mehr Förderung fließt in dein Zuhause.
- Zins sichern: Mit einem Wohn-Riester-Bausparvertrag sicherst du dir schon heute den Darlehenszins für später.
Welche neuen Regeln gelten für Anbieter?
Bisher mussten alle zertifizierten Altersvorsorgeverträge die Entnahme von Kapital für selbstgenutztes Wohneigentum ermöglichen. Nach der Reform dürfen Anbieter diese Option weiterhin vorsehen, sind dazu aber nicht mehr verpflichtet. Wenn du die Förderung für deine eigene Immobilie nutzen willst, kommt es beim neuen Vertrag also genau auf diese Option an – wir achten bei unserer Einschätzung für dich darauf.
Neben der Eigenheimrente entsteht mit dem Altersvorsorgedepot eine neue Produktkategorie ohne Beitragsgarantie, in der gefördert in Fonds und ETFs investiert werden kann. Für das Standarddepot gilt ein Kostendeckel von 1 % Effektivkosten. Wann welches Modell besser zu dir passt, zeigt die Seite Eigenheimrente oder Altersvorsorgedepot.
Wer profitiert am meisten von der Reform?
- Geringverdiener und Teilzeitkräfte: 50 % Förderquote auf die ersten 360 € machen schon kleine Beiträge richtig attraktiv.
- Familien: Mit 1.800 € Eigenbeitrag und zwei Kindern gibt es 1.140 € Zulagen im Jahr.
- Paare: Jeder zulageberechtigte Partner bekommt seine eigene Grundzulage von bis zu 540 €.
- Selbstständige: Viele bekommen erstmals direkten Zugang zur Förderung.
- Käufer mit Riester-Darlehen: Die höheren Zulagen fließen direkt in die Tilgung und verkürzen die Laufzeit. Mehr dazu unter Eigenheimrente zur Tilgung nutzen.
- Künftige Rentner: Ohne 2-Prozent-Erhöhung und mit kürzerer Besteuerung wird das Alter besser planbar.
- Junge Leute unter 25: Zusätzlich gibt es einmalig 200 € Berufseinsteigerbonus.
Deine persönliche Förderung nach altem und neuem Recht kannst du im Eigenheimrente-Rechner gegenüberstellen.
Was bleibt bei Wohn-Riester ab 2027 gleich?
Das Grundprinzip der Eigenheimrente bleibt auch ab 2027 unverändert: Geförderte Beiträge, Zulagen und Tilgungen fließen in dein selbstgenutztes Zuhause, und versteuert wird erst im Alter über das Wohnförderkonto. Gefördert werden weiterhin der Kauf oder Bau einer selbstgenutzten Wohnung oder eines Hauses, die Entschuldung, Genossenschaftsanteile sowie bestimmte Umbauten (Quelle: AssCompact, Stand 06/2026).
- Selbstnutzung bleibt Pflicht: Die Förderung gilt für die Wohnung, in der du selbst lebst. Vermietete Immobilien sind nicht begünstigt.
- Riester-Bausparvertrag und Riester-Darlehen bleiben Teil des Systems: Geförderte Bausparverträge werden nach Angaben der Landesbausparkassen auch in der Darlehensphase gefördert (Quelle: LBS, Stand 07/2026).
- Nachgelagerte Besteuerung bleibt: Förderung heute, Steuer im Ruhestand – nur das Verfahren wird ab 2028 einfacher.
- Günstigerprüfung bleibt: Das Finanzamt prüft weiter automatisch, ob Zulage oder Sonderausgabenabzug mehr bringt.
- Kündigung bleibt teuer: Eine Kündigung gilt in der Regel als schädliche Verwendung – Zulagen und Steuervorteile müssen dann zurück (Quelle: LBS, Stand 07/2026). Mehr dazu unter schädliche Verwendung.
Wie viel mehr Zulage bekommt eine Familie ab 2027?
Eine Familie mit zwei Kindern bekommt bei 150 € Eigenbeitrag im Monat ab 2027 rund 365 € mehr Zulagen pro Jahr als nach altem Recht. Das zeigt ein Rechenbeispiel der Redaktion: Ein Elternteil ist zulageberechtigt, verdient 40.000 € brutto im Jahr, und beide Kinder sind nach 2008 geboren.
| Eigenbeitrag pro Jahr | Zulagen altes Recht | Zulagen ab 2027 | Unterschied |
|---|---|---|---|
| 825 € (69 € im Monat) | 775 € (175 € + 2 × 300 €) | 896,25 € (296,25 € + 2 × 300 €) | +121,25 € |
| 1.800 € (150 € im Monat) | 775 € | 1.140 € (540 € + 2 × 300 €) | +365 € |
Nach altem Recht bringt jeder Euro über dem Mindesteigenbeitrag keine zusätzliche Zulage mehr. Ab 2027 steigt die Grundzulage dagegen bis 1.800 € Eigenbeitrag mit, zuerst mit 50 Cent, dann mit 25 Cent je Euro. Über 20 Jahre summiert sich der Unterschied im Beispiel auf 7.300 € zusätzliche Zulagen – ohne den Zinseffekt, wenn das Geld in die Tilgung fließt. Deine eigenen Zahlen kannst du im Eigenheimrente-Rechner vergleichen.
Wie wechselst du mit einem Wohn-Riester-Vertrag in die neue Förderung?
Mit einem bestehenden Vertrag wechselst du in die neue Förderung, indem du eine Erklärung bei deinem Anbieter abgibst. Bereits erhaltene Zulagen musst du dafür nicht zurückzahlen (Quelle: Deutsche Rentenversicherung, Stand 05/2026). So gehst du vor:
- Unterlagen sammeln: letzte Jahresmitteilung, Zulagenbescheide und bei Bausparverträgen den Tarif mit Darlehenszins.
- Alt und neu vergleichen: Wer mit wenig Einkommen schon mit dem Sockelbetrag von 60 € die vollen Zulagen bekommt, fährt im alten Recht oft gut. Wer mehr einzahlt, profitiert meist vom neuen Recht.
- Wechselkosten erfragen: Bei einem Anbieterwechsel können Übertragungs-, Abschluss- oder Vertriebskosten anfallen; sie sind gesetzlich gedeckelt (Quelle: Deutsche Rentenversicherung, Stand 05/2026).
- Erklärung abgeben: Die Erklärung gegenüber dem Anbieter ist nach den bisher veröffentlichten Informationen unwiderruflich – deshalb erst vergleichen, dann unterschreiben.
Wichtig für Familien mit mehreren Verträgen: Schließt du ab 2027 einen neuen geförderten Vertrag ab, werden nach Angaben der Deutschen Rentenversicherung auch deine bestehenden Riester-Verträge automatisch auf die neuen Regeln umgestellt. Ausführlich erklärt das die Seite Wohn-Riester-Vertrag wechseln.
Was solltest du bis zum 31. Dezember 2026 erledigen?
Bis zum 31. Dezember 2026 solltest du vor allem klären, ob du noch einen Vertrag nach altem Recht willst, denn ab dem 1. Januar 2027 sind solche Neuabschlüsse nicht mehr möglich (Quelle: Haufe, Stand 05/2026). Diese Checkliste hilft dir:
- Zulagen 2024 prüfen: Für das Beitragsjahr 2024 endet die zweijährige Antragsfrist am 31.12.2026. Ohne Dauerzulageantrag verfällt die Zulage sonst (Quelle: § 89 EStG).
- Mindesteigenbeitrag 2026 einzahlen: Für die volle Zulage nach altem Recht muss der Beitrag bis zum Jahresende auf dem Vertrag sein.
- Entgelte prüfen: Nach dem BGH-Urteil vom 28.07.2026 (XI ZR 83/25) kannst du ein unzulässiges Jahresentgelt bei Riester-Bausparverträgen zurückfordern – Details unter BGH-Urteil zu Riester-Bauspargebühren.
- Vertragsoption Wohnentnahme klären: Bei neuen Verträgen ab 2027 ist die Entnahme fürs Eigenheim keine Pflicht mehr. Planst du eine Immobilie, muss diese Option ausdrücklich im Vertrag stehen.
Alle Fristen zum Jahreswechsel findest du gebündelt im Beitrag Wohn-Riester zum Jahreswechsel 2027.
Was ändert sich ab 2028 bei der Entnahme fürs Eigenheim?
Ab 2028 wird die Entnahme einfacher: Statt unterschiedlicher Mindestentnahmebeträge gilt ein einheitlicher Mindestaufwand von 3.000 € (Quelle: AssCompact, Stand 06/2026). Gleichzeitig wird das Wohnförderkonto für ab 2028 gebildete Konten nicht mehr jährlich um 2 % erhöht, und die Besteuerung im Alter läuft über fünf statt bis zu zwanzig Jahre (Quelle: LBS, Stand 07/2026).
| Punkt | Bisher | Für Wohnförderkonten ab 2028 |
|---|---|---|
| Jährliche Erhöhung des Wohnförderkontos | 2 % | entfällt |
| Besteuerung in der Auszahlungsphase | verteilt bis zum 85. Lebensjahr oder Einmalbesteuerung | über 5 Jahre |
| Mindestbetrag bei Entnahmen | je nach Verwendungszweck unterschiedlich | einheitlich 3.000 € Mindestaufwand |
| Bindung an die Immobilie nach der Besteuerung | Fristen bei Verkauf oder Vermietung | keine steuerliche Bindung mehr |
Ein Beispiel zeigt, warum der Wegfall der Erhöhung zählt: 30.000 € auf dem Wohnförderkonto wachsen nach altem Recht über 27 Jahre durch die 2-%-Erhöhung auf 51.207 €. Für ein ab 2028 gebildetes Konto bleiben es 30.000 € (Berechnung der Redaktion). Wie das Konto funktioniert, erklärt die Seite Wohnförderkonto.
Welche Fehler solltest du bei der Reform vermeiden?
- Aus Unsicherheit kündigen: Bestandsverträge laufen weiter, eine Kündigung kostet dich dagegen die Förderung.
- Ohne Vergleich wechseln: Die Wechselerklärung ist unwiderruflich. Gerade Geringverdiener mit Kindern können im alten Recht besser fahren.
- Die Wohnentnahme vergessen: Bei neuen Verträgen ist sie freiwillig. Fehlt sie, kannst du das Guthaben später nicht für dein Zuhause nutzen.
- Den Partner nicht mitdenken: Jeder zulageberechtigte Partner bekommt eine eigene Grundzulage von bis zu 540 €. Mittelbar Berechtigte sollten prüfen, wie sich die neuen Regeln auf ihren Vertrag auswirken (mehr unter Wer ist zulageberechtigt?).
- Zahlen ohne Stand übernehmen: Viele Seiten nennen noch Entwurfszahlen. Maßgeblich ist das beschlossene Gesetz (Bundesrat 08.05.2026).
Wie sicherst du dir in 3 Schritten das Reform-Plus?
- Anfrage stellen: Sag uns in zwei Minuten, ob du kaufen, bauen, tilgen oder einen bestehenden Vertrag verbessern willst.
- Einschätzung erhalten: Wir vergleichen altes und neues Recht für deine Situation und zeigen dir, welcher Weg dir am meisten bringt.
- Plus sichern: Du entscheidest in Ruhe – egal ob Neuabschluss noch 2026 oder Umstieg in die neue Förderung.
Was bringt die Reform für dich?
Schick uns deine Eckdaten, und wir zeigen dir, wie viel mehr Förderung ab 2027 für dich drin ist. Bei bestehenden Verträgen prüfen wir, ob sich der Umstieg in die neue Förderung für dich rechnet.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen zur Eigenheimrente 2027
Ist das Altersvorsorgereformgesetz schon beschlossen?
Ja. Der Bundestag hat das Gesetz am 27. März 2026 verabschiedet, der Bundesrat hat am 8. Mai 2026 zugestimmt. Die neue Förderung gilt ab dem 1. Januar 2027.
Wie bekomme ich 2027 die vollen 540 € Grundzulage?
Mit einem Eigenbeitrag von 1.800 € im Jahr, also 150 € im Monat, in einem Vertrag mit neuer Förderung. Bei einem bestehenden Vertrag gilt die neue Förderung, sobald du die entsprechende Erklärung gegenüber deinem Anbieter abgegeben hast.
Kann ich 2026 noch einen Wohn-Riester-Vertrag abschließen?
Ja, Verträge nach altem Recht sind bis zum 31. Dezember 2026 möglich. Diese Verträge genießen Bestandsschutz, und du kannst später in die neue Förderung umsteigen.
Ab wann entfällt die 2-Prozent-Erhöhung des Wohnförderkontos?
Nach den bisher veröffentlichten Informationen der Bausparkassen greifen die Änderungen beim Wohnförderkonto ab dem 1. Januar 2028. Was das für dein bestehendes Konto bedeutet, klären wir gern mit dir.
Gibt es bei neuen Verträgen weiterhin die Entnahme für Wohneigentum?
Anbieter können die Wohnentnahme weiterhin anbieten, sie ist aber eine freiwillige Vertragsoption. Bestehende Verträge behalten ihre Bedingungen.
Gilt die neue Förderung auch für Riester-Darlehen?
Ja, auch geförderte Tilgungsleistungen gehören zur Eigenheimrente. Die höheren Zulagen fließen in die Tilgung und verkürzen die Laufzeit deines Riester-Darlehens.
Quellen
- Deutsche Rentenversicherung – Altersvorsorge-Reformgesetz (Stand 05/2026)
- Landesbausparkassen – Riester-Reform 2027: Das ändert sich für deinen Vertrag (Stand 07/2026)
- AssCompact – Altersvorsorgereform: Was aus Wohn-Riester wird (02.06.2026)
- Haufe – Altersvorsorgereformgesetz (Stand 05/2026)
- Bundesministerium der Finanzen – FAQ zur Reform der privaten Altersvorsorge
- Einkommensteuergesetz – § 89 EStG (Antrag auf Zulage) und § 92a EStG (Wohnförderkonto)
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen und Fristen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der Bundesregierung.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 11. Oktober 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
