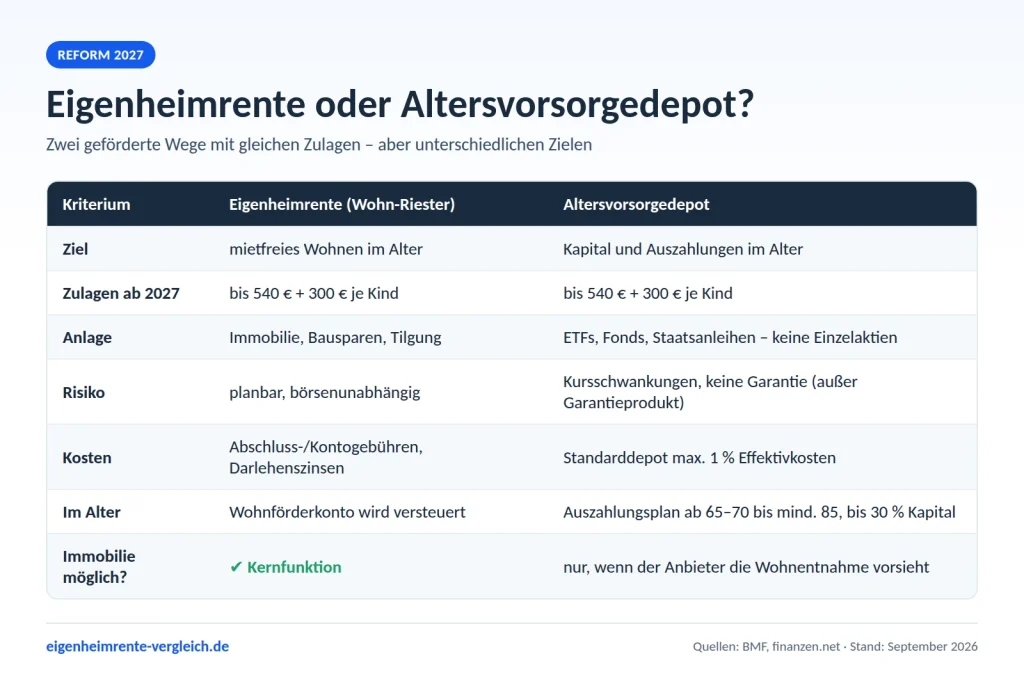
Du träumst vom eigenen Zuhause? Dann ist die Eigenheimrente dein stärkster Weg – mit genau denselben Zulagen wie das neue Altersvorsorgedepot, aber planbar und losgelöst von der Börse. Ab dem 1. Januar 2027 gibt es zwei geförderte Wege: das Altersvorsorgedepot, in dem du ohne Beitragsgarantie in ETFs und Fonds sparst, und die Eigenheimrente, bei der jeder Förder-Euro direkt in dein Eigenkapital oder deine Tilgung fließt.
Die Zulagen sind bei beiden gleich hoch: bis zu 540 € Grundzulage im Jahr und bis zu 300 € je Kind. Der Unterschied liegt darin, was aus dem Geld wird. Hier siehst du beide Wege im direkten Vergleich und erfährst, für wen sich welcher Weg rechnet – mit den Stärken beider Seiten. Auf Wunsch prüfen wir kostenlos, wie viel Förderung für dein Zuhause drin ist. Wer sich für den Depotweg interessiert, findet die Konditionen unter Altersvorsorgedepot-Anbieter im Vergleich.
Zuletzt aktualisiert: 15. September 2026 · Redaktion eigenheimrente-vergleich.de
Deine Vorteile mit der Eigenheimrente
- Gleiche Zulagen: bis zu 540 € Grundzulage und bis zu 300 € je Kind – genau wie beim Depot.
- Planbar: Jeder Euro Zulage senkt deine Restschuld oder erhöht dein Eigenkapital.
- Ohne Börsenrisiko: Kursschwankungen haben keinen Einfluss auf deine Tilgung.
- Zinsen sparen: Bei der Tilgung wirkt die Förderung wie eine sichere Rendite in Höhe deines Sollzinses.
- Mietfrei im Alter: Deine ersparte Miete ist wie eine zusätzliche Rente.
- Fürs Eigenheim gemacht: Wohn-Riester-Produkte sind genau auf Kauf, Bau und Tilgung ausgerichtet.
Inhalt dieser Seite
- Was haben Eigenheimrente und Altersvorsorgedepot gemeinsam?
- Warum passt die Eigenheimrente besser zum eigenen Zuhause?
- Was ist das Altersvorsorgedepot?
- Wofür spricht das Altersvorsorgedepot?
- Wie unterscheiden sich Eigenheimrente und Altersvorsorgedepot?
- Welcher Weg passt zu dir?
- Was bringt die Eigenheimrente einem Ehepaar mit 3,8 Prozent Sollzins?
- Wie wird im Alter besteuert?
- Kann man beides kombinieren?
- Du hast schon einen Riester-Vertrag?
- Für wen lohnt sich die Eigenheimrente besonders?
- Wie kommst du in 3 Schritten zu deiner Förderung fürs Eigenheim?
- Häufige Fragen: Eigenheimrente oder Altersvorsorgedepot?
Tipp: Wie viel Zulage dir im neuen Altersvorsorgedepot ab 2027 zusteht, rechnest du direkt im Altersvorsorgedepot-Rechner aus.
Passend dazu: Welche Wohn-Riester-Lösung zu deinem Plan passt, zeigt der Eigenheimrente-Vergleich.
Ehrlich gerechnet: Die Nachteile der Eigenheimrente und für wen sie ein Ausschlussgrund sind.
Was haben Eigenheimrente und Altersvorsorgedepot gemeinsam?
Wenn für dich eher Bausparvertrag und Depot zur Wahl stehen, hilft dir der direkte Vergleich in Bausparvertrag oder Altersvorsorgedepot weiter.
Mit der Reform der privaten Altersvorsorge bekommen beide Wege ab 2027 dieselbe Förderung: bis zu 540 € Grundzulage, bis zu 300 € je Kind und einmalig 200 € Berufseinsteigerbonus. Bei der Förderhöhe gibt es also keinen Unterschied. Entscheidend ist dein Ziel:
- Eigenheimrente: Du willst kaufen, bauen oder deinen Kredit schneller abbezahlen – und im Alter mietfrei wohnen.
- Altersvorsorgedepot: Du willst ohne Immobilie Vermögen am Kapitalmarkt aufbauen und nimmst dafür Kursschwankungen in Kauf.
Warum passt die Eigenheimrente besser zum eigenen Zuhause?
1. Planbar vom ersten Tag an
Bei der Eigenheimrente weißt du genau, was dein Geld bewirkt: Jeder Euro Zulage senkt deine Restschuld oder erhöht dein Eigenkapital. Es gibt keine Kursschwankungen, die dein Ergebnis kurz vor dem Kauf oder vor der Rente schmälern könnten.
2. Jede Tilgung spart Zinsen
Fließt die Förderung in die Tilgung deines Darlehens, wirkt sie wie eine sichere Rendite in Höhe deines Sollzinses. Du zahlst weniger Zinsen, bist schneller schuldenfrei und sparst über die Laufzeit bares Geld. Wie stark die Zulagen die Laufzeit verkürzen, zeigt die Seite Eigenheimrente zur Tilgung nutzen.
3. Mietfrei wohnen schützt vor Inflation
Die ersparte Miete im Alter ist inflationsgeschützt, weil Mieten in der Regel mit den Preisen steigen. Wer im eigenen, abbezahlten Zuhause lebt, hat jeden Monat mehr Geld zur Verfügung – ganz egal, wie sich die Märkte entwickeln.
4. Gemacht für dein Zuhause
Bei neuen Verträgen ab 2027 ist die Wohnentnahme keine Pflichtoption mehr. Ein Depot muss sie also nicht anbieten. Wohn-Riester-Produkte wie der Wohn-Riester-Bausparvertrag oder das Riester-Darlehen sind dagegen genau für dein Zuhause gemacht – mit einem Bausparvertrag sicherst du dir zusätzlich deinen Darlehenszins für später.
5. Sicherheit, die man spüren kann
Eine abbezahlte Immobilie gibt dir Sicherheit und Gestaltungsfreiheit. Du entscheidest, wie du wohnst, umbaust oder dein Zuhause energetisch modernisierst – auch dafür kannst du gefördertes Kapital einsetzen, mehr unter Umbau und Sanierung.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist eine neue Produktkategorie der geförderten privaten Altersvorsorge ohne Pflicht zur Beitragsgarantie. Die Beiträge können in breit gestreute Aktien-ETFs und Investmentfonds fließen. Nach den bisher veröffentlichten Informationen gibt es drei Varianten:
- Altersvorsorgedepot ohne Garantie: Du wählst die Fonds selbst aus, bis zu 100 Prozent Aktienanteil sind möglich.
- Standarddepot: vorausgewählte Anlagen mit automatischer Umschichtung in sicherere Anlagen vor Rentenbeginn, Effektivkosten gedeckelt auf 1 Prozent pro Jahr.
- Garantieprodukt: Der Anbieter garantiert zu Beginn der Auszahlungsphase 80 oder 100 Prozent der eingezahlten Beiträge.
Einzelaktien, Kryptowährungen und Hebelprodukte sind nicht zulässig. Die Auszahlungsphase beginnt frühestens mit 65 und spätestens mit 70 Jahren, der Auszahlungsplan läuft mindestens bis zum 85. Lebensjahr, bis zu 30 Prozent können zu Beginn als Kapital entnommen werden.
Fair gesagt: Das Depot bietet Renditechancen und ist nicht an eine Immobilie gebunden. Dafür gibt es keine garantierte Rendite, und die Erträge können in schlechten Börsenphasen deutlich niedriger ausfallen. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Für alle ohne Immobilienwunsch und mit langem Anlagehorizont kann es passen.
Wofür spricht das Altersvorsorgedepot?
Was ein Depot über die Jahre an Kosten frisst, rechnen wir dir in Altersvorsorgedepot Kosten vor.
Damit der Vergleich fair bleibt: Das Depot hat vier Stärken, die die Eigenheimrente so nicht bietet.
1. Renditechancen statt Garantie
Ohne Beitragsgarantie darf das Guthaben vollständig in Aktien und Fonds fließen. Über zwanzig oder dreißig Jahre ist das die Seite mit den größeren Ertragschancen – zum Preis, dass der Depotwert zwischendurch auch deutlich fallen kann.
2. Unabhängig von einer Immobilie
Das Depot verlangt keinen Kauf, keinen Bau und keine Festlegung auf einen Ort. Wer noch nicht weiß, ob und wo einmal Eigentum entstehen soll, hält sich alle Wege offen und sammelt trotzdem die vollen Zulagen.
3. Kosten sind gedeckelt und vergleichbar
Beim Standarddepot sind die Effektivkosten auf 1 Prozent im Jahr begrenzt. Das macht Depots untereinander leichter vergleichbar als klassische Vorsorgeverträge. Die Konditionen der einzelnen Anbieter findest du im Vergleich der Altersvorsorgedepot-Anbieter.
4. Bestehendes Riester-Guthaben kann mitkommen
Ab 2027 lässt sich Riester-Guthaben ohne Rückzahlung der Förderung in ein Altersvorsorgedepot übertragen. Ein alter Vertrag steht einem Wechsel also nicht im Weg.
Umgekehrt gilt: Die Entnahme fürs Eigenheim ist im Depot zwar gesetzlich möglich, aber kein Anbieter muss sie anbieten. Wenn dein Geld später einmal in eine Immobilie fließen soll, gehört diese Frage vor den Vertragsabschluss – nicht danach.
Wie unterscheiden sich Eigenheimrente und Altersvorsorgedepot?
| Merkmal | Eigenheimrente | Altersvorsorgedepot |
|---|---|---|
| Zulagen ab 2027 | bis 540 € Grundzulage, bis 300 € je Kind | bis 540 € Grundzulage, bis 300 € je Kind |
| Ziel | mietfreies Wohnen im eigenen Zuhause | Vermögensaufbau am Kapitalmarkt |
| Wirkung der Förderung | senkt Restschuld oder erhöht Eigenkapital | wird in ETFs und Fonds angelegt |
| Abhängigkeit von der Börse | keine | ja, Kursschwankungen |
| Ertrag | ersparter Sollzins, planbar | Renditechancen, nicht garantiert |
| Nutzen im Alter | mietfrei wohnen | Auszahlungsplan ab 65 bis 70 Jahren |
| Steuer in der Ansparphase | keine | keine |
Wofür kannst du das Guthaben einsetzen?
Der größte Unterschied zum reinen Depot steckt nicht in der Zulage, sondern in der Verwendung. Gefördertes Guthaben aus der Eigenheimrente lässt sich wohnwirtschaftlich einsetzen – und zwar breiter, als die meisten wissen:
- Eigenkapital für Kauf oder Bau der selbst genutzten Immobilie. Mehr Eigenkapital senkt die Darlehenssumme und verbessert den Zinssatz gleich mit.
- Tilgung eines laufenden Immobiliendarlehens. Du zahlst mit gefördertem Geld zurück, statt daneben anzusparen – mehr dazu unter Eigenheimrente und Tilgung.
- Altersgerechter Umbau – barrierereduzierende Maßnahmen an der eigenen Immobilie.
- Energetische Sanierung, seit dem 1. Januar 2024 ausdrücklich möglich: Dämmung von Fassade, Dach und oberster Geschossdecke, neue Fenster und Außentüren, Lüftungsanlage, Heizungstausch oder -optimierung, digitale Steuerungstechnik. Auch Energieberatung und die Bestätigung der Maßnahme zählen dazu – siehe Umbau und Sanierung.
Für die Entnahme gelten Mindestbeträge: innerhalb von drei Jahren nach dem Kauf mindestens 6.000 Euro, danach mindestens 20.000 Euro. Ein Fachunternehmen muss die Maßnahme bestätigen. Wer ohnehin vorhat, die Heizung zu tauschen oder zu dämmen, bekommt damit Zulagen auf Geld, das er so oder so ausgibt.
Worauf musst du beim Abschluss achten?
Ein Detail entscheidet über den Nutzen des ganzen Vertrags: Ab 2027 muss die Entnahmemöglichkeit für wohnwirtschaftliche Zwecke nicht mehr in jedem Vertrag enthalten sein. Anbieter können sie vorsehen, müssen es aber nicht. Wer später tilgen, umbauen oder sanieren will, braucht einen Vertrag, der das ausdrücklich erlaubt – sonst nützen die besten Zulagen nichts.
Was geht bis zum 31. Dezember 2026 noch?
Einen Vertrag nach bisherigem Riester-Recht kannst du nur noch bis zum 31. Dezember 2026 abschließen. Ab dem 1. Januar 2027 gibt es ausschließlich die neuen Produkte. Bestehende Verträge laufen unbefristet unter Bestandsschutz weiter – ein Wechsel in die neue Förderung ist freiwillig und an keine Frist gebunden. Beim Übertrag darf der Anbieter bis zu 150 Euro berechnen, nach fünf Jahren Vertragslaufzeit muss er kostenlos übertragen.
Welcher Weg passt zu dir?
| Deine Situation | Dein Weg |
|---|---|
| Kauf einer selbstgenutzten Immobilie in den nächsten Jahren geplant | Eigenheimrente |
| Laufendes Immobiliendarlehen mit hohem Sollzins | Eigenheimrente (Tilgung) |
| Anschlussfinanzierung steht an | Eigenheimrente mit Riester-Darlehen oder Bausparvertrag |
| Eigentum bereits abbezahlt, Sanierung geplant | Eigenheimrente (Entnahme für Umbau oder Sanierung) |
| Paar mit Immobilie und zusätzlichem Sparwunsch | Eigenheimrente für den tilgenden Partner (der zweite Vertrag nach eigenem Bedarf) |
| Kein Wohneigentum geplant | Eigenheimrente passt nicht – Infos zum Altersvorsorgedepot oben |
Du bist dir noch unsicher, welcher Weg zu deinem Plan passt? Wir ordnen deine Situation kostenlos ein und zeigen dir, wie viel Förderung du für dein Zuhause herausholst.
Was bringt die Eigenheimrente einem Ehepaar mit 3,8 Prozent Sollzins?
Ein Ehepaar hat ein Immobiliendarlehen mit 3,8 Prozent Sollzins. Beide könnten ab 2027 jeweils 1.800 € einzahlen und erhalten zusammen 1.080 € Grundzulagen im Jahr – egal, ob in einem Riester-Darlehen oder im Altersvorsorgedepot.
- Mit der Eigenheimrente: Zulagen und Tilgungsbeiträge senken die Restschuld. Die „Rendite“ entspricht dem ersparten Sollzins von 3,8 Prozent – sicher und ohne Kursschwankungen. Jahr für Jahr sinkt die Restschuld, und das Paar ist schneller schuldenfrei.
- Mit dem Depot: Beiträge und Zulagen werden in ETFs angelegt. Die Rendite ist nicht garantiert und kann höher, in schlechten Phasen aber auch deutlich niedriger ausfallen – während das Darlehen weiter mit 3,8 Prozent Zinsen kostet.
Das Ergebnis: Je höher der Sollzins des Darlehens, desto attraktiver ist die Tilgung. Für das Paar ist die Eigenheimrente der planbare Weg zum schuldenfreien Zuhause.
Wie wird im Alter besteuert?
Beide Wege folgen der nachgelagerten Besteuerung: In der Ansparphase zahlst du keine Steuern, versteuert wird erst im Ruhestand, meist mit einem niedrigeren Steuersatz als heute. Beim Altersvorsorgedepot werden die Auszahlungen, soweit sie auf geförderten Beiträgen beruhen, als sonstige Einkünfte mit dem persönlichen Steuersatz versteuert.
Bei der Eigenheimrente wird der Saldo des Wohnförderkontos versteuert – dafür wohnst du mietfrei und hast jeden Monat die ersparte Miete in der Tasche. Mit der Reform wird es noch einfacher: Für Wohnförderkonten, die ab dem 01.01.2028 gebildet werden, entfällt die 2-Prozent-Erhöhung, und die Besteuerung ist nach fünf Jahren abgeschlossen; für frühere Verwendungen gelten die bisherigen Regeln weiter (Quelle: LBS, Stand 07/2026). Wie das konkret aussieht, zeigt die Seite Besteuerung der Eigenheimrente.
Kann man beides kombinieren?
Eigenheimrente und Altersvorsorgedepot schließen sich rechtlich nicht aus. Mögliche Kombinationen sind zum Beispiel:
- Aufteilung zwischen Partnern: Ein Partner tilgt ein Riester-Darlehen, der andere spart im Depot für die Rente.
- Zeitliche Abfolge: Erst wird mit Wohn-Riester die Immobilie entschuldet, danach fließen die Beiträge in ein Depot.
- Depot mit Wohnentnahme: Sieht der Anbieter die Wohnentnahme vor, kannst du später Kapital für den Kauf entnehmen. Dann gelten die Regeln der Eigenheimrente einschließlich Wohnförderkonto.
Die Zulagen gibt es je Person nur einmal bis zu den Höchstbeträgen. Mehrere Verträge erhöhen die Förderung nicht über 540 € Grundzulage hinaus. Deshalb lohnt es sich, die Förderung dort einzusetzen, wo sie am meisten bewirkt – bei Immobilienplänen in deinem Zuhause.
Du hast schon einen Riester-Vertrag?
Riester-Guthaben kann ab 2027 ohne Rückzahlung der Förderung in ein Altersvorsorgedepot übertragen werden. Kapital, das bereits in deiner Immobilie gebunden ist, bleibt dort, übertragbar ist nur freies Guthaben, etwa in einem noch nicht verwendeten Bausparvertrag. Wer kaufen oder eine Anschlussfinanzierung absichern möchte, behält mit seinem Wohn-Riester-Vertrag den festen Bauspar-Darlehenszins und die vertraglich vorgesehene Wohnentnahme – und kann trotzdem in die höhere Förderung wechseln. Details unter Wohn-Riester-Vertrag wechseln.
Für wen lohnt sich die Eigenheimrente besonders?
- Künftige Käufer und Bauherren: Du baust Eigenkapital mit Zulagen auf und sicherst dir mit einem Bausparvertrag deinen Darlehenszins.
- Eigentümer mit Kredit: Die Zulagen fließen direkt in die Tilgung und sparen Zinsen.
- Familien: Mit Kinderzulagen von bis zu 300 € je Kind wächst die Förderung für dein Zuhause.
- Sicherheitsbewusste Sparer: Du willst ein planbares Ergebnis statt Börsenschwankungen.
- Alle, die im Alter mietfrei wohnen wollen: Deine ersparte Miete ist wie eine zusätzliche Rente.
Wie kommst du in 3 Schritten zu deiner Förderung fürs Eigenheim?
- Anfrage stellen: Das Formular ist in zwei Minuten ausgefüllt. Unterlagen brauchst du dafür noch nicht.
- Einschätzung erhalten: Wir melden uns bei dir und zeigen dir, wie viel Förderung für dein Zuhause drin ist und welche Lösung passt.
- Förderung sichern: Du entscheidest in Ruhe – und ab dann legt der Staat jedes Jahr für dein Zuhause mit drauf.
Mach deine Förderung zu deinem Zuhause
Sag uns kurz, ob du kaufen, bauen oder tilgen möchtest. Wir zeigen dir kostenlos, wie viel Förderung die Eigenheimrente für dich bringt.
Kostenlos · unverbindlich · in 2 Minuten erledigt
Häufige Fragen: Eigenheimrente oder Altersvorsorgedepot?
Gibt es für das Altersvorsorgedepot dieselben Zulagen wie für Wohn-Riester?
Ja. Ab 2027 gelten für beide Wege dieselben Zulagen: bis zu 540 € Grundzulage, bis zu 300 € je Kind und einmalig 200 € Berufseinsteigerbonus. Der Unterschied liegt darin, was das Geld für dich bewirkt.
Was ist besser, wenn ich eine Immobilie kaufen möchte?
Die Eigenheimrente. Die Förderung fließt planbar in dein Eigenkapital oder deine Tilgung, spart Zinsen und ist losgelöst von der Börse.
Ist das Altersvorsorgedepot sicherer als die Eigenheimrente?
Nein, eher im Gegenteil. Das Depot ohne Garantie unterliegt Kursschwankungen. Die Eigenheimrente ist durch die Bindung an Tilgung und Immobilie planbarer.
Kann ich aus dem Altersvorsorgedepot Geld für eine Immobilie entnehmen?
Ja, wenn der Anbieter die Wohnentnahme vorsieht. Dann gelten die Regeln der Eigenheimrente einschließlich Wohnförderkonto. Bei Wohn-Riester-Produkten ist die Nutzung fürs Eigenheim von Anfang an der Kern.
Ab wann gibt es das Altersvorsorgedepot?
Anbieter dürfen die neuen Produkte ab dem 1. Januar 2027 anbieten.
Kann ich beides gleichzeitig besparen?
Ja. Die Zulagen werden aber insgesamt nur bis zu den gesetzlichen Höchstbeträgen gewährt.
Was kostet die Anfrage?
Nichts. Die Anfrage ist kostenlos und unverbindlich, du gehst damit keine Verpflichtung ein.
Warum eigenheimrente-vergleich.de?
- Spezialisiert: Wir beschäftigen uns ausschließlich mit Wohn-Riester, Baufinanzierung mit Förderung und der Reform 2027.
- Aktuell: Alle Zahlen basieren auf dem beschlossenen Altersvorsorgereformgesetz – abgeglichen mit Veröffentlichungen vom Bundesministerium der Finanzen und der Bundesregierung.
- Kostenlos & unverbindlich: Deine Anfrage kostet dich nichts und verpflichtet dich zu nichts.
- Vertraulich: Deine Angaben nutzen wir ausschließlich für deine Anfrage.
Zuletzt aktualisiert: 15. September 2026 · Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung.
Mehr zu unserer Arbeitsweise: Redaktion & Arbeitsweise.
Was die Reform für dich bedeutet – kostenlos prüfen
Lass kostenlos prüfen, wie du Wohn-Riester oder das neue Altersvorsorgedepot für dein Eigenheim einsetzt.
Jetzt kostenlos anfragen →Kostenlos und unverbindlich · dauert etwa 1 Minute
